退職所得申告書の記入例と書き方!未提出で手取り激減を防ぐ完全解説
長年勤め上げた会社からの退職金や、転職・早期退職に伴う退職手当は、セカンドライフの生活資金や今後のキャリアを支える極めて大切な資金源です。ところが、退職時に勤務先から渡される書類を「よくわからないから」と放置したまま期日を迎えると、本来受け取れるはずの手取り額が数百万円単位で激減してしまう深刻な税務上の罠が存在します。
その命運を分ける書類の正式名称が「退職所得の受給に関する申告書」です。この書類を会社に提出するか否かだけで、国税庁が認める手厚い非課税枠が適用されるかどうかが完全に決まります。2026年現在の最新税制における正確な記入例から、勤続年数の計算ルール、iDeCo一時金との併用時の注意点まで、損をしないための実務手順を余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:申告書を提出しない場合、退職金の総額に対して一律源泉徴収税率20.42パーセントが課税され、支給時の手取り額が大幅に減少する。
- 要点2:提出すれば「退職所得控除」と「課税対象額を2分の1にする特例」が適用され、税負担を大幅に抑えた上で会社側で課税関係が完結する。
- 要点3:勤続年数の端数は1年に切り上げて控除額を計算し、同一年内の確定拠出年金一時金の受給がある場合は重複控除を避ける記載が必要となる。
【真相解明】なぜ未提出だと手取り激減?源泉徴収税率20.42パーセントの罠
退職金を受け取る際に「退職所得の受給に関する申告書」を提出しないと、税法上「控除の適用を受けない一括受給」とみなされます。その結果、退職金全体の支給額に対して源泉徴収税率20.42パーセント(所得税20%+復興特別所得税0.42%)が一律に天引きされます。これが、手取り額が激減する最大の理由です。
本来、日本の税制において退職金は「長年の勤労への報奨」および「退職後の生活保障」という性質を持つため、給与所得とは分離された極めて有利な「退職所得」として扱われます。申告書を提出することで、勤続年数に応じた手厚い「退職所得控除」を差し引いた後の金額をさらに2分の1にし、その残額にのみ累進税率を適用して源泉徴収税額を計算する仕組みになっています。
提出の有無によって支給時の手取り額にどれほどの格差が生じるのか、具体的な試算データで比較します。
| 項目 | 申告書を提出した場合 | 申告書が未提出の場合 | 編集部の見解・影響度 |
|---|---|---|---|
| 課税方式 | 申告分離課税(控除+1/2課税) | 額面全体への一律源泉分離 | 未提出時は優遇税制が全否定される |
| 適用される控除枠 | 勤続年数に応じた退職所得控除 | 控除額0円(一切なし) | 控除の有無が税額を左右する最大要因 |
| 源泉徴収税率 | 課税退職所得に応じた累進税率 | 一律20.42% | 高額受給者だけでなく全受給者に痛手 |
| 手取り試算例 (退職金2000万円・勤続30年) | 約1,959万円 (所得税・住民税計約41万円天引き) | 約1,591万円 (所得税等408.4万円が即座に天引き) | 振込日時点で約368万円の差額が発生 |
| 確定申告の要否 | 原則不要(会社で課税完了) | 過大納税を取り戻すため必須 | 翌年まで資金が拘束されるデメリット |
上記の通り、勤続30年で2,000万円の退職金を受け取る場合、書類を提出しないだけで振込時点の入金額が360万円以上も減ってしまいます。未提出であっても翌年に未提出の場合の確定申告を行えば過納分の税金は還付されますが、翌年の還付振込まで手元資金が大きく目減りするため、退職直後の生活設計や住宅ローンの一括返済などに致命的な狂いが生じかねません。
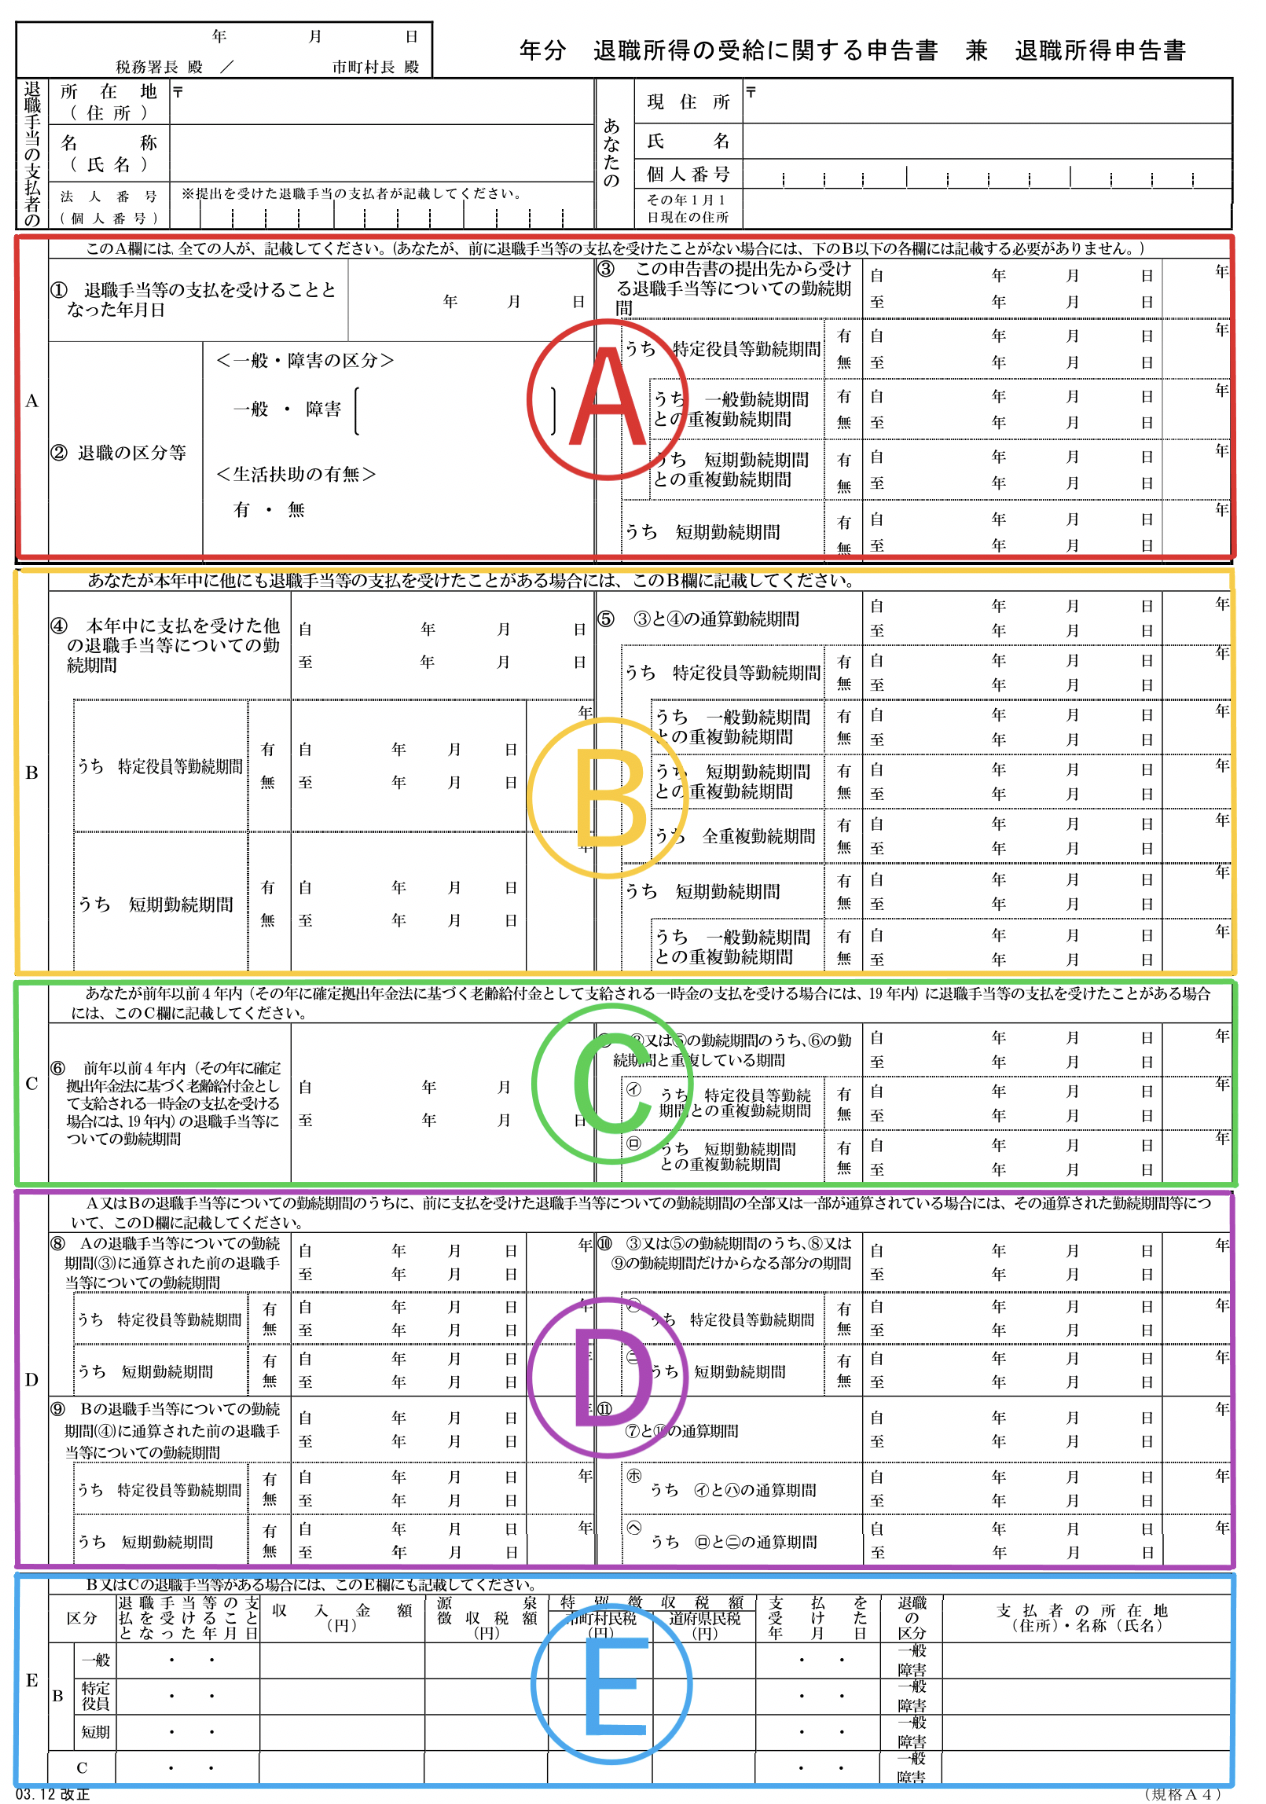
【図解・記入例】退職所得の受給に関する申告書の正しい書き方ステップ
申告書の正式名称は「退職所得申告書/所得税法第203条に規定する退職所得の受給に関する申告書」です。通常は退職手続きの際に勤務先の人事総務部から配布されますが、手元にない場合は国税庁申告書様式ダウンロードページから最新のPDFを入手できます。
A4用紙1枚のシンプルな様式ですが、記入欄は「あなたの情報」「主たる給与の支払者」「退職手当等の支払者」「退職手当等の詳細」に分かれています。実務上の重要ステップは以下の通りです。
ステップ1:基本情報欄(最上段)の記入
所轄税務署名、提出年月日、受給者本人の氏名・フリガナ・生年月日・現住所(個人番号/マイナンバー)を記入します。マイナンバーの記入要否は勤務先の指示に従ってください(退職手続き時に別途マイナンバー確認書類を提出している場合は省略を指示されるケースもあります)。
ステップ2:「退職手当等の支払者」欄の確認
退職金を支払う会社(勤務先)の名称・所在地・法人番号を記入します。多くの場合、会社側が印字した状態で配布してくれます。
ステップ3:「あなたの勤続期間」欄の正確な記入
就職年月日(入社日)と退職年月日を記入します。休職期間がある場合でも、原則として勤続期間に含まれます(ただし休職期間を退職金計算から除外する旨の社内規程がある場合は除外月数を記入)。
ステップ4:「他の退職手当等」の有無の確認(B欄・C欄)
ここが最もミスが発生しやすいポイントです。同じ年に別の会社から退職手当を受け取っている場合や、確定拠出年金(iDeCo・企業型DC)の一時金を受け取っている場合は、その支払者や受給額、勤続期間(加入期間)を正確に記載する必要があります。該当がない一般的な退職者の場合は、空欄または「無」にチェックを入れます。
会社提出時の添付書類については、通常の退職であれば申告書単体で完結します。ただし、障害状態になったことが直接の原因で退職した「障害退職」に該当する場合は、障害者手帳の写しや医師の診断書などの証明書類を添付することで、退職所得控除額に100万円が加算される特例措置を受けられます。
【退職所得控除額の計算】勤続年数ごとの計算式と手取りシミュレーション
退職金にかかる税金を適法に最小化する鍵は、退職所得控除額の計算にあります。控除額は勤続年数によって明確に計算基準が分かれています。
勤続年数の計算方法における最も重要な鉄則は、「1年未満の端数は切り上げる」という点です。例えば勤続期間が「15年1ヶ月」の場合、端数の1ヶ月を切り上げて「16年」として計算します。1日でも端数があれば丸々1年分として加算されるため、退職時期の交渉や退職日設定の際は必ず意識しておくべき項目です。
具体的な計算基準は以下の通りです。
- 勤続年数が20年以下の場合:
40万円 × 勤続年数(※計算結果が80万円未満の場合は一律80万円)
(例:勤続10年の場合 = 40万円 × 10年 = 400万円) - 勤続年数が20年を超える場合:
800万円 + 70万円 ×(勤続年数 - 20年)
(例:勤続35年の場合 = 800万円 + 70万円 × 15年 = 1,850万円) - 障害退職となった場合:
上記の計算結果に一律100万円が加算されます。
ここから実際の退職金の手取り計算へと進みます。課税の基礎となる「課税退職所得金額」は、以下の数式で算出します。
課税退職所得金額 =(退職金支給額 - 退職所得控除額)× 1/2(※1,000円未満切り捨て)
算出した課税退職所得金額に対し、所得税の速算表(5%〜45%の累進税率)を適用し、基準所得税額を計算します。さらにその所得税額に復興特別所得税(2.1%)を加算し、住民税(一律10%:都道府県民税4%+市区町村民税6%)を合算したものが最終的な天引き税額となります。
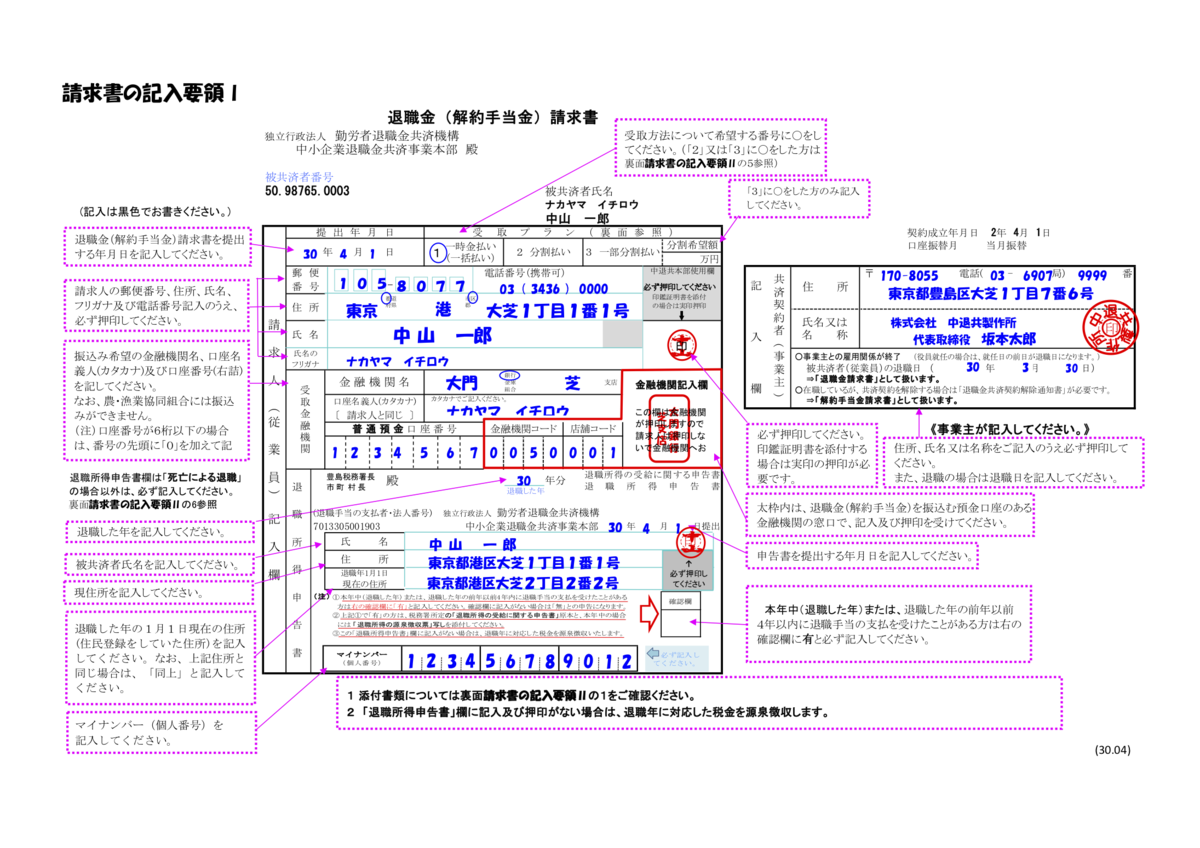
【実態検証】現場で多発するトラブルと確定拠出年金(iDeCo)一時金申告の落とし穴
退職者コミュニティや税務相談の現場では、「申告書を出したのに想定より税金が引かれていた」「確定申告で追徴を請求された」といったトラブルが後を絶ちません。その多くは、確定拠出年金一時金申告との併用時における「控除枠の重複調整」に起因しています。
退職金とiDeCo(個人型確定拠出年金)や企業型確定拠出年金(企業型DC)の一時金を同じ年に受け取る場合、これを同一年内の重複受給と呼びます。退職所得控除は「1人あたり」の年間の枠であるため、会社退職金とiDeCo一時金で二重に満額控除を使うことは認められていません。
SNSや実務の現場で頻出しているリアルな事例として、以下のような失敗パターンが報告されています。
「会社の総務部に申告書を出して安心していたら、同じ年に満期を迎えて一時金受給したiDeCoの記録を申告書に書き忘れていた。後日、税務署から重複控除の是正を求めるお尋ねが届き、想定外の追徴税と延滞税を支払う羽目になった。」
同一年内に両方を受け取る場合、申告書の「B欄」や「C欄」に先に受け取った一時金の支払者や受給年月の情報を正確に記載し、加入期間が重複している年数分の控除額を差し引いて調整しなければなりません。受給順序や受給年をずらすことで控除枠を最大化できるケースもあるため、退職金と確定拠出年金の受け取り時期は入念なシミュレーションが必要です。
一般に知られていない盲点とネットの誤解|提出期限と確定申告の救済策
ネット上の情報や退職者の間には、手続きに関する危険な誤解が散見されます。トラブルを防ぐために、正しい実務知識を押さえておく必要があります。
誤解1:「退職金をもらったら全員が確定申告をしなければならない」
これは完全な誤りです。「退職所得の受給に関する申告書」を会社に提出していれば、会社が退職金支給時に退職所得控除や1/2課税を適用して正確な税額を源泉徴収するため、退職所得に関する確定申告は原則として一切不要です。むしろ、提出済みの退職所得を誤って確定申告書に合算記載したことで、社会保険料や翌年の住民税の算定基準が跳ね上がってしまう二次被害すら発生しています(※退職所得は分離課税のため申告不要を選べば国保料等の算定対象外となります)。
誤解2:「退職してからゆっくり提出すれば良い」
提出先と提出期限は厳密に定められています。提出先は勤務先(退職金を支払う事業者)であり、提出期限は「退職金の支払を受ける時(実際の振込処理日)の前日まで」です。実務上は、会社の人事・給与計算の締め日に合わせて「退職日の2週間〜1ヶ月前」に提出を求められるのが一般的です。退職金の振込処理が完了した後に提出しても、会社側は源泉徴収を変更できないため、未提出扱いとなってしまいます。
万が一、期日までに提出が間に合わず手取りが激減してしまった場合でも、救済措置は用意されています。退職した翌年の2月16日から3月15日までの確定申告期間(還付申告であれば退職翌年の1月1日から5年間有効)に、勤務先から交付された「退職所得の源泉徴収票」を添えて所轄税務署に還付申告を行えば、払いすぎた税金は全額戻ってきます。慌てずに確定申告の手続きを進めてください。

【プロの結論】2026年最新の税制改正注意点と賢い受給戦略
退職所得課税を巡っては、働き方の多様化や労働市場の流動化を背景に、政府税制調査会などにおいて「勤続20年超で1年あたりの控除額が40万円から70万円へ拡大する優遇措置」の見直し論議が断続的に行われています。
2026年最新の税制改正注意点として、現行制度では勤続20年超の控除拡充ルールおよび一般的な従業員に対する「1/2課税」は維持されています。ただし、役員等(勤続5年以下の短期役員等)や勤続年数5年以下の一般退職者に対する退職手当(控除後300万円を超える部分の1/2課税除外ルール)など、短期勤続者に対する課税強化策は既に厳格に運用されています。短期間で転職を繰り返すキャリア形成を行っている方は、勤続年数が5年以下の場合に手取りの課税優遇が制限されるリスクを計算に入れておく必要があります。
後悔しない受給戦略として、以下の判断基準を徹底してください。
- 提出が絶対不可欠な人:退職金制度のある企業を退職するすべての正社員・契約社員・パート従業員(支給額にかかわらず提出が最善策)。
- 受給時期の再検討が必要な人:60歳以降に「会社退職金」「iDeCo一時金」「企業型DC一時金」など複数の退職手当を数年以内に重複して受給する予定がある人(年金の分割受給や受給年の分離を検討すべき)。
【退職所得申告書の記入例】に関するよくある質問(FAQ)
Q1:退職所得の受給に関する申告書はどこで手に入りますか?
A1:通常は退職手続きの一環として勤務先の人事・総務部門から配布されます。手元にない場合や紛失した場合は、国税庁の公式ウェブサイトの「退職所得申告書」様式ダウンロードページから無料でPDFを印刷して利用できます。
Q2:申告書を出し忘れて手取りが20%以上減って振り込まれました。もう税金は戻りませんか?
A2:退職した翌年に所轄の税務署へ確定申告(還付申告)を行うことで、払いすぎた所得税・復興特別所得税の還付を受けられます。勤務先から発行される「退職所得の源泉徴収票」を大切に保管し、翌年1月以降に申告手続きを行ってください。
Q3:パートや契約社員の退職でもこの申告書を提出する必要がありますか?
A3:雇用形態にかかわらず、退職手当等の支給がある場合は提出が必要です。退職金の額面が小さく退職所得控除の範囲内に収まる場合であっても、申告書を提出しないと一律20.42%が源泉徴収されてしまうため、必ず提出してください。
まとめ:提出1枚で手取りを守る!確実に手続きを済ませるためのチェックリスト
「退職所得の受給に関する申告書」は、用紙1枚の記入と提出だけで数百万円規模の手取り資産を守ることができる、極めて重要度の高い税務書類です。未提出による手取り激減のダメージを避け、正当な税制優遇を受けるために、以下の項目を最終確認してください。
- 勤務先から書類を受け取ったら後回しにせず、入社日・退職日・勤続年数を確認して速やかに記入する。
- 勤続年数は1年未満の端数を切り上げて控除枠を正しく計算する。
- 同一年内にiDeCoや他の退職金受給がある場合は、重複受給の記載漏れがないか確認する。
- 勤務先が指定する提出期限(支払日の前日まで)を厳守して社内担当部署へ提出する。
正しい知識を持ち、確実に手続きを完了させて、大切な退職資金を無駄な税負担から守り抜いてください。 (出典: 退職 所得 申告 書 記入 例(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。