領収書の保管期限は7年か10年か?法人・個人の決定的な違い【2026】
決算期や確定申告の時期を迎えるたびに、経理担当者や個人事業主の頭を悩ませるのが溜まり続ける領収書の山です。「領収書は7年保管すれば問題ない」「会社法では10年と聞いた」など、断片的な情報が飛び交い、判断に迷う現場は後を絶ちません。
2026年現在、電子帳簿保存法による電子取引データの保存義務化やインボイス制度(適格請求書等保存方式)が完全に定着したことで、書類管理の基準は過去にないほど厳格化されています。実は、単なる黒字・赤字の違いや税法・会社法の管轄によって、法的リスクを回避するために必要な年数は根本から異なります。
📌 【この記事の重要ポイントまとめ】
- 要点1:法人の領収書は法人税法上「原則7年」だが、赤字決算による欠損金の繰越控除や会社法の規定を踏まえると実質「10年保存」が鉄則。
- 要点2:個人事業主は青色申告で原則7年、白色申告は5年とされるが、インボイス発行事業者は白色申告であっても適格請求書として「7年保存」が義務付けられる。
- 要点3:電子取引データは紙出力保存が認められず、スキャン保存した紙の領収書は要件を満たした段階で即時破棄できる仕組みが2026年実務の標準形となっている。
【2026年最新】領収書の保管期限は7年か10年か?法人・個人別の決定打
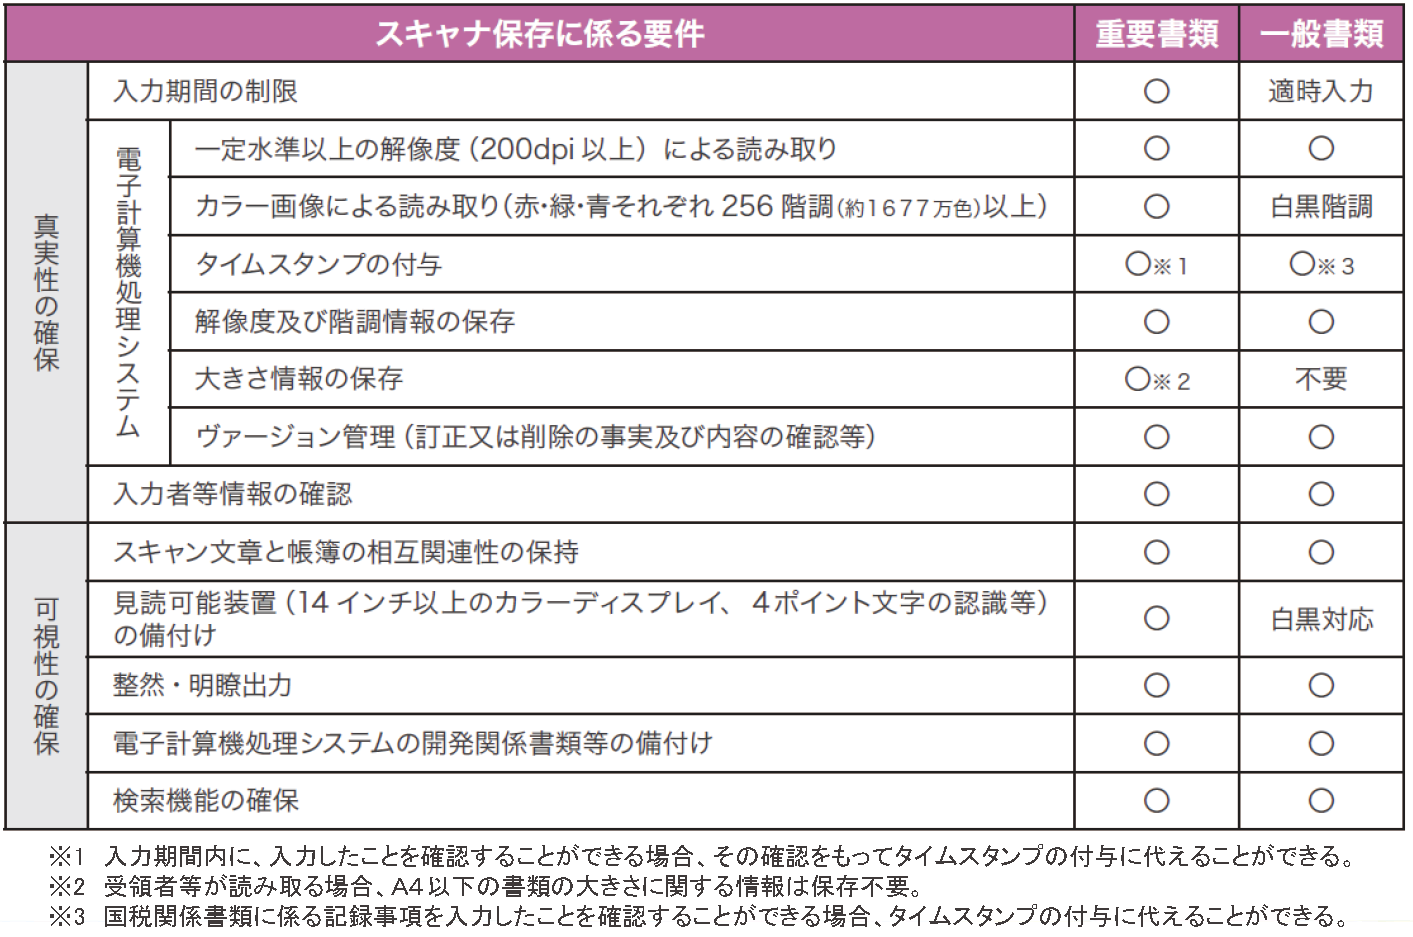
領収書の保管年数をめぐる混乱の根本的な原因は、「税法」と「会社法」で求められる保存期間が異なる点にあります。国税庁が定める「国税庁 帳簿書類の保存期間」のガイドラインでは、法人税法における領収書の保存義務を原則7年としています。しかし、企業の財務状況や適用する法規によって、この年数は10年へと延長されます。
特に法人の場合、最も警戒すべきなのが「欠損金の繰越控除 帳簿保存 10年」の要件です。平成30年(2018年)4月1日以後に開始した事業年度において赤字(欠損金)が発生した場合、その欠損金を将来の黒字と相殺して法人税を圧縮するためには、当該事業年度の帳簿書類を10年間保存しなければなりません。さらに、「会社法 商業帳簿 保存期間 10年」の条項(会社法第432条・第435条)により、株式会社などの法人は商業帳簿および営業に関する重要書類を10年間保存することが義務付けられています。
| 事業者区分・状況 | 詳細・数値データ | 一般的な基準・根拠法令 | 実務上の推奨方針 |
|---|---|---|---|
| 法人(黒字決算) | 税法上は7年間 | 法人税法施行規則第59条 | 会社法(10年)との整合性を考慮し10年保存が安全 |
| 法人(赤字決算・欠損金あり) | 税法上も10年間必須 | 法人税法第57条(欠損金繰越控除) | 税務否認を避けるため10年間完全保管 |
| 個人事業主(青色申告) | 原則7年間(一部5年) | 所得税法施行規則第63条 | 仕分基準を煩雑にせず一律7年保存を推奨 |
| 個人事業主(白色申告) | 帳簿7年・領収書5年間 | 所得税法施行規則第102条 | インボイス登録者は特例なく7年保存へ移行 |
| インボイス発行事業者 | 一律7年間 | 消費税法第30条・第57条の4 | 法人・個人問わず適格請求書等は7年保存必須 |
このように、「領収書 保管期間 法人 10年」という言説が実務界で定着している背景には、赤字期のリスクヘッジと会社法遵守の双面が存在します。保管期限の起算日は「領収書の発行日」ではなく、「確定申告書の提出期限の翌日」となる点も正確に把握しておく必要があります。
個人事業主の保存義務|青色申告7年・白色申告5年とインボイスの罠
個人事業主の場合、申告区分によって領収書の法的保存期間が分かれています。まず「青色申告 領収書 保管義務 7年」は、青色申告事業者が青色申告特別控除(最大65万円控除)などの税制優遇を受けるための前提条件です。前々年の事業所得等の金額が300万円以下の場合は5年で足りる例外規定もありますが、売上の増減によって年数を仕分ける管理コストを考えると、現場では7年保存で統一するのが定石です。
一方、「個人事業主 領収書 保存期間 白色申告」については、法定帳簿(収入や経費を記録した帳簿)が7年、領収書や請求書などの証拠書類は5年と定められています。ところが、ここに大きな落とし穴が存在します。
消費税の適格請求書発行事業者に登録している場合、「インボイス制度 適格請求書 保管期間」のルールが上書きされます。インボイス制度下では、買い手側として仕入税額控除を適用するため、あるいは売り手側として控えを保持するために、交付・受領した適格請求書や適格簡易請求書(レシート類)を確定申告期限の翌日から7年間保存することが義務付けられています。白色申告だからと油断して5年経過後に領収書を破棄してしまうと、消費税法違反となり仕入税額控除を全額否認される危険に直面します。
電子帳簿保存法と紙の領収書|破棄タイミングとスキャナ保存要件
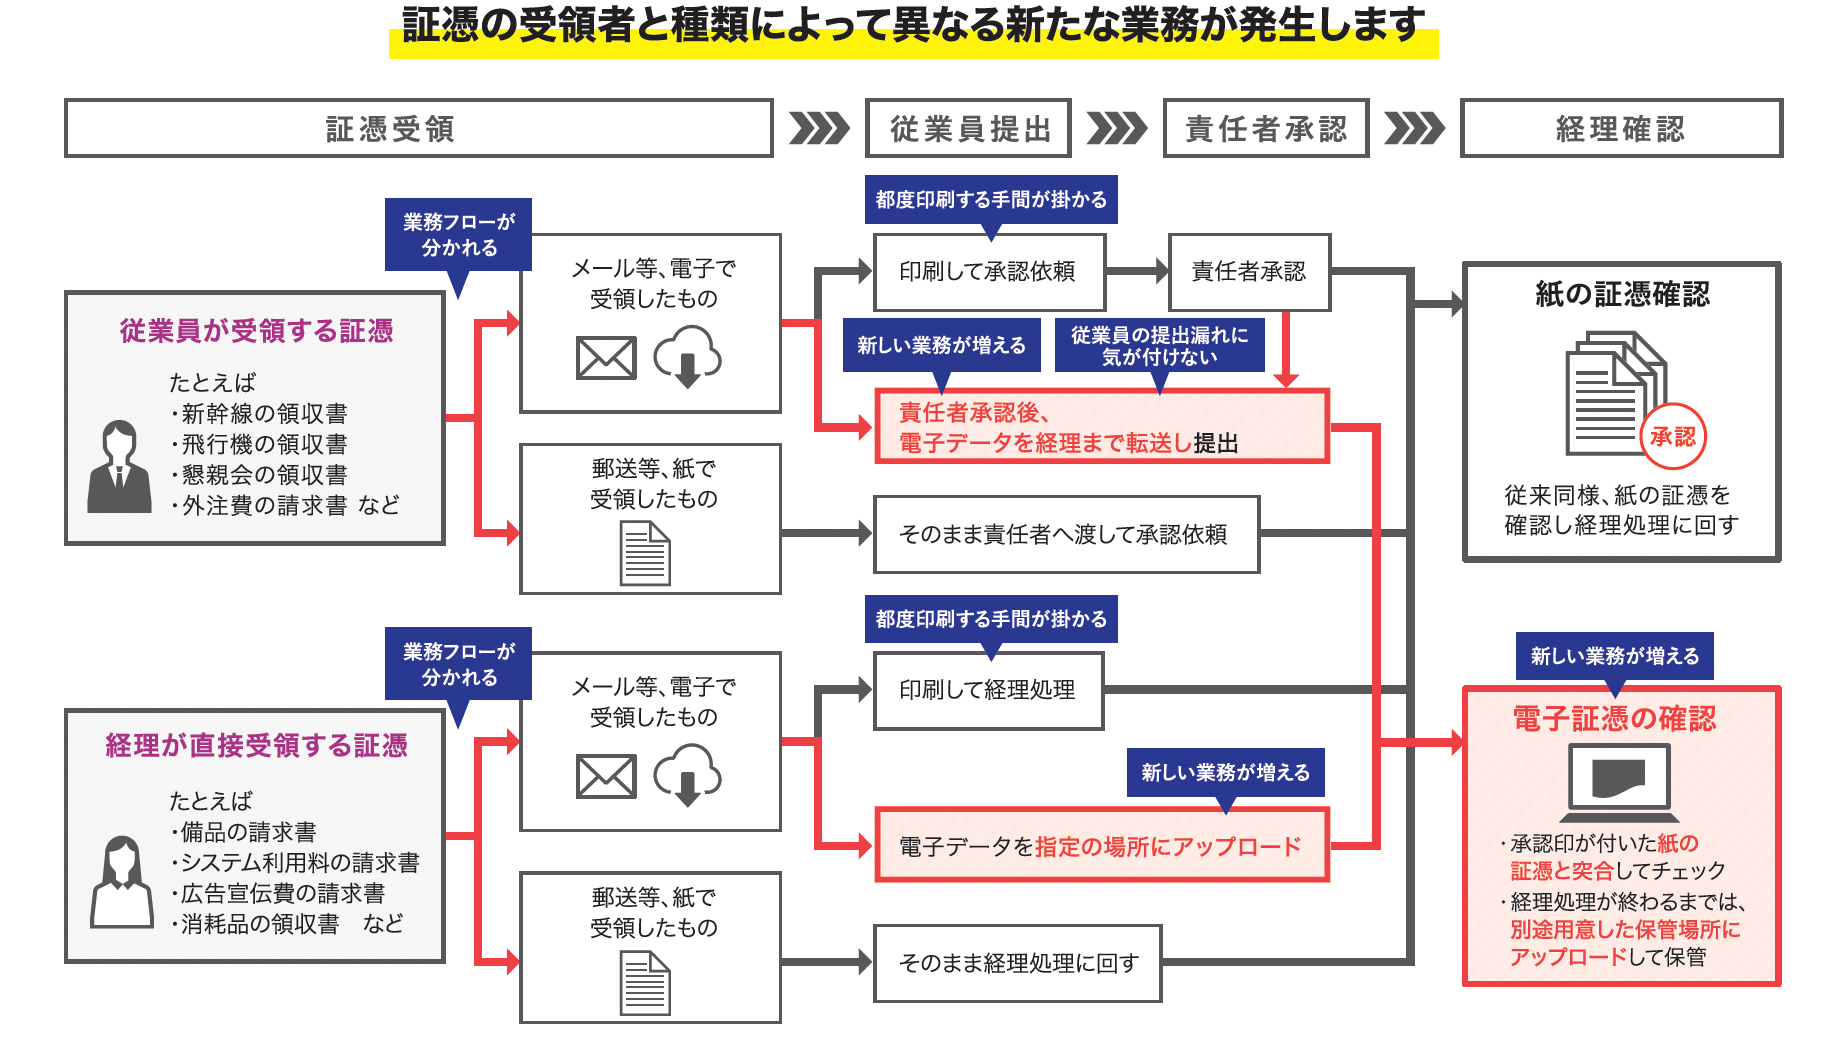
2026年の税務実務において避けて通れないのが、「2026年最新 電子取引データ 保存義務化」の完全履行です。メールで送付されたPDFの請求書や、ECサイト・Webサービス上で発行された領収書データは、紙に印刷して保管する代替措置が原則として認められず、電子データのまま法定要件を満たして保存しなければなりません。
一方で、実店舗での会食や店頭購入などで受け取った「紙の領収書」の処分手順も大きく様変わりしました。「電子帳簿保存法 スキャナ保存 要件」に準拠した運用体制を構築していれば、「紙の領収書 破棄 タイミング」はスキャン後、即時破棄(ダイレクト廃棄)が可能です。
スキャナ保存を適法に行うための主な要件は以下の通りです。
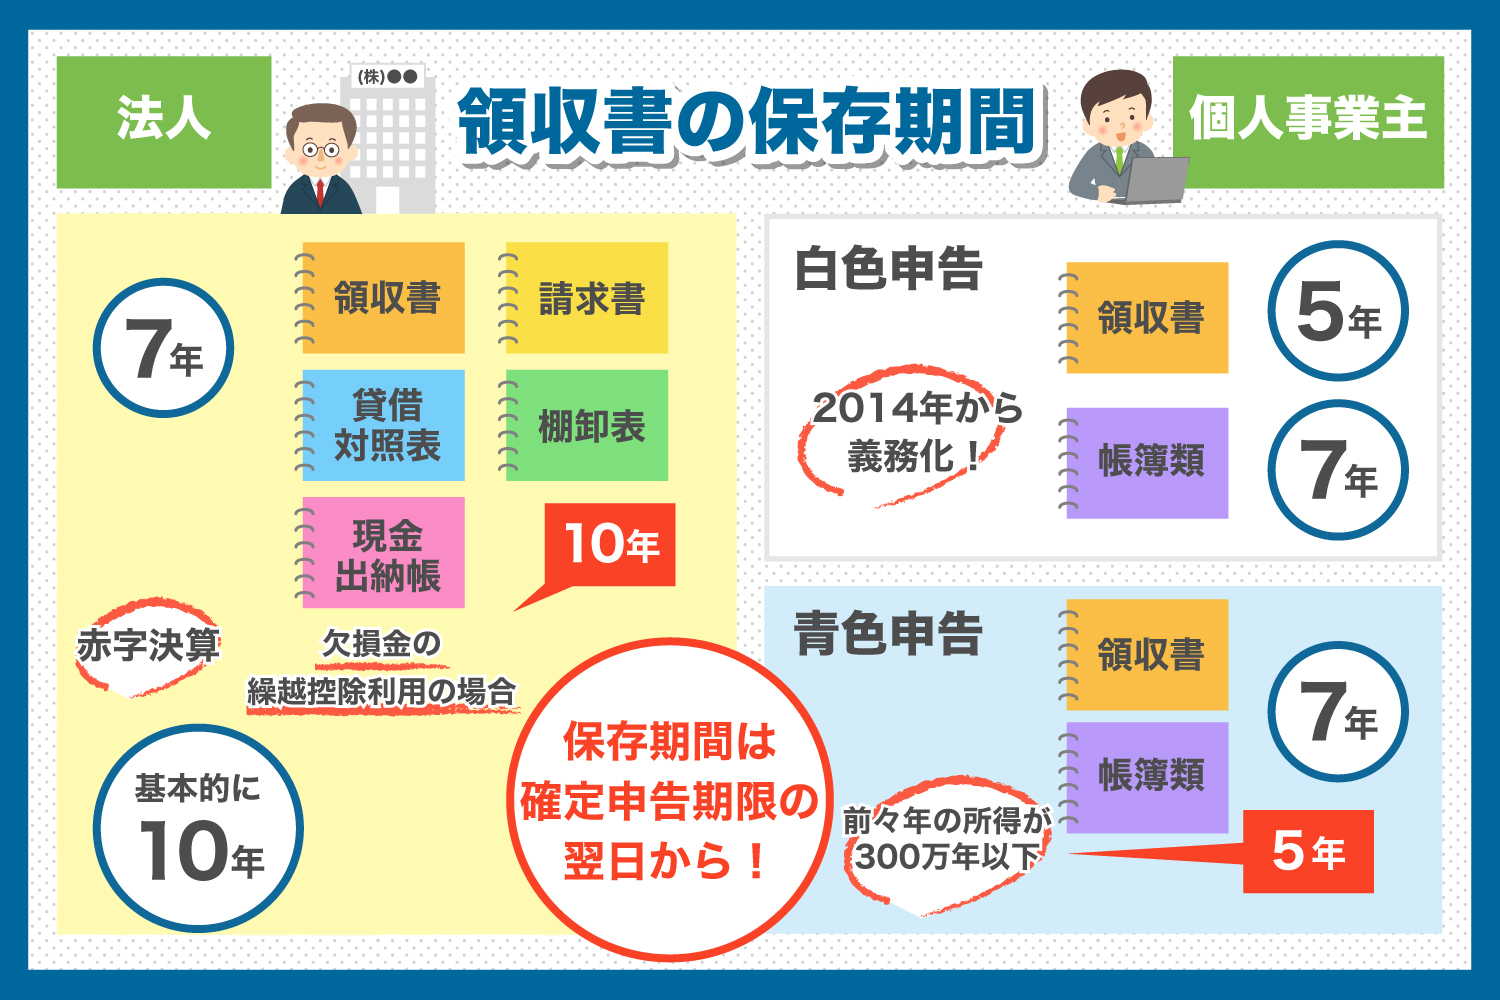
- 入力期間の遵守:領収書の受領後、最長でも約2か月と概ね7営業日以内にスキャンまたは撮影を実施すること。
- 真実性の確保:訂正削除の履歴が残るクラウドシステム等への格納、またはタイムスタンプの付与。
- 可視性の確保:「取引年月日・取引金額・取引先名」での複合検索が可能な状態を維持し、解像度200dpi以上・カラー画像で明瞭に読み取れること。
かつて義務付けられていた税務署への事前承認や、定期検査完了まで原本を保管する義務は撤廃されています。要件を満たすクラウド会計ソフト等に画像をアップロードし、データに不備がないことを確認した時点で紙の原本をシュレッダーにかけても法令上の問題はありません。
【実態検証】税務調査の修羅場と現場目線で見えた「紛失」の代償
「たかが数枚の領収書を紛失したくらいで、大騒ぎになるのか」という疑問を持つ経営者やフリーランスは少なくありません。しかし、現場取材や国税OB税理士の証言から浮かび上がるのは、「税務調査 領収書 紛失 リスク」が事業継続を脅かすほどの威力を持つという冷厳な事実です。
ある都内のIT関連企業(年商1億2,000万円)では、オフィス移転の混乱で過去3年分の領収書が入った段ボール2箱を紛失しました。その翌年に税務調査が入り、調査官から該当期間の交際費・旅費交通費の原本提示を求められたものの提出できず、結果として約850万円の経費計上が否認されました。
「『通帳から引き落とされているのだから経費だとわかるはずだ』と抗弁される経営者がいますが、税務調査において立証責任は納税者側にあります。支出の事実と事業関連性を客観的に証明する一次資料がなければ、調査官は経費性を認めません。さらに消費税の仕入税額控除も全額否認され、追徴税額に過少申告加算税や延滞税が重くのしかかります」(元国税調査官・税理士談)
SNSや相談窓口に寄せられる声を見ても、「保管していたはずのレシートが感熱紙の経年劣化で真っ白に消えていた」「担当者の退職時に引き継がれず行方不明になった」といった管理不全によるトラブルが頻発しています。書類の紛失は、単なる管理ミスにとどまらず、税務上は「証拠隠滅」や「架空経費計上」の疑いすら招きかねない致命的なトリガーとなります。
一般に知られていない盲点と誤解|カード明細は領収書の代わりになるのか
ネット上の掲示板やSNSで広く拡散されている誤解の一つに、「クレジットカードの利用明細書があれば領収書は捨てて良い」という言説があります。この解釈は税務上、極めて危険な誤認です。
「クレジットカード明細 領収書 代用」について国税庁の見解は明確です。クレジットカード会社が発行するWeb明細や利用明細書は、あくまで「カード会員とカード会社との金銭決済事実」を証明する書類に過ぎず、商品やサービスを提供した加盟店(売り手)が発行した証憑書類ではありません。
インボイス制度が施行された現在、仕入税額控除の要件を満たすためには、明細書上に「適格請求書発行事業者の登録番号」「適用税率ごとの対価の額」「消費税額等」が記載されている必要があります。カード会社の月次明細にはこれらの情報が網羅されていないため、税法上の適格請求書・領収書としては扱われません。
カード決済を行った際は、店舗から手渡される「インボイス要件を満たした利用控(レシート)」または「適格請求書」を確実に受領・保管する必要があります。ETC利用料やオンライン決済においても、カード明細ではなく専用の利用明細サービス等から発行されるインボイス対応の電子領収書をダウンロードして保存することが必須条件です。
【プロの結論】バックオフィス崩壊を防ぐ管理基準と実務の鉄則
法令が複雑に交錯する現代において、書類ごとに保存年数を細かく振り分ける管理手法は、人的リソースの浪費とヒューマンエラーを誘発します。バックオフィスの健全な自立とコンプライアンス維持のために導入すべき判断基準は明快です。
【プロの結論】法人・個人事業主の保存運用マトリクス
▼「10年保存」を選択すべき事業者:
- すべての法人企業(黒字・赤字を問わず、会社法遵守と将来の繰越欠損金活用を見据える組織)
- 将来的に法人化(法人成り)や事業承継、M&Aを計画している個人事業主
- 設備投資が大きく、単年度で大規模な赤字が発生する可能性のある事業者
▼「7年保存」で効率化すべき事業者:
- インボイス登録済みの個人事業主・フリーランス(青色・白色問わず)
- スキャナ保存を完全導入し、クラウド上で書類を一元管理している小規模事業者
書類保管に対する「捨てられない不安」を放置すると、オフィスのスペースを圧迫するだけでなく、いざ税務調査が入った際の検索性を著しく低下させます。紙で受領したものは受領後即座にスキャンしてクラウド上で検索可能な状態にし、電子データは月別に体系化されたフォルダへ自動格納する――この「入口でのデジタル完結」こそが、法改正に振り回されない最強の防御策となります。
【領収書の保管期限】に関するよくある質問(FAQ)
Q1:保管期間の「7年」「10年」は、レシートに印字された日付から数えればよいですか?
A1:いいえ、レシートの発行日ではありません。起算日は「その事業年度の確定申告書の提出期限の翌日」です。例えば、3月決算法人であれば確定申告期限である5月末日の翌日(6月1日)から起算して7年または10年間となります。期首に受け取った領収書は、実質的に8年近く保管することになるため計算に注意してください。
Q2:店舗で受け取る感熱紙のレシートが、数年で印字が消えて読めなくなりそうです。どう対策すべきですか?
A2:感熱紙は光や熱、皮脂により経年劣化で文字が消失しやすいため、受領後速やかにスマートフォンのカメラ等で撮影し、電子帳簿保存法のスキャナ保存要件に従ってクラウドに保存するのが最も確実です。紙のまま保管する場合は、直射日光と高温多湿を避けたファイル保管を行い、文字が薄いものはコピーを取って原本と一緒にホチキス留めしておく実務対応が有効です。
Q3:Amazonや楽天などのネット通販で購入した備品の領収書はどう保管すればいいですか?
A3:Webサイトから発行される領収書PDFは「電子取引」に該当するため、紙に印刷して保管することは認められません。PDFデータをダウンロードし、「日付_金額_取引先名」等の命名ルールを付与するか、電子帳簿保存法に対応した経理システムにアップロードして、電子データの状態で確定申告期限の翌日から7年間(法人の場合は10年推奨)保管してください。
まとめ:法改正に振り回されない堅牢な書類管理体制へ
領収書の保管期限は、表面上の税法ルールだけでなく、企業の財務状況や会社法、インボイス制度、電子帳簿保存法が複雑に絡み合う領域です。「法人=10年」「インボイス登録済みの個人事業主=7年」をベースラインとして社内規定を定め、電子保存の仕組みを定着させることが、予期せぬ追徴課税リスクから事業を守る最短ルートとなります。 (出典: 領収 書 保管 期限(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。