東京海上日動の地震保険|年末調整の書き方と損しない控除申告完全ガイド
秋から冬にかけて勤務先から配布される「給与所得者の保険料控除申告書」。東京海上日動で「トータルアシスト住まいの保険」などに加入しているものの、「控除証明書のどこを見ればいいのか」「火災保険と地震保険で書く金額が違うのか」と筆が止まってしまう方は少なくありません。手元に届くハガキには複数の数字や保険用語が並び、一見すると非常に複雑に感じられます。
地震保険料控除は、適切に申告することで所得税と住民税の負担をダイレクトに軽減できる重要な手続きです。しかし、旧長期損害保険料との区別や名義の扱いを誤ると、本来受けられるはずの還付を取りこぼすリスクもあります。本稿では、国税庁の最新基準と損害保険実務に基づき、東京海上日動の控除証明書の見方から申告書の具体的な記入手順、よくある落とし穴の回避策まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:申告書に記入するのは「火災保険料」ではなく「地震保険料(または旧長期損害保険料)」の証明額・申告額である。
- 要点2:所得税は最大5万円(全額控除)、住民税は最大2.5万円(半額控除)が上限となり、年収や税率に応じて数千円〜1万円超の税金が還付される。
- 要点3:妻名義の契約であっても生計を一にする配偶者として夫の申告に合算可能であり、2026年現在はマイナポータル連携による自動入力も普及している。
【2026年最新】東京海上日動の控除証明書の見方と申告書の記入箇所
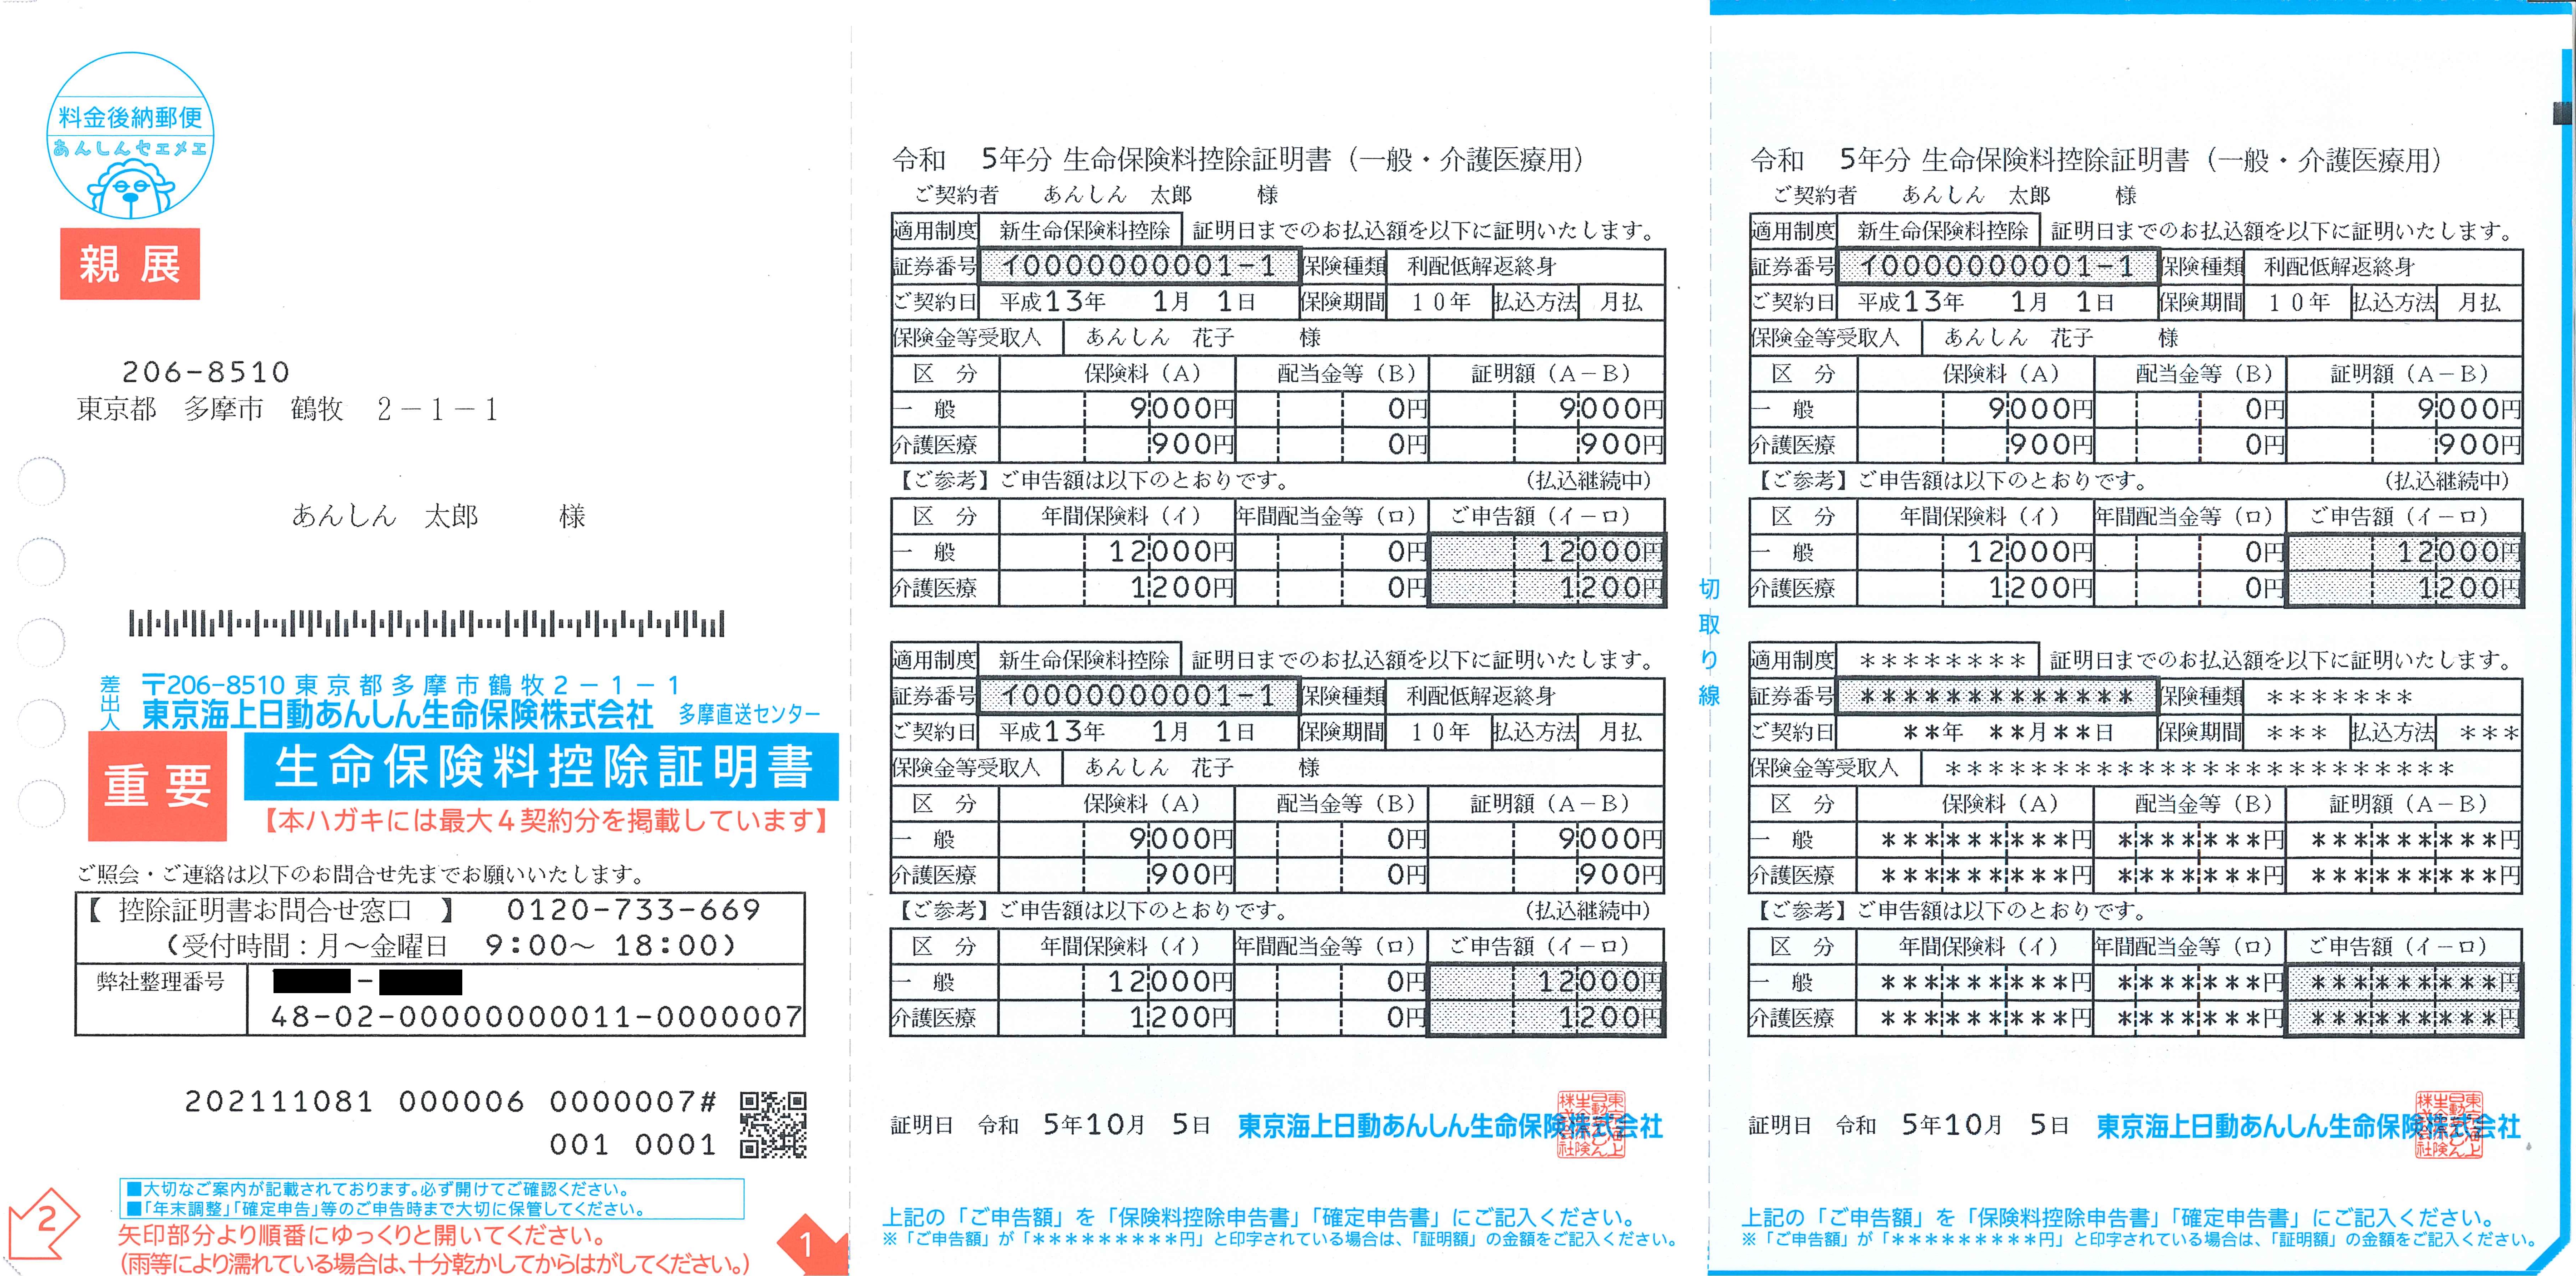
年末調整の用紙を前にして最も多い戸惑いが、「手元のハガキのどの数字を申告書に写せばよいか」という点です。東京海上日動から届く圧着ハガキ「地震保険料控除証明書(兼・割戻金通知書など)」を開くと、契約内容、適用区分、支払保険料などの項目が記載されています。
まず確認すべきは、ハガキ中央または右側に記載されている「保険等の種類」と「控除の対象となる保険料の額」です。「トータルアシスト住まいの保険」をはじめとする火災保険にセットされた地震保険の場合、保険料全体のうち「地震保険料」に該当する部分のみが控除対象として印字されています。長期一括契約を結んでいる場合でも、ハガキには「当年分(申告年度分)」として計算された申告用金額が明記されているため、その数値をそのまま転記します。
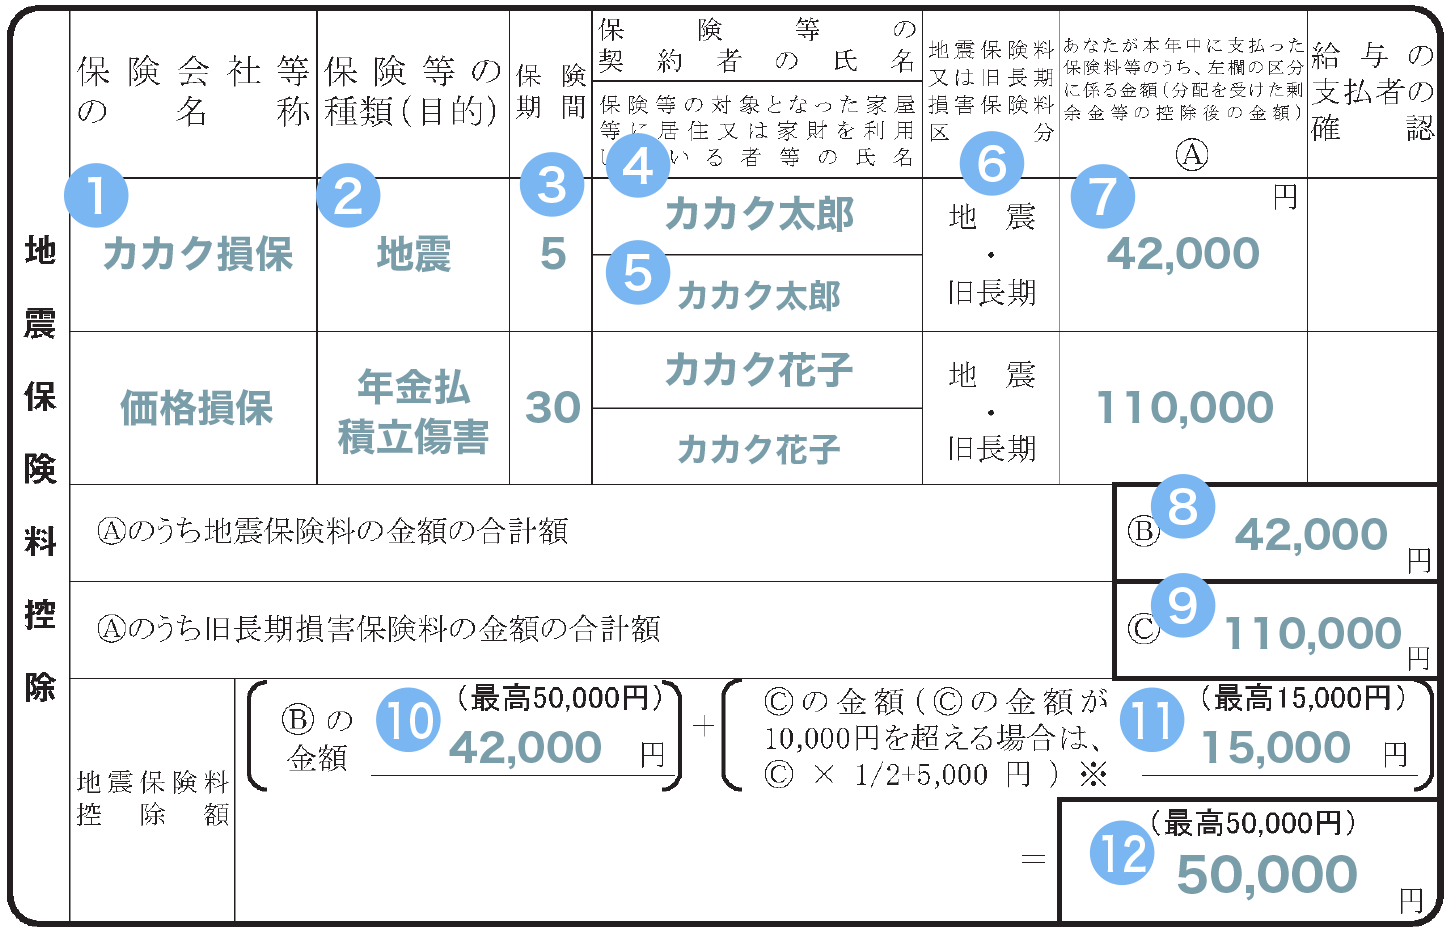
勤務先へ提出する「給与所得者の保険料控除申告書」における給与所得者の保険料控除申告書 記入箇所は、用紙の右側中央に位置する「地震保険料控除」のブロックです。以下の項目を順に埋めていきます。
- 保険会社等の名称:「東京海上日動火災保険株式会社」または「東京海上日動」と記入。
- 保険等の種類:「トータルアシスト住まいの保険(地震保険)」や「地震保険」と記入。
- 保険期間:証明書に記載された保険始期から終期(例:2024/04/01〜2029/04/01など)を記入。
- 保険等の契約者の氏名:契約者本人の氏名を記入。
- 保険等の対象となった家屋等の居住者又は資産の利用者の氏名・続柄:実際に住んでいる本人や家族の氏名、および申告者から見た続柄(「本人」「妻」など)を記入。
- 区分(「地震」または「旧長期」):証明書の区分欄に従い、「地震」にチェックまたは丸を付ける。
- あなたが本年中に支払った保険料等の金額(控除対象額):証明書に印字された「申告額」を正確に記入。
なお、平成18年(2006年)12月31日以前に締結した一定の損害保険契約については「旧長期損害保険料」として扱われます。この場合、旧長期損害保険料 控除 書き方としては、区分欄で「旧長期」を選択し、証明書に記載された旧長期損害保険料の金額を記入することになります。
年末調整でいくら戻る?地震保険料控除の上限額と節税シミュレーション
「手続きをすると実際に税金はいくら戻るのか」という疑問を持つ納税者は少なくありません。地震保険料控除の適用を受けることで、課税所得から一定額が差し引かれ、その結果として所得税の還付および翌年度の住民税の減額が行われます。
国税庁が定める地震保険料控除 上限額は、所得税が最高50,000円(支払額が5万円以下なら全額控除)、住民税が最高25,000円(支払額の2分の1が控除)です。旧長期損害保険料の場合は、所得税の上限が15,000円、住民税の上限が10,000円となります。両方の契約がある場合は合算して申告できますが、全体の適用上限は所得税50,000円、住民税25,000円に据え置かれます。
制度ごとの適用要件と税負担軽減の目安を整理した以下の比較表で、全体像を確認できます。
| 保険区分 | 詳細・数値データ(控除限度額) | 一般的な基準・計算ルール | 編集部の見解・評価 |
|---|---|---|---|
| 地震保険料(現行制度) | 所得税:最高50,000円 住民税:最高25,000円 | 支払額5万円以下は全額所得控除。 住民税は支払額の50%(上限2.5万円)。 | 満額(年間5万円)加入している場合、控除枠を無駄なく最大限に活用可能。 |
| 旧長期損害保険料(経過措置) | 所得税:最高15,000円 住民税:最高10,000円 | 2006年末以前の満期返還金等付長期契約。支払額に応じて段階的控除。 | 年々契約満期等で減少傾向だが、該当契約がある場合は確実に併用申告すべき。 |
| 地震+旧長期の併用時 | 所得税:最高50,000円 住民税:最高25,000円 | それぞれの計算式で合算後、全体上限枠(所得税5万/住民税2.5万)を適用。 | 同一契約で両方の性質を持つ場合は、いずれか有利な区分(通常は地震)を選択。 |
| 還付金額の目安(年収500万円) | 合計:約7,500円相当 (所得税約5,000円+住民税約2,500円) | 所得税率10%+住民税率10%で試算(控除満額5万円適用時)。 | 1回の簡単な申告で毎年確実に手元資金が浮くため、手続き漏れは明確な損失。 |
課税所得税率が20%(年収700万〜800万円前後など)の世帯であれば、所得税だけで10,000円、住民税と合わせて年間約12,500円の節税効果を生み出します。手続きにかかる時間は数分程度であり、費用対効果の極めて高い税務処理といえます。
【実態検証】利用者の生の声と現場目線で見えた年末調整のリアル
年末調整の現場取材やSNS、相談掲示板などを検証すると、東京海上日動の地震保険申告に関して毎年同じような混乱やトラブルが繰り返されている実態が浮き彫りになります。
最も頻発するトラブルが「控除証明書がいつ届くのかわからない」「ハガキを捨ててしまった」という紛失・未着問題です。損害保険各社において、控除証明書は通常10月中旬から10月下旬にかけて一斉発送されます。しかし、初年度(契約初年)に関しては保険証券に同封されて契約時に届いているケースが多く、「秋になってもハガキが届かない」と勘違いする事例が後を絶ちません。
もし紛失した場合は、東京海上日動の契約者専用ページ(マイページ)からのWeb発行、あるいは担当代理店・お客様サポート窓口への連絡によって東京海上日動 控除証明書 再発行の手続きが可能です。Web再発行であれば即座に電子データ(XML形式)やPDFをダウンロードできるため、勤務先への提出期限が迫っている場合でも慌てる必要はありません。
また、近年は行政手続きのデジタル化が進み、地震保険 年末調整 マイナポータル連携を活用する企業や従業員が急増しています。マイナポータルと保険会社の電子交付サービスを連携させることで、証明書データを年末調整クラウドシステムへ直接取り込み、手書きでの転記ミスや添付書類の紛失を完全にゼロに抑える運用が一般化しています。
一般に知られていない盲点とネットの誤解を徹底是正
ネット上の情報や社内の口コミには、制度への誤解に基づく不正確なアドバイスが散見されます。実務上、特に注意すべき3つの盲点を解説します。
1. 「火災保険」と「地震保険」の混同
「火災保険に入っているから全額控除できる」という認識は完全な誤りです。かつて存在した「損害保険料控除」は税制改正に伴い廃止され、現在は年末調整 火災保険 地震保険 違いとして明確に区別されています。火災保険の保険料単体は控除の対象外であり、控除できるのは付帯している「地震保険部分」のみです。控除証明書に書かれている「総保険料」ではなく、必ず「地震保険料」の枠の金額を記入してください。
2. 妻名義の契約を夫の年末調整で申告できるか
共働き世帯や配偶者が契約者になっている場合、地震保険 年末調整 妻名義の取り扱いについて迷う声が多く寄せられます。所得税法上の要件として、「申告者本人または生計を一にする配偶者・親族が所有し、常時居住している家屋・家財」であり、かつ「申告者本人が保険料を負担している」実態があれば、妻名義の契約であっても夫の年末調整で控除を受けることが法的に認められています。名義が妻であっても、家計を同一にする夫が申告書に記入して問題ありません。
3. 書き損じ時の訂正ルール
紙の申告書に手書きする際、数字を書き間違えてしまった場合の対処法です。東京海上日動 保険料控除申告書 書き損じが発生した場合、修正テープや修正液の使用は原則推奨されません。間違えた箇所に「二重線」を引き、その上下の余白に正しい数値を記入します。なお、国の行政手続き見直しにより、現在では訂正印(押印)を求める運用は廃止されており、二重線による訂正のみで受理されます。
【プロの結論】確実に税金を取り戻すための判断基準とチェックリスト
保険料控除を確実に成功させるための判断基準は明確です。まず、手元の契約が「地震保険料」か「旧長期損害保険料」かをハガキの表記で切り分け、記載されている「申告額」をそのまま転記することです。年払いや長期一括払いの総額と、当年分の控除対象額を取り違えないことが最大の防止策となります。
勤務先のシステムがWeb申請に対応している場合は、マイナポータル連携による電子的提出を選択するのが最も合理的です。書類の保管義務や手書きの手間から解放され、記入ミスによる書類差し戻しのリスクを根本から防ぐことができます。
【東京海上日動の地震保険と年末調整の書き方】に関するよくある質問(FAQ)
Q1:東京海上日動の地震保険料控除証明書はいつ頃届きますか?届かない場合はどうすればいいですか?
A1:継続契約の場合、例年10月中旬〜下旬頃に圧着ハガキで順次発送されます。今年新たに契約された方は、契約時に届いた「保険証券」に控除証明書が添付されている場合があります。見当たらない場合は、東京海上日動の公式マイページから電子発行するか、代理店・コールセンターへ再発行を依頼してください。
Q2:妻名義で自宅の火災・地震保険を契約していますが、夫の年末調整で申告しても法的に問題ありませんか?
A2:問題ありません。生計を一にする配偶者や親族が所有・居住する資産にかかる保険であり、申告者本人がその保険料を支払っている(家計から支出している)実情があれば、夫側の控除申告書に記載して控除を受けることができます。
Q3:トータルアシスト住まいの保険で、火災保険料と地震保険料が両方書かれています。どちらの金額を書けばいいですか?
A3:申告書の地震保険料控除欄には、「地震保険料」として記載されている金額のみを記入します。火災保険料部分は原則として控除対象外のため、合算して記入しないよう注意してください。
Q4:申告書の金額を書き間違えてしまいました。書類を再発行してもらう必要がありますか?
A4:再発行の必要はありません。間違えた箇所に定規などで二重線を引き、余白部分に正しい金額をはっきりと記入してください。現在、年末調整書類の訂正に訂正印を押す必要はありません。
まとめ:手続きの自動化と正しい申告で賢く節税を
東京海上日動の地震保険における年末調整手続きは、控除証明書に印字された「地震保険料の申告額」を特定し、申告書の所定欄に正確に転記するだけのシンプルな作業です。しかし、火災保険料との混同や名義の誤認による申告漏れは、毎年のように発生しています。
地震保険料控除は、私たちが万一の自然災害に備えつつ、国の税制優遇を最大限に享受できる権利です。ハガキの紛失時にはマイページでの再発行やマイナポータル連携を上手に活用し、期限内に正しい申告を行って確実に還付金を受け取りましょう。 (出典: 東京 海上 日動 地震 保険 年末 調整 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。