個人の領収書の書き方完全ガイド|宛名・但書・5万円印紙と税対応
フリーランスや副業ワーカーの増加に伴い、個人事業主だけでなく一般の個人間でも金銭のやり取りに伴う領収書の発行機会が増加しています。手書きの領収書1枚であっても、記載項目の不備や法律上の要件を満たしていない場合、税務調査での経費否認や取引先との金銭トラブルに発展するリスクを孕んでいます。
宛名の書き方から但し書きの適切な表現、収入印紙が必要となる境界線、インボイス制度への対応まで、個人が領収書を扱う際に押さえておくべき実務上のルールと注意点を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名は「上様」を避け、個人名または正式名称を記載し、但し書きは品目を具体化して経費否認リスクを防ぐ。
- 要点2:紙の領収書は税抜5万円以上で200円の収入印紙が必須だが、PDF等の電子領収書なら金額に関わらず貼付不要。
- 要点3:民法486条により個人取引でも発行義務があり、白色申告でも5年(帳簿類は7年)の適切な保管義務が課される。
【基本構成と必須項目】個人が発行する領収書の正しい書き方と改ざん防止ルール
個人が発行する領収書であっても、法的効力を持たせるためには税法上および商法上で定められた必要事項を正確に網羅しなければなりません。市販の領収書用紙や無料テンプレートを使用する際も、記載ルールを遵守することが不可欠です。
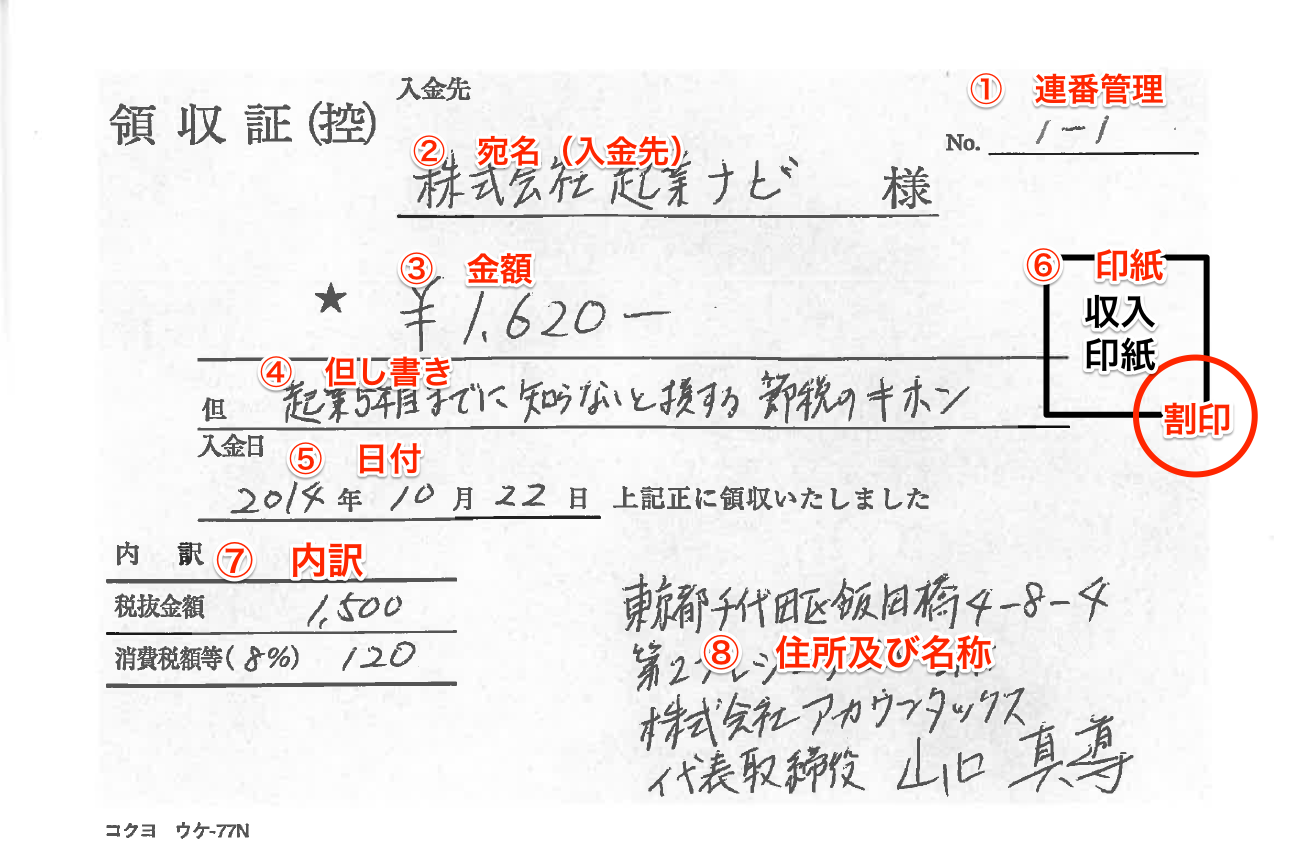
領収書に記載すべき基本項目は以下の6点です。
- 発行年月日:実際に金銭を受領した日付を西暦または和暦で正確に記載(例:2026年4月1日)。
- 宛名:支払者の氏名、または法人名・屋号を略さず正確に記載。
- 金額:改ざん防止策を施した形式で合計受取金額を記載。
- 但し書き:どのような商品・サービスに対する対価であるかを具体的に記載。
- 発行者情報:発行者の氏名(または屋号)、住所、連絡先電話番号を記載。
- 印鑑(受領印):発行者情報の横に認印または屋号印を押印。
特に重要なのが、金額の改ざん防止措置です。後から数字を書き加えられないよう、以下の厳格な表記ルールを徹底してください。
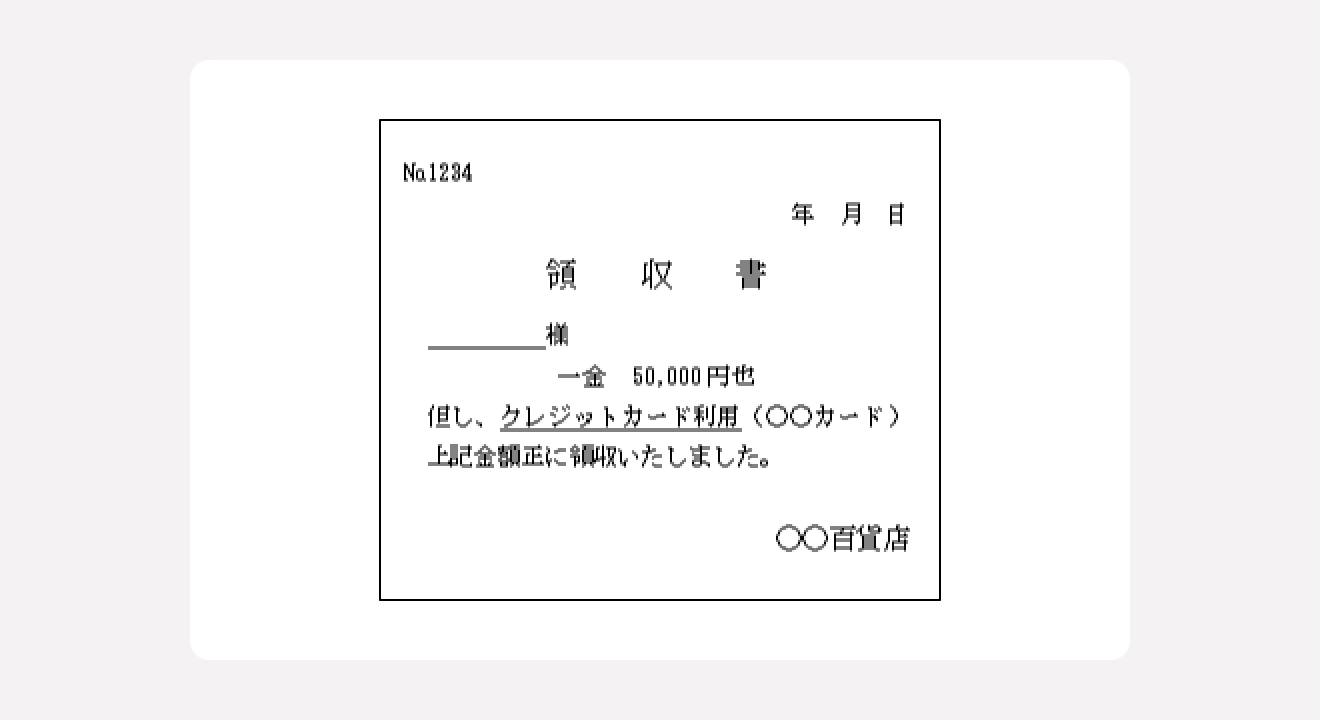
手書きの場合、金額の先頭に「¥」や「金」、末尾に「円」や「-」「※」を必ず記入します。例えば「¥50,000-」や「金50,000円也」のように、空白を作らずに記載します。また、数字の区切りには必ず3桁ごとのカンマを用います。漢数字を使用する場合は、「壱、弐、参、拾」といった大字を用いることで偽造リスクを最小限に抑えられます。
発行者の押印に関しては、個人事業主の場合、認印や屋号印が一般的です。インク浸透印(シャチハタなど)は経年劣化による印影の薄れや、同型印の入手が容易である点から法的な信頼性が低いため、ビジネス上の領収書では朱肉を使う認印や角印を使用するのが鉄則です。
【宛名・但し書きの落とし穴】「上様」「お品代」は通用する?NGワードと記載基準
実務の現場で最も不備が発生しやすいのが「宛名」と「但し書き」の扱いです。慣習的に使われてきた表現が、現在の税務調査や会計監査では通用しないケースが多発しています。
宛名において、フリーランスや個人間取引で多用されがちな「上様」表記は極めて危険です。消費税法上、小売業や飲食業など一部の特定業種を除き、原則として正式名称(個人名または会社名)の記載が仕入れ税額控除の要件とされています。支払者が個人の場合はフルネームを、法人の場合は「株式会社〇〇」のように略称((株)など)を使わずに記載することが求められます。
宛名が空欄の領収書は、税務署から「架空計上」や「他人の領収書の流用」を疑われる最大の要因となります。受け取る側・渡す側の双方がトラブルを避けるためにも、必ず正しい宛名を明記してください。
但し書きに関しても、「お品代」や「代金として」といった曖昧な表現はNGワードです。税務調査官が確認した際、その支出が事業に関連する正当な経費であるかを客観的に判断できないためです。
但し書きは、以下のように取引の実態が一目でわかる具体的な品目を記載します。
- NG例:「お品代として」「ご飲食代として」「作業費として」
- OK例:「Webサイトデザイン制作費として」「2026年3月度 業務委託料として」「取材・執筆業務代金として」「書籍代(デザイン参考図書3冊)として」
取引内容が多岐にわたる場合は、納品書や請求書の番号を但し書き欄に併記(例:「請求書No.202604-01記載分として」)することで、証憑としての確実性が飛躍的に高まります。
【5万円の壁とインボイス】収入印紙の貼付基準と電子領収書の税務メリット
領収書を発行する際、記載金額が一定基準を超えると印紙税法に基づく収入印紙の貼付が必要になります。この境界線と、インボイス制度下における記載項目の違いを正しく理解しておく必要があります。
現行法において、売上代金に係る紙の領収書は記載金額が税抜5万円以上の場合に200円の収入印紙の貼付が必要です。受取金額が5万円以上であっても、消費税額が明確に区分記載されている、または税込・税抜価格が明記されている場合は、税抜金額を基準に判定します。
| 発行形式・取引種別 | 収入印紙の要否 | 必要な記載項目・税務上の要件 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 紙発行(税抜5万円未満) | 不要(非課税) | 日付・宛名・金額・但書・発行者情報 | 少額取引でも改ざん防止の記載を徹底する。 |
| 紙発行(税抜5万円以上) | 必要(200円〜) ※消印(割印)必須 | 消費税額の明記(税抜判定を行うため) | 貼り忘れは過怠税(原則3倍)が課されるため注意。 |
| 電子発行(PDF・メール) | 全面不要(金額不問) | 電子帳簿保存法の保存要件(改ざん防止等) | コスト削減と業務効率化の観点からPDF送付が最適解。 |
| 適格請求書発行事業者 | 媒体(紙/電)に準ずる | 登録番号(T+13桁)、適用税率、税率ごとの消費税額 | インボイス対応領収書を発行する場合、記載漏れは致命的。 |
| 非営業の個人間取引 | 不要(非課税) | 受取事実が証明できる基本事項 | 不用品売却など営業行為でない場合は5万円超でも不要。 |
印紙税法において、課税対象となるのは「紙の文書」に限られます。そのため、PDF形式で作成しメール送付した電子領収書は、金額が数百万円であっても印紙税が一切かかりません。クラウド会計ソフトや無料テンプレートを活用してPDF領収書を発行することは、印紙代と郵送費用の両方を削減する合理的な選択肢となります。
また、インボイス発行事業者として登録している個人事業主が領収書を発行する場合、「登録番号(T+13桁)」「適用税率(10%または8%)」「税率ごとに区分した消費税額等」の記載が義務付けられています。これらが欠落していると、買い手側が仕入税額控除を受けられなくなります。

【実態検証】個人間取引における領収書の効力と発行義務のリアル
「事業を行っていない個人同士の売買でも領収書を発行しなければならないのか?」という疑問を抱く方は少なくありません。民法第486条には「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と明確に規定されています。
法律上、金銭を支払った側が受取証書(領収書)を求めた場合、代金を受け取った側は個人間であっても発行に応じる義務があります。支払者が領収書の発行を求めているにもかかわらず受取側が拒否した場合、支払者は領収書の発行が行われるまで支払いを拒絶する権利(同時履行の抗弁権)を行使できます。
現場の実態として、SNSや知恵袋、フリマアプリ等のユーザーコミュニティでは領収書を巡るトラブルの報告が散見されます。
「メルカリやヤフオクなどの個人売買で落札者から手書きの領収書を要求されたが、本名や個人住所を開示したくない」「銀行振込で支払ってもらったのに別途領収書を求められた」といったケースです。
実務上の法解釈として、クレジットカード決済や銀行振込の場合、「振込明細書」「通帳の記帳記録」「クレジットカードの利用明細書」が金銭授受の法的な証拠として認められます。二重発行による不正利用を防ぐ観点からも、振込取引に対して領収書を発行する場合は「〇年〇月〇日 銀行振込分」と受取方法を但書に明記し、領収書発行が必須ではない旨を事前に取引規約等で合意形成しておくのが賢明です。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSでは、領収書に関する誤った俗説が広まっています。特に注意すべき代表的な盲点と誤解を是正します。
誤解1:手書き領収書がなければレシートは経費として認められない?
これは完全な誤解です。税務上、手書きの領収書よりも、品名・日時・金額・店舗名が機械的に印字されたレシート(POSレシート)のほうが証憑としての信用性が高いと判断されます。但し書きが「お品代」となっている手書き領収書よりも、商品ごとの内訳が明記されたレシートのほうが経費算入における証拠能力に優れています。
誤解2:白色申告なら領収書を保管しなくても問題ない?
これも非常に危険な認識です。所得税法により、青色申告だけでなく白色申告の個人事業主であっても領収書等の書類は5年間(帳簿・決算関係書類は7年間)の保存義務が課されています。税務調査が入った際に保存がない場合、経費計上が否認され、追徴課税(過少申告加算税や延滞税)の対象となります。
誤解3:個人取引ならどんな形式でも効力は同じ?
メモ用紙や裏紙に書いたような略式メモであっても、「受取人・支払人・日付・金額・取引理由」が明記されていれば民法上の証拠力は持ちます。しかし、税務署や第三者機関に対する証明力は著しく低下します。トラブルを未然に防ぐためにも、最低限の体裁を整えたテンプレートを使用することが推奨されます。
【プロの結論】個人取引の信頼を守る「法的境界線」とトラブル回避の鉄則
個人ビジネスやフリーランスの活動において、金銭のやり取りに関する曖昧さは、人間関係や契約関係を破綻させる決定的な要因となります。家族社会学や心理学で論じられる「健全なバウンダリー(境界線)」と同様に、個人取引においてもお金の出入りを曖昧にしない明確な線引きが不可欠です。
領収書の発行および管理において、どのような方針を選択すべきか、判断基準を以下に示します。
- 電子領収書(PDF)発行を選択すべき人:
- 定期的に業務委託料や制作費を受け取るフリーランス・個人事業主。
- 5万円以上の取引が多く、印紙代や郵送コストを削減したい人。
- 会計ソフトやクラウドツールと連携してペーパーレス化を進めたい人。
- 紙の領収書発行で慎重な対応が必要な人:
- イベント出店や対面サービスで現金の手渡し決済を行う人。
- 高額な不用品売買を対面で行う一般個人(偽造防止と受領証明の相互確認が必須)。
- 相手方が法人で、紙原本の郵送を厳格に要求される取引を行う人。
領収書は単なる紙切れではなく、取引が完了したことを法的に確定させる契約文書です。発行側は改ざん防止と正確な記載を徹底し、受取側は保存期間を守って管理することが、自身の資産と社会的信用を守る基盤となります。
【領収 書 個人 書き方】に関するよくある質問(FAQ)
Q1:シャチハタ(浸透印)を押した領収書は法的に無効ですか?
A1:法的に直ちに無効となるわけではありませんが、ビジネス実務や税務上の信頼性は極めて低くなります。インク浸透印は印影の劣化が早く、誰でも同型の印鑑を入手できるため、偽造や改ざんを疑われるリスクがあります。領収書には朱肉を用いる認印または屋号印を使用してください。
Q2:宛名が「上様」や空欄の領収書を受け取った場合、自分で名前を書き足してもいいですか?
A2:自分で書き足す行為は「文書偽造」にあたる可能性があり、絶対に行ってはなりません。税務調査で筆跡の違いを指摘された場合、架空経費の計上とみなされるリスクがあります。宛名に不備がある場合は、発行者に再発行を依頼するか、受領時の明細書等の補助書類をセットで保管してください。
Q3:個人事業主で屋号がない場合、発行者名はどのように書けばよいですか?
A3:本名(氏名)と現住所、連絡先電話番号を記載すれば問題ありません。屋号を持っている場合でも、正式な税務署届出上の氏名を併記(例:「〇〇デザイン 代表 山田太郎」)することで、取引先からの信用性が高まります。
Q4:5万円以上の領収書に収入印紙を貼り忘れた場合、どうなりますか?
A4:印紙を貼り忘れても領収書自体の法的効力(受取証書としての効力)は有効です。しかし、税務調査等で発覚した場合、本来納めるべき印紙税額に加えて2倍の過怠税が上乗せされ、合計で3倍の税額(200円の場合は計600円)を徴収されることになります。
まとめ:今後の動向と失敗しないための判断基準
領収書の取り扱いは、インボイス制度の定着や電子帳簿保存法の進展に伴い、紙からデジタルへの移行が急速に進んでいます。手書きであれ電子発行であれ、根底にある「受領事実の正確な証明」「改ざんの防止」「品目の具体性」という原則は変わりません。
宛名は正式名称を記し、但し書きは具体的に品目を特定する。そして5万円以上の紙発行には印紙を適切に扱い、可能な限りPDF送付による電子化を図る。この一連の正しい実務を習慣化することが、無用な税務トラブルを防ぎ、健全な取引関係を築く鍵となります。 (出典: 領収 書 個人 書き方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。