医療費控除で診療明細書は提出不要?領収書との違いと保管義務の真相
毎年の確定申告シーズンを迎えるたび、多くの納税者を悩ませるのが医療費関連の書類整理です。病院の会計窓口で手渡される「領収書」と「診療明細書」。手元に溜まった書類の山を前に、「確定申告の際に診療明細書も税務署へ送るべきなのか」「領収書と何が違うのか」と迷う声は後を絶ちません。
現在、国税庁の申告手続きは大幅にデジタル化が進んでいますが、提出書類のルールを誤認していると、無駄な書類送付で手間が増えたり、万が一の税務確認時に書類が足りず追徴課税のリスクを背負ったりすることになりかねません。本稿では、制度の最新実務に基づき、診療明細書の法的な位置づけや領収書との決定的な違い、保管ルールの真相を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除の申告時に診療明細書や領収書の提出・添付は不要であり、提出するのは自作または自動作成した「医療費控除の明細書」のみである。
- 要点2:領収書は支払金額の証明、診療明細書は医療行為・点数の内訳証明であり、双方は確定申告後も5年間の自宅保管義務が課されている。
- 要点3:マイナポータル連携やe-Taxを活用すれば入力作業を大幅に圧縮できるが、対象外費用の混入や紛失時の対応を知らないと還付金の減額や申告漏れにつながる。
【疑問を即解】医療費控除で診療明細書の提出は必要?領収書との決定的な違い
確定申告で医療費控除を受ける際、国税庁への医療費控除の提出書類として診療明細書を同封する必要はありません。制度改正により、紙の領収書や診療明細書を税務署へ郵送・持参する従来の運用は廃止され、現在は集計結果を記載した「医療費控除の明細書」を提出する形式に統一されています。
ここで多くの人が混同するのが、医療費控除と領収書の違い、そして診療明細書の果たす役割です。会計窓口で発行される2つの書類は、法的な性質と証明内容が根本から異なります。
領収書(領収証)は、「いつ、誰が、どの医療機関に、いくら支払ったか」という金銭の授受を証明する確定証拠です。税務上、医療費控除の計算基礎となるのはこの支払実額です。一方で診療明細書は、「初診料」「投薬」「医学管理等」「検査」「画像診断」といった医療行為の項目と、それぞれの保険診療点数(1点=10円換算)の内訳を記録したものです。
さらに、医療機関が審査支払機関や保険者に対して請求する「診療報酬明細書(レセプト)」との混同も目立ちます。診療報酬明細書とレセプトの違いとして、レセプトは医療機関と公的保険機関の間でやり取りされる月ごとの請求総括書であり、患者窓口で発行される「診療明細書」はそのダイジェスト版という位置づけになります。
申告書作成時には領収書の金額を転記するため、診療明細書がなくても計算自体は可能です。しかし、「その治療が本当に医療費控除の対象になるのか」という治療目的の正当性を証明する場面において、診療行為の内訳が克明に記された診療明細書は極めて重要な補強資料となります。
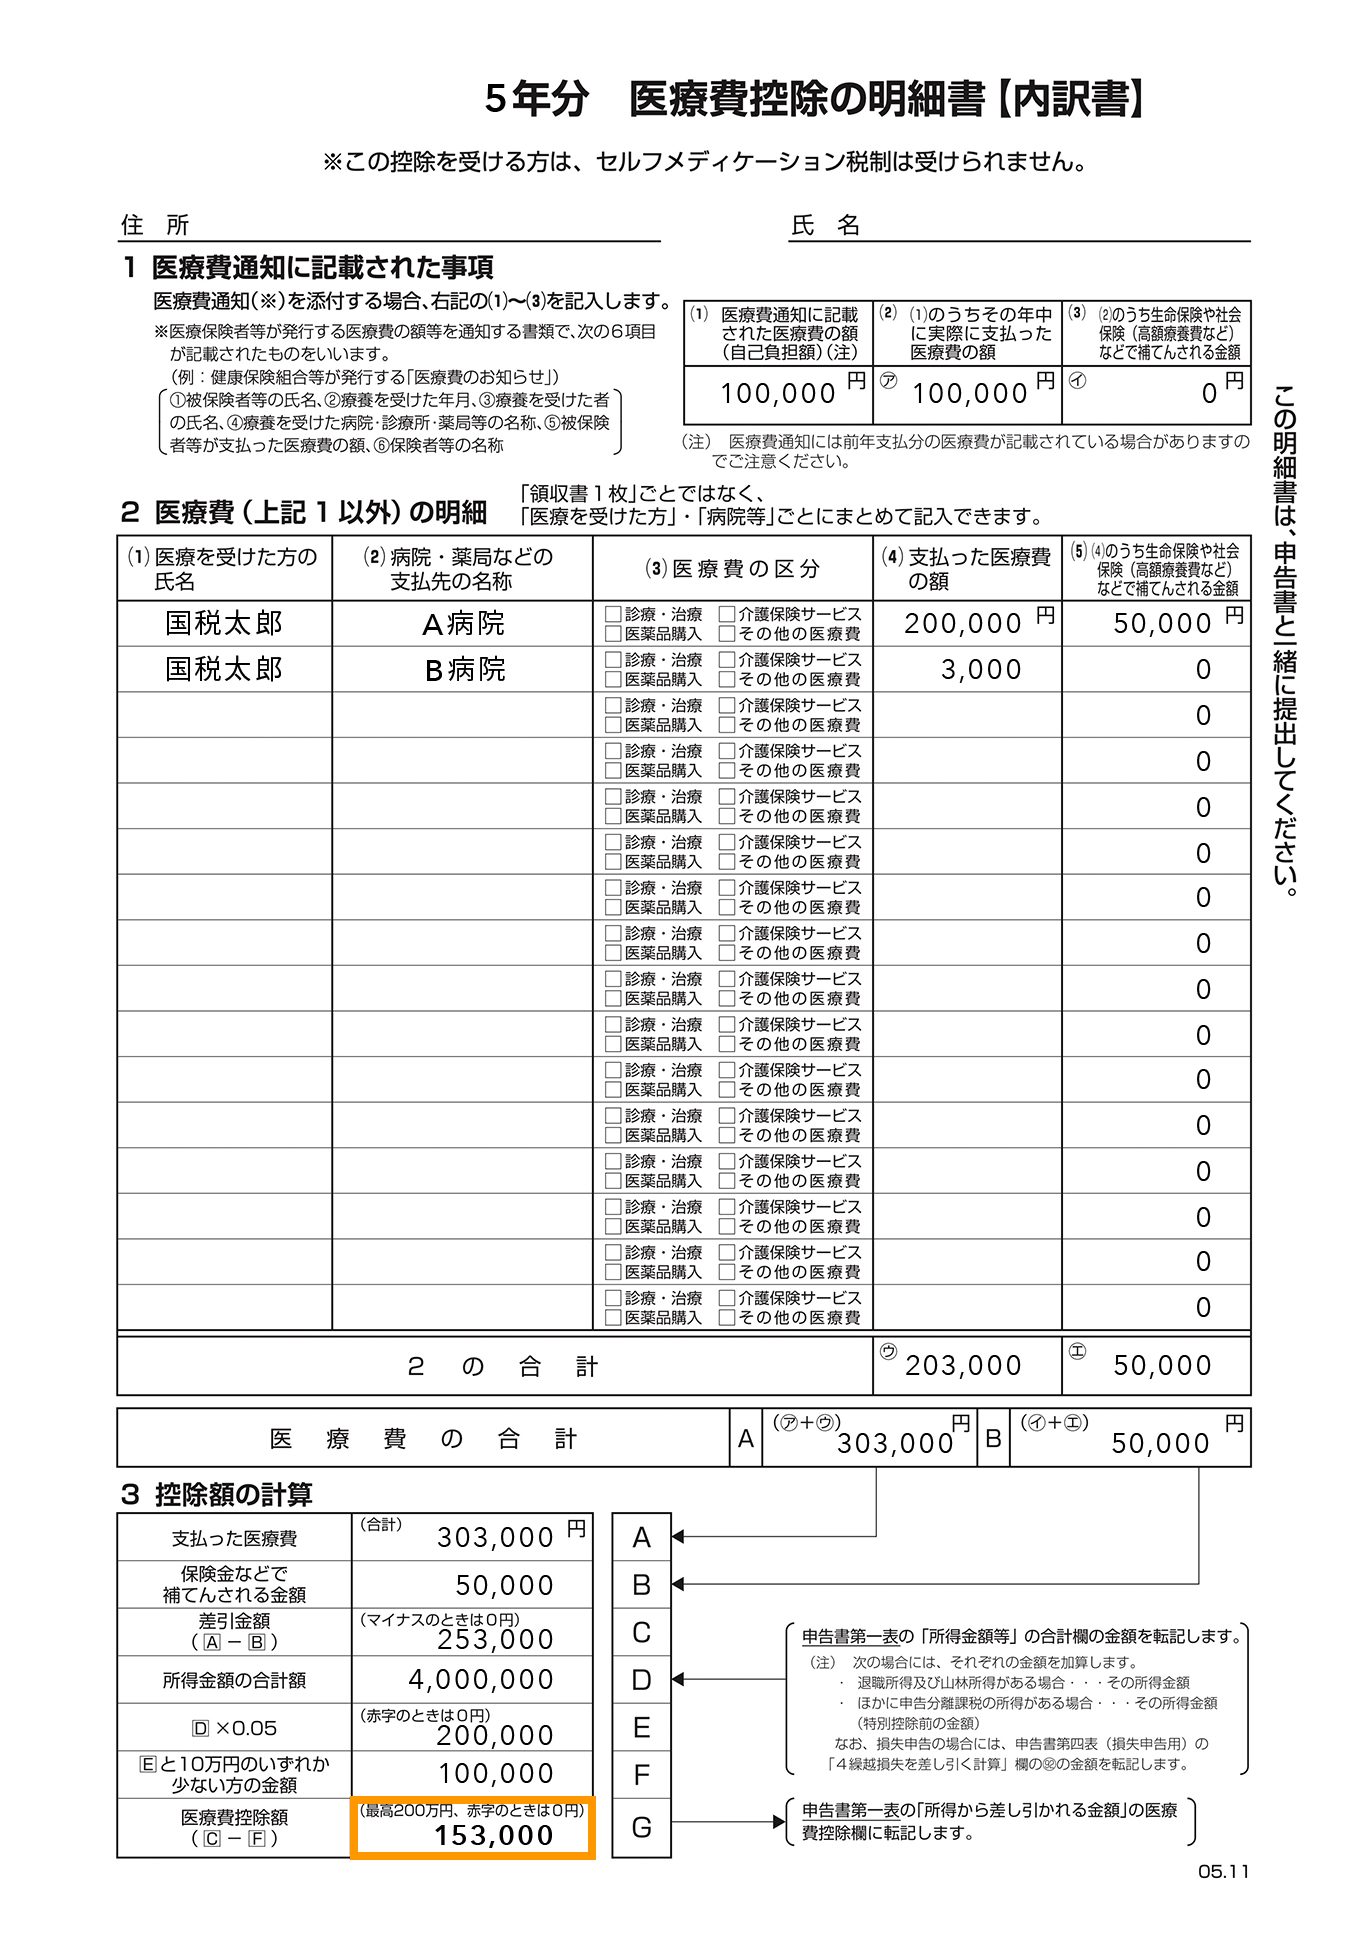
【徹底比較】診療明細書・領収書・医療費通知・レセプトの役割と税務上の扱い
医療費に関連する書類は専門用語が類似しており、書類ごとの正確な役割を把握していないと書類整理で混乱を招きます。税務申告および証明資料としての位置づけを以下の表にまとめました。
| 書類の名称 | 記載内容・証明機能 | 確定申告時の提出義務 | 税務署からの提示要求・保管ルール |
|---|---|---|---|
| 領収書(領収証) | 支払年月日、医療機関名、支払金額(自己負担額)の金銭証明 | 提出不要(明細書を作成して添付) | 5年間の自宅保管が必須(税務署の確認時に提示義務あり) |
| 診療明細書 | 実施された診療行為、投薬内容、検査名、診療報酬点数の内訳 | 提出不要 | 法的な提出義務はないが、治療目的の証明のため領収書と共に5年間保管を推奨 |
| 医療費控除の明細書 | 納税者が受診者・医療機関ごとに集計した年間の医療費総括表 | 提出必須(申告書に添付またはe-Tax送信) | 税務署に提出・送信するため控えを自身で管理 |
| 医療費通知(医療費のお知らせ) | 健康保険組合等から発行される受診実績・窓口負担額の一覧 | 原本添付または電子データ送信で利用可 | 添付して提出した場合、該当分の領収書は保管不要となる特例あり |
| 診療報酬明細書(レセプト) | 医療機関が保険者へ保険診療分を請求するための公的詳細データ | 提出不可(通常患者には交付されない) | 確定申告実務では使用しない |
公的医療保険から届く医療費通知(医療費のお知らせ)を活用すると、そこに記載された受診分については領収書の集計作業や5年間の保管義務を省略できるというメリットがあります。ただし、秋以降(概ね10月〜12月)に受診した分は発行スケジュールの都合上、通知に反映されないケースが大半です。反映されていない直近期の医療費については、従来通り領収書に基づいて自ら集計し、該当の領収書を自宅で保管しなければなりません。
【実態検証】確定申告の現場で多発するトラブルと納税者のリアルな落とし穴
税務相談窓口やSNSのコミュニティにおいて、医療費控除の申告期になると「診療明細書を捨ててしまった」「領収書を紛失した」という悲鳴が毎年数多く寄せられます。現場で頻発しているトラブルの実態を検証します。
最も深刻なのは、診療明細書や領収書の紛失と再発行に関する誤解です。病院の受付窓口では、領収書の再発行を原則として断られるケースが一般的です。医療機関の会計システム上、領収証の二重発行は架空請求や税務不正を防止するために厳しく制限されており、再発行の代わりに「支払証明書」や「領収証明書」を有償(1通あたり数百円〜数千円程度)で発行する運用が取られています。
知恵袋や相談掲示板では「診療明細書があれば領収書の代わりになるか」という質問が散見されますが、診療明細書には「実際に窓口で金銭を全額精算した」という支払受領印や金銭受領の文言が含まれないため、厳密な金銭証明としては認められないリスクがあります。
また、医療費控除の対象外費用を誤って集計に含めてしまい、後日の税務調査で否認される事案も後を絶ちません。以下のような費用は医療費控除の対象になりません。
- インフルエンザや各種ワクチンの任意予防接種代(治療ではなく予防目的のため)
- 美容整形、審美目的の歯列矯正・ホワイトニング費用
- 自己都合による差額ベッド代(医師の指示ではなく個室を希望した場合)
- 健康診断・人間ドックの費用(重大な疾病が発見され治療に移行した場合を除く)
- 自己都合で利用したタクシー代や自家用車のガソリン代・駐車場代(公共交通機関での移動が困難な緊急時や骨折時などを除く)
これらの費用が含まれていないかを精査する際、治療実態が記載された診療明細書が手元にあれば、自己都合の差額ベッド代や保険適用外の自由診療項目を事前に確認し、誤申請を未然に防ぐことができます。
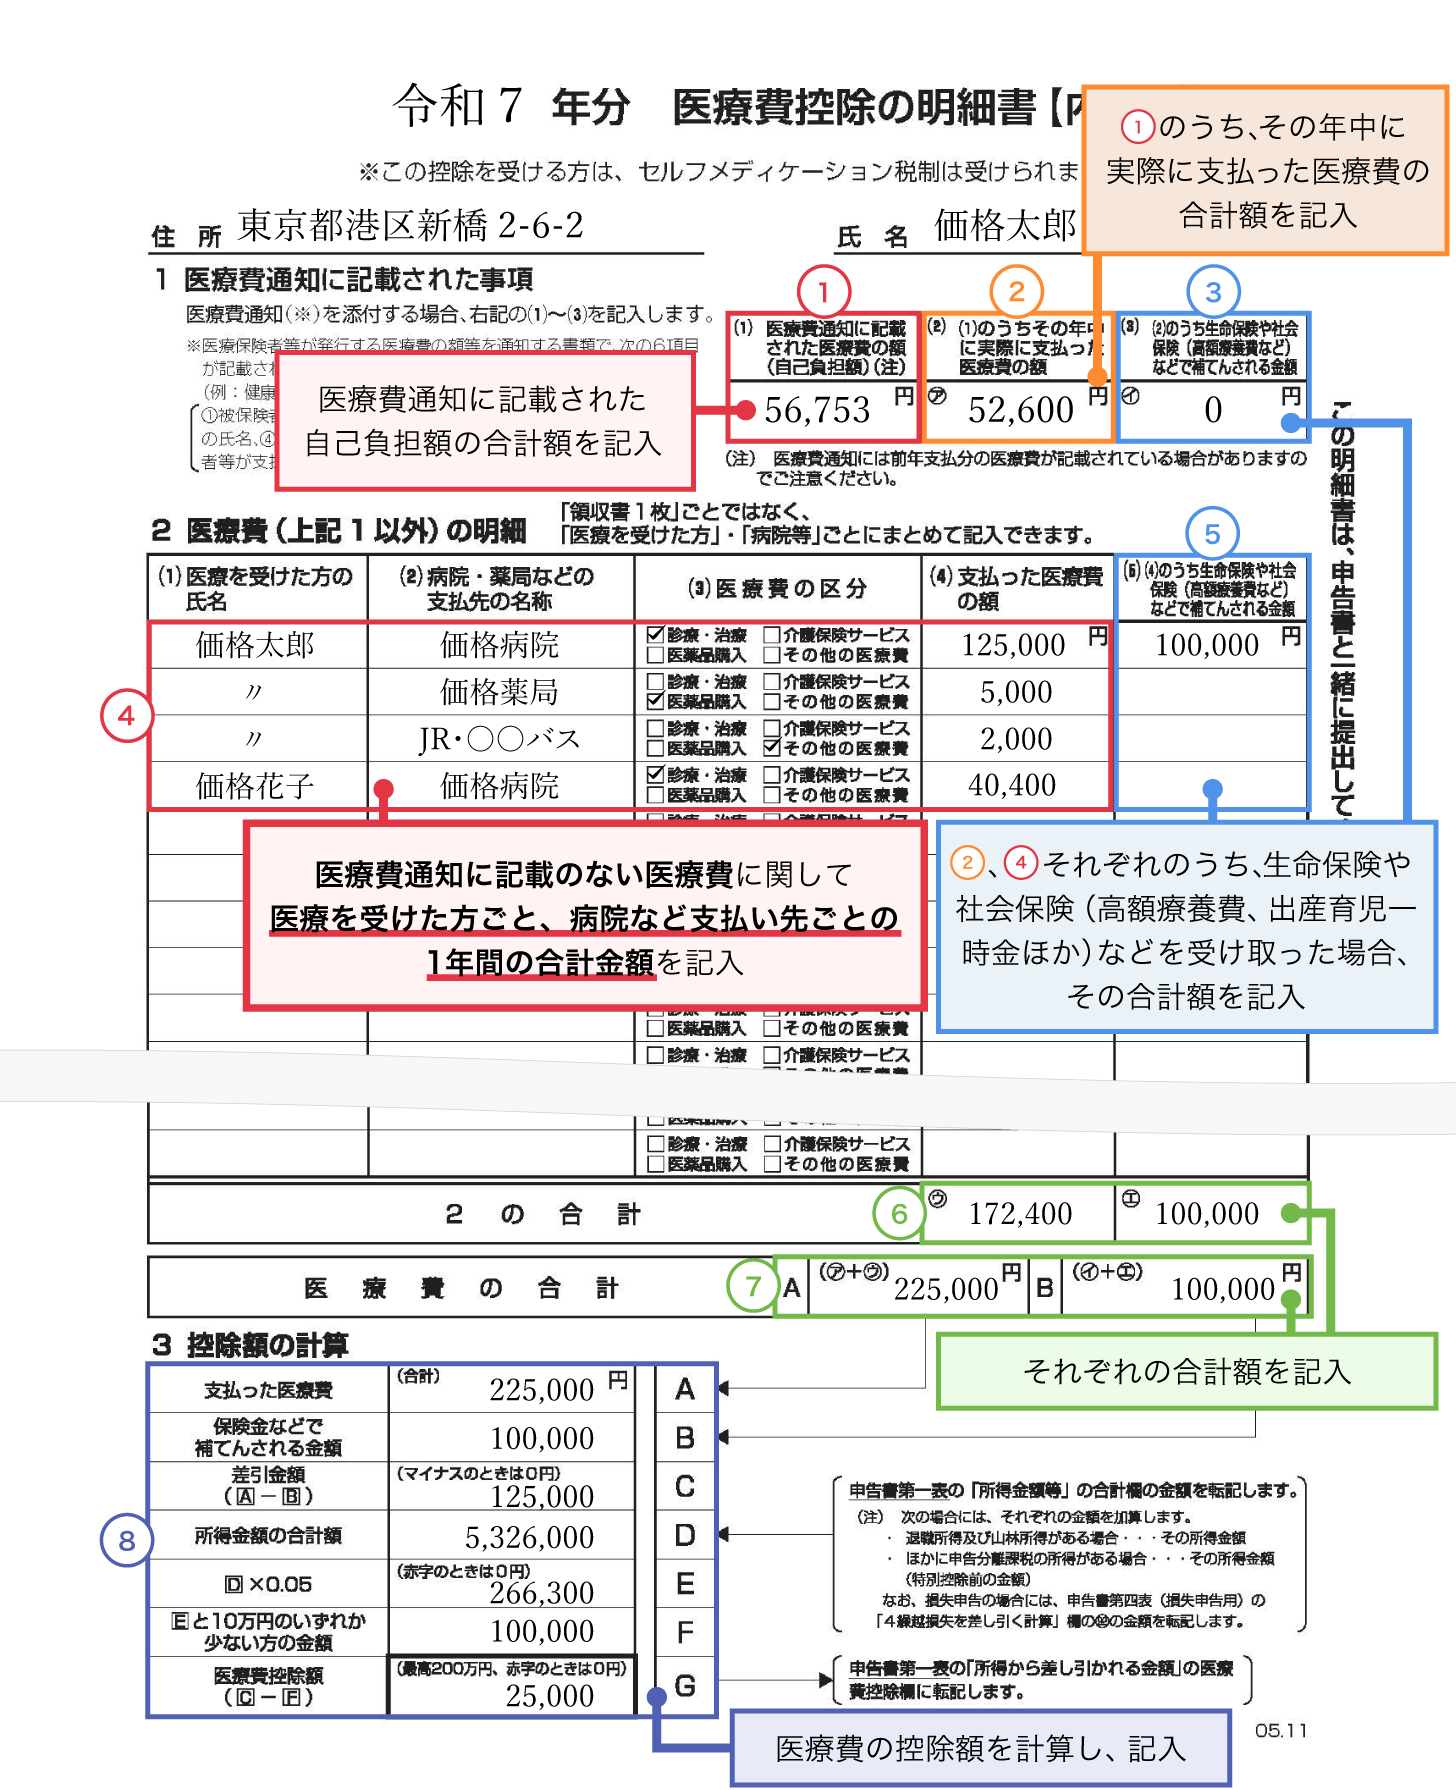
【ステップ解説】医療費控除の明細書の正しい書き方とe-Taxの最短ルート
確定申告で実際に控除を受けるための具体的な手続きと、医療費控除の明細書の書き方を整理します。申告書本体に領収書を貼り付ける必要はなく、明細書への正確な集計・記入が求められます。
1. 手書き・エクセルで作成する場合の基本手順
国税庁の公式ウェブサイトからダウンロードできる「医療費控除の明細書」様式を使用します。記入手順は以下の通りです。
- 医療費通知に記載された事項:健保組合から届いた医療費通知の合計額をそのまま転記します。
- 医療費(上記以外)の明細:通知に載っていない年末受診分や薬局での医薬品購入費について、「医療を受けた方の氏名」「病院・薬局などの名称」「医療費の区分(診療・治療、医薬品購入、介護保険サービス、その他の医療費)」「支払った医療費の額」「生命保険や高額療養費等で補填される金額」を記入します。
- 合計額の算出:支払った医療費の総額から補填された金額を差し引き、差引負担額を算出します。
領収書が数百枚に及ぶ場合でも、病院ごと・受診者ごとに1行にまとめて合算記入することが認められています。
2. e-Taxとマイナポータル連携を活用した最先端ルート
現在最も推奨されるのが、e-Taxによる医療費控除のやり方です。マイナンバーカードを用いてマイナポータルと国税庁の「確定申告書作成コーナー」を連携させることで、1年間の保険診療にかかった医療費データが申告書へ自動入力されます。
マイナポータル連携を利用すれば、領収書を1枚ずつ確認して手入力する膨大な時間を数分に短縮できます。ただし、自由診療(保険適用外の歯科治療など)や通院交通費、ドラッグストアで購入した市販薬の代金はマイナポータルに反映されないため、これらの項目のみ手動で追加登録する必要があります。
3. 見落としてはならない「診療明細書・領収書の5年間保管義務」
e-Tax送信や明細書提出によって紙の領収書の提出が免除されている制度の裏には、診療明細書と領収書の保管期間5年という絶対的なルールが存在します。
確定申告期限の翌日から5年間、税務署は納税者に対して領収書の提示または提出を求める権限を有しています。税務署から「記載内容の確認のため領収書を提示してください」と通知が届いた際、書類を破棄・紛失して提示できなければ、医療費控除の適用が取り消され、還付金の返還に加えて延滞税や過少申告加算税が課される恐れがあります。申告が終わったからといって破棄せず、年ごとに封筒へまとめて保管しておくことが不可欠です。
【損益分岐点】医療費控除でいくら戻る?計算式とセルフメディケーション税制の選択基準
「医療費控除を申告すると実際に医療費控除でいくら戻るのか」という還付金額の試算と、ドラッグストアを多用する家庭に関係するセルフメディケーション税制との違いについて解説します。
還付金・減税額の計算構造
医療費控除によって手元に戻る金額(所得税の還付額+翌年度の住民税の軽減額)は、支払った医療費がそのまま全額戻ってくるわけではありません。課税対象となる所得から一定額を控除し、その人の適用税率に応じて税負担が軽くなる仕組みです。
医療費控除額の算出式は以下の通りです。
【医療費控除額の計算式】
控除額 =(実際に支払った医療費の合計額 - 保険金等で補填された金額)- 10万円(※)
※総所得金額等が200万円未満の場合は、10万円ではなく「総所得金額等の5%」の金額
控除限度額:最高200万円
例えば、課税所得450万円(所得税率20%・住民税率一律10%)の世帯で、年間30万円の医療費を自己負担した場合(保険補填なし):
- 医療費控除額:30万円 - 10万円 = 20万円
- 所得税の還付額:20万円 × 20% = 40,000円(※復興特別所得税を除く)
- 翌年度の住民税軽減額:20万円 × 10% = 20,000円
- 合計節税効果:約60,000円
通常の医療費控除とセルフメディケーション税制の比較判定
年間の通院費用が10万円に届かない場合でも、ドラッグストアで対象となるスイッチOTC医薬品を年間12,000円超購入している場合、セルフメディケーション税制(医療費控除の特例)を利用できる可能性があります。
両税制は選択適用(どちらか一方のみ利用可能)となっており、同一年に併用することはできません。年間で大病を患い高額な通院・手術費がかかった世帯は「通常の医療費控除」、病院にかかる機会は少なかったが指定の市販風邪薬や鎮痛剤を多く購入した世帯は「セルフメディケーション税制」を選択するのが鉄則です。
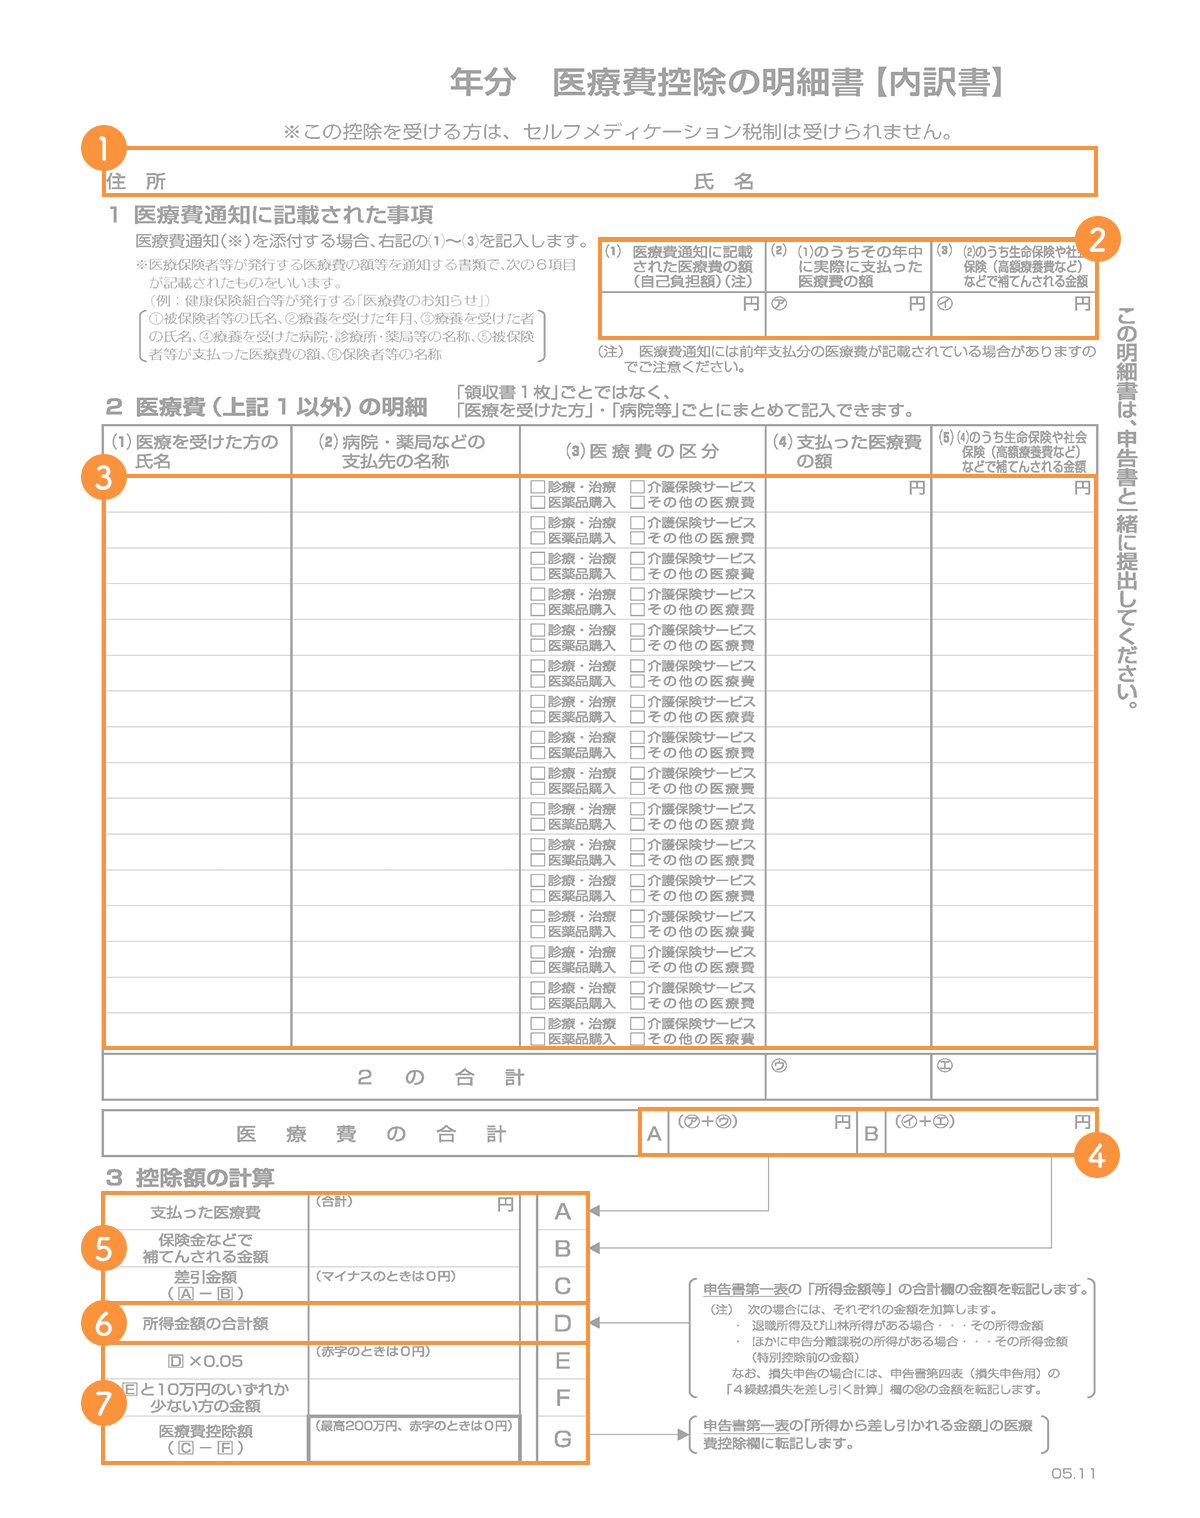
【プロの結論】確定申告で医療費控除を活用すべき人・見送るべき人の判断基準
家計防衛および適正申告の観点から、医療費控除の手続きに向いている人と、手続きの手間を考慮して慎重に判断すべき人の明確な基準を提示します。
医療費控除を積極的に申告すべき人の条件
- 家族全員の自己負担医療費が年間10万円(または総所得の5%)を明確に超えている世帯(生計を一にする配偶者や子供、親の分を合算して申告可能)
- インプラント治療、自費の歯科矯正、出産費用など、高額な自由診療・保険外負担を支払った人
- 世帯内で最も所得の高い人が申告を行う体制を整えられる人(所得税率が高い家族が控除を受けた方が還付金額が大きくなるため)
- マイナポータル連携環境が整っており、データ取得によって申告作業を省力化できる人
申告手続きに慎重になるべき・見送りを検討すべき人の条件
- 自己負担医療費の年間合計が10万円未満であり、かつ総所得が200万円を超えている人(控除額がゼロになるため申告しても還付金は発生しない)
- 医療費の大部分が高額療養費や医療保険の給付金で全額補填されている人(補填金額を差し引くと足切りラインを下回る場合がある)
- 領収書を紛失しており、5年間の保管義務に対する提示リスクを担保できない人
【医療費控除と診療明細書】に関するよくある質問(FAQ)
Q1:診療明細書を捨ててしまいましたが、医療費控除の申告は受けられますか?
A1:問題なく申告できます。税務申告に必要なのは支払金額を証明する「領収書」と、それを取りまとめた「医療費控除の明細書」です。診療明細書自体の提出は求められていないため、領収書が揃っていれば控除申請は法的に完全に有効です。
Q2:領収書を紛失した場合、診療明細書だけで医療費控除を受けられますか?
A2:診療明細書単体では支払完了を証明できないため、原則として領収書が必要です。領収書を紛失した場合は、受診した医療機関に連絡し、領収書の代わりとなる「支払証明書」や「領収証明書」を有償で発行してもらい、それを保管してください。
Q3:e-Taxで医療費通知(XMLデータ)を取り込んだ場合、領収書の保管は本当に不要ですか?
A3:医療費通知のデータに含まれている受診記録については、領収書の5年間保管義務が免除されます。ただし、通知に記載されていない年末の受診分や市販薬の購入費、通院交通費など、手動で追加入力した項目については領収書やレシートの5年間保管が必要です。
Q4:家族の医療費を合算して申告する場合、診療明細書や領収書の名義はどうすべきですか?
A4:領収書の名義が配偶者や子供であっても、「生計を一にしている」家族であれば、実際に医療費を支払った世帯主などの確定申告で合算して控除を適用できます。名義を書き直す必要はありません。
まとめ:手元の書類を正しく整理して確実な節税を実現しよう
医療費控除の申請において、病院から渡される「診療明細書」は税務署への提出書類ではありません。確定申告で提出するのは集計された「医療費控除の明細書」のみであり、領収書や診療明細書は自宅で5年間保管することが義務付けられています。
提出が不要になったからといって書類を破棄してしまうと、後日の税務調査や確認要請に応じられず、大きな不利益を被る危険性があります。e-Taxやマイナポータル連携といった最新のデジタルツールをフル活用して入力負担を最小限に抑えつつ、手元の領収書と診療明細書は年別にクリアファイル等へ整理して適切に保管し、賢く確実な家計防衛を実行してください。 (出典: 医療 費 控除 診療 明細 書(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。