医療費領収書は捨てるな!提出不要の裏に潜む5年保管の罠と再発行術
年明けから春先にかけて訪れる確定申告のシーズン、机の上に山積みとなった医療機関の紙束を見てため息をつく光景は今や過去のものになりつつあります。国税庁による電子申告システムの大幅な改修とマイナンバーカードの普及に伴い、「医療費控除の確定申告において領収書の提出が不要になった」という事実は広く浸透しました。しかし、この利便性の向上を「領収書はもう捨てて構わない」と都合よく曲解し、受診直後にゴミ箱へ放り込んでいる納税者が後を絶ちません。
結論から申し上げれば、その軽率な判断は後日、税務署からの是正通知や過少申告加算税という手痛い代償となって跳ね返ってきます。手続きがペーパーレス化された現代において、国税庁が求めているのは「提出の免除」であって「保管の免除」ではありません。2026年最新の税制実務に照らし合わせながら、医療費領収書の提出不要化の真相、自宅での長期保管に潜む法的リスク、そして万が一紛失した際に手元資産を守り抜く合法的な再発行・証明アプローチを多角的な取材から明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:確定申告での領収書提出が不要になった理由は「明細書提出」への移行による簡素化であり、原本には法定で5年間の保存義務が課されている。
- 要点2:税務調査等で提示を求められた際に原本がない場合、控除の遡及取り消しや延滞税・過少申告加算税などの重いペナルティに直結する。
- 要点3:病院の領収書は原則再発行できないが、「支払証明書」の取得や決済履歴、マイナポータル連携データの保管による確実なリカバリー策が存在する。
【なぜ提出不要に?】制度改定の真相と「捨てたら大損」する5年保存義務の落とし穴
かつて医療費控除を適用するためには、年間に受診したすべての病院や薬局の領収書原本を台紙に貼り、確定申告書にホチキス留めして税務署の窓口へ提出するか郵送する必要がありました。この膨大な紙資料の山は、納税者にとって煩雑を極める作業であっただけでなく、税務署側にとっても保管スペースの圧迫や仕分け・確認に膨大な行政コストを強いる元凶となっていた背景があります。
こうした非効率を抜本的に解消すべく、平成29年(2017年)分の確定申告から「医療費控除の明細書」を添付する形式へ移行し、領収書そのものの提出は原則不要となりました。さらに、国税庁による医療費控除の2026年最新運用においては、オンラインのe-Tax利用者が全体の約8割に達し、スマートフォンひとつで申告が完結する環境が整っています。これが、医療費領収書の提出不要となった制度的な理由です。
しかし、ここに最大の落とし穴が存在します。提出が不要になった代償として、税法上定められたのが「医療費領収書の5年保存義務」です。所得税法施行令第262条等の規定に基づき、申告期限の翌日から起算して5年間、納税者は領収書の原本を自宅等で適切に保管しておかなければなりません。国税庁は提出を免除する代わりに、「疑義が生じた際はいつでも原本を提示・提出させる権利」を手元に留保しているわけです。
もし「申告が終わったから」「スマホで読み取ったから」と領収書を破棄してしまった場合、どうなるでしょうか。数年後に税務署から「提出された明細書の内容を確認したいので、領収書を提示してください」とお尋ね(是正連絡)が届いた際、現物を提示できなければ、その医療費控除は全額否認されます。控除が取り消されれば、本来戻るはずだった還付金の返還はもちろん、過少申告加算税(最大15%)や法定利息に相当する延滞税が容赦なく課滅される実態を、決して甘く見てはなりません。

【徹底比較】マイナポータル連携と手元領収書の決定的な違い|対象外費用一覧
政府が推進するマイナポータル連携を活用すれば、健康保険組合などから集約された「医療費通知情報」が自動で申告書に反映されます。この通知データを利用して確定申告を行う場合、記載された保険診療分については領収書の5年保管義務すら免除されるという特例が設けられています。一見すると完璧な仕組みに思えますが、実はマイナポータル連携で網羅できる医療費は、医療機関を受診した総費用の「一部」に過ぎません。
医療費通知には反映されないものの、税法上は医療費控除として計上できる費用(通院時の電車・バス代、ドラッグストアで購入した治療目的の市販薬代など)が多々存在します。これらを合算して漏れなく控除を受けるためには、依然として「紙の領収書・レシート」を手元で管理・保管する作業が不可欠です。以下に、公的データと実務上の取り扱いを対比した比較表をまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険診療費(窓口負担) | 公的医療保険の1〜3割負担分 | マイナポータルに原則100%反映 | 連携データ利用時は領収書保管不要だが、反映のタイムラグ(約2ヶ月)に注意が必要。 |
| 自由診療費(歯科矯正・インプラント等) | 30万〜150万円規模の高額支出 | 保険外のため公的通知には未掲載 | 高額ゆえに税務署のチェックが最も厳格。原本の5年保管が絶対に必須となる領域。 |
| 通院交通費(公共交通機関) | 電車・バスの往復運賃(原則実費) | 領収書が出ないためメモ帳等で管理 | 日付・経路・金額・受診病院の克明な記録が領収書と同等の証拠能力を持つ。 |
| OTC医薬品(治療用市販薬) | 風邪薬、胃腸薬、湿布等の実費 | 年間数千円〜数万円程度 | 通常の医療費控除またはセルフメディケーション税制のレシート保管が必須。 |
| 医療費控除の対象外費用 | 美容整形、診断書料、予防接種、自家用車ガソリン代 | 計上不可(法令違反) | 計上すると税務調査で即座に否認されるため、仕分けの段階で除外する専門知識が不可欠。 |
特に注意すべきは医療費控除の対象外費用一覧に該当する項目です。インフルエンザ等の予防接種や健康診断・人間ドックの費用は、病気の「治療」ではなく「予防」とみなされるため、原則として控除対象外です(異常が見つかり治療に移行した場合を除く)。自己都合で選択した差額ベッド代や、里帰り出産時の実家までの交通費、自家用車で通院した際のガソリン代・駐車場代も一切認められません。これらを誤って申告すると、悪意がなくとも過大申告と判定される要因になります。
【実態検証】「領収書を捨てて後悔した」納税者たちの阿鼻叫喚と現場の生々しいリアル
「e-Taxで申告して還付金も無事に口座へ振り込まれた。だからもう領収書は不要だと思ってシュレッダーにかけた」――SNSや大手相談コミュニティを覗くと、確定申告から2〜3年が経過したタイミングで税務署から届く「確認通知」に青ざめるユーザーの悲鳴が定期的に散見されます。
大手税理士法人に勤務する資産税担当のベテラン税理士は、取材に対して現場のシビアな実態を次のように証言します。「税務署が申告内容の精査を行うのは、確定申告の直後だけではありません。申告から2年目、3年目の秋口に、過去のデータ突き合わせで不自然な数値が抽出され、突如として領収書の提出を求める文書が送達されるケースが多発しています。特に、年間の医療費控除額が50万円を超えている世帯や、前年と比較して控除額が極端に跳ね上がっている納税者は、重点的な抽出調査の対象になりやすいのです」。
ネット上の掲示板や知恵袋で頻繁に交わされる「自分は領収書を捨てたけれど何も言われなかった」という書き込みは、単に調査の優先順位から外れただけの幸運に過ぎません。税務署側は過去5年分の是正権限(偽りその他不正の行為がある場合は最長7年)を法的に保持しています。「捨ててもバレない」という個人の成功体験を鵜呑みにし、確実な原本保管を怠る姿勢は、自ら資産防衛を放棄しているに等しい危険な賭けと言えます。
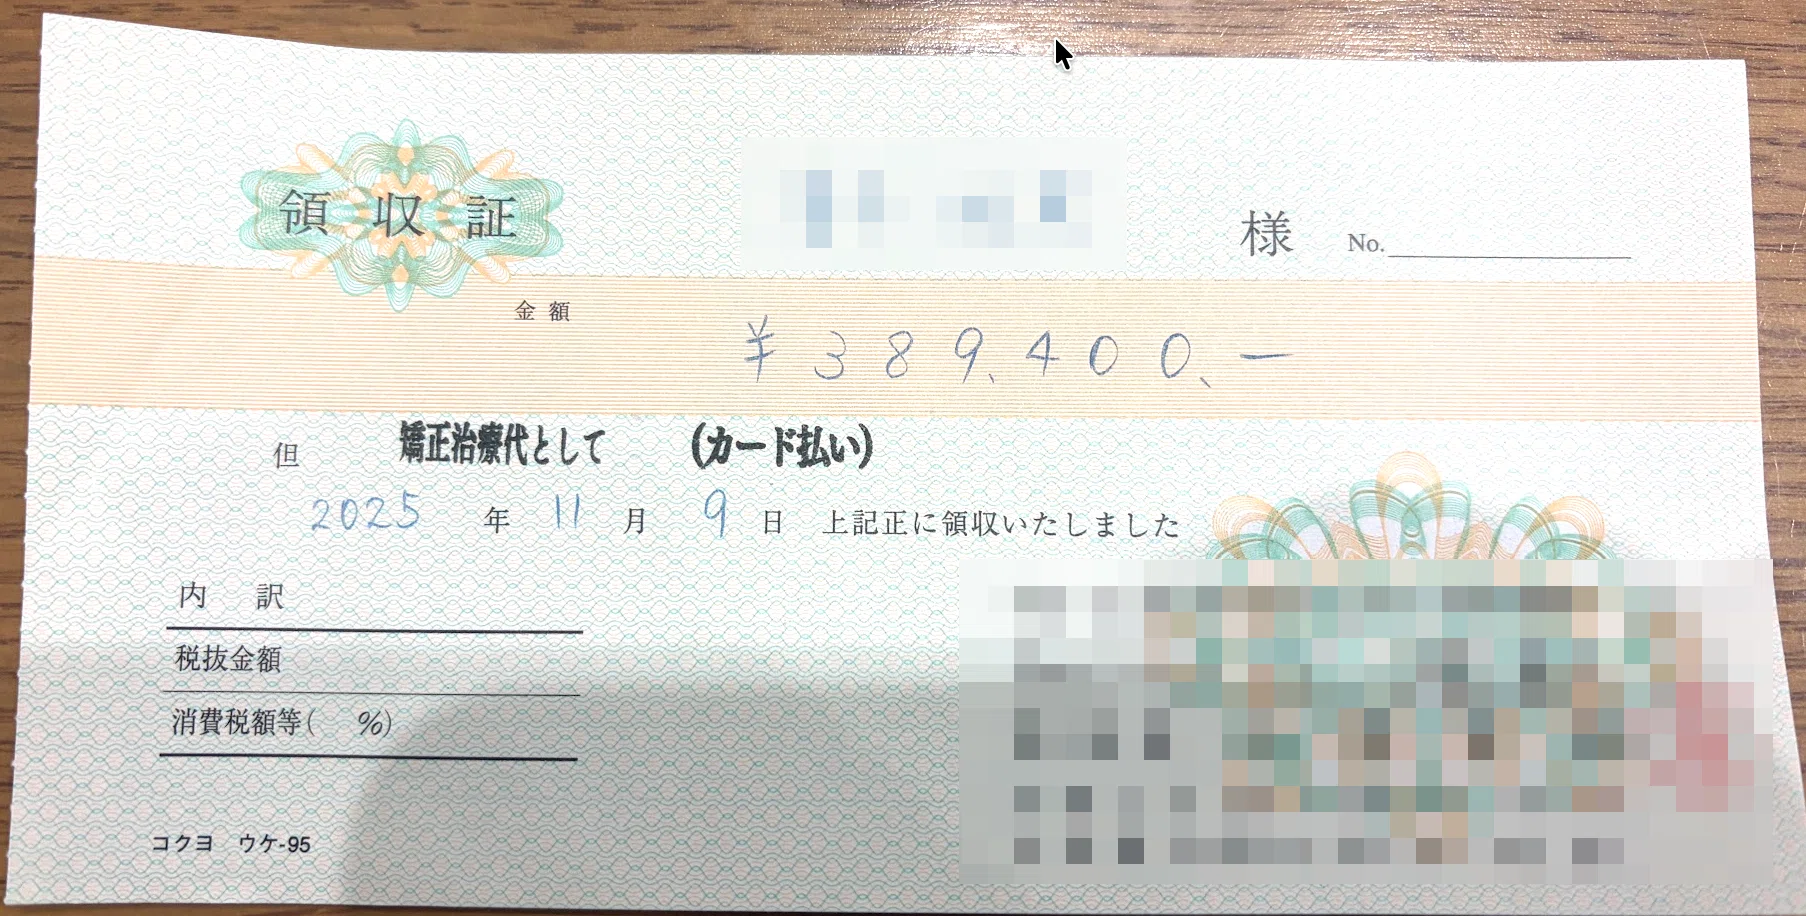
【紛失時の裏ワザ】病院の領収書が再発行できない理由と3つの合法的回避策
どれほど注意を払っていても、引っ越しや大掃除の過程で「医療費の領収書を紛失してしまった」という事態は起こり得ます。慌てて受診した医療機関の受付へ駆け込み、「領収書を再発行してください」と頼み込んでも、大半の病院やクリニックではにべもなく断られます。
なぜ医療機関は領収書の再発行を頑なに拒むのでしょうか。病院の領収書が再発行できない最大の理由は、「経費の二重計上や架空請求といった脱税行為への加担リスク」を回避するためです。ひとつの診療行為に対して2枚の有効な領収書が存在してしまうと、税務上の不正使用や民間保険会社への二重保険金請求を誘発しかねません。そのため、日本医師会などのガイドラインでも領収書の安易な再発行は厳しく戒められています。
しかし、原本を紛失したからといって医療費控除を完全に諦める必要はありません。国税庁の規定や実務慣行に基づき、法的に対抗可能な3つの救済ルートが存在します。
① 病院に「支払証明書(領収証明書)」の発行を依頼する
領収書そのものの再発行は不可でも、病院の医事課では過去のカルテやレセプト履歴に基づき「〇年〇月〇日に〇〇円の診療費を領収した」という事実を証明する公的文書を有償(1通あたり数百円から数千円程度)で発行してくれます。この支払証明書は、税務調査において領収書の原本と同等の強力な証拠能力を持ちます。
② クレジットカード利用明細+診察券・予約票の組み合わせ保全
キャッシュレス決済を利用していた場合、カード会社から発行される「利用明細書」に病院名と決済金額、日付が刻印されます。これ単体では診療内容の証明として不完全ですが、受診日を裏付ける「診察券」「受診予約票」「処方箋の控え」「お薬手帳の調剤ログ」などをセットで紐づけてファイリングしておくことで、税務職員に対する合理的反証資料として機能します。
③ 医療費通知(マイナポータル連携データ)のダウンロード保管
健康保険組合から発行される医療費のお知らせや、マイナポータルからPDF出力した医療費通知データは、公的機関が裏付けた受診記録そのものです。紙の領収書を紛失した箇所が保険診療の範囲内であれば、この電子データを再取得して明細書と紐づけることで、追徴リスクを極小化することが可能です。
【実践ガイド】医療費控除の明細書の書き方とe-Tax添付書類の正しい扱い方
確定申告で医療費控除をスムーズに完結させるためには、国税庁が指定する「医療費控除の明細書」の正しい書き方を習得しておく必要があります。かつてのように領収書を1枚ずつ細かく書き写す必要はありません。実務上は、「医療を受けた人」ごとに、かつ「病院・薬局」ごとにまとめて1行に集約して記載することが認められています。
例えば、長男が同一の耳鼻科に年間12回通院した場合、明細書の「医療を受けた方の氏名」に長男の名前、「病院・薬局などの支払先の名称」にクリニック名を記入し、「支払った医療費の額」に通院12回分の領収書合計金額を合算して記入するだけで完了します。これにより、書類作成にかかる時間を数分の一に短縮できます。
e-Taxを利用してオンライン申告を行う場合、医療費控除の明細書に入力したデータ自体が送信されるため、領収書や明細書の「添付書類」として税務署へ郵送する書類はゼロになります。ただし、送信完了画面が表示された瞬間に緊張を解いてはなりません。画面に表示される受取通知(メール詳細)を保存すると同時に、「入力の根拠となった領収書の束」をクリアファイルにまとめ、申告年度のインデックスを貼って保管庫へ移送するまでが確定申告の正規手順です。

一般に知られていない盲点とネットの誤解|セルフメディケーション税制の真実
医療費控除を巡るもうひとつの大きな混乱が、2017年から導入された「セルフメディケーション税制(医療費控除の特例)」との兼ね合いです。ネット上では「ドラッグストアのレシートさえあれば何でも控除になる」といった粗雑な言説が散見されますが、これは明確な誤りです。
セルフメディケーション税制の対象となるのは、医師から処方される医療用医薬品から転用された「スイッチOTC医薬品」等に限定されます。対象商品のパッケージには識別マークが印字されており、ドラッグストアのレシート上でも商品名の横に「★」や「セ」などの記号が付され、対象であることが明記されています。トイレットペーパーやサプリメント、一般的なビタミン剤が混ざったレシートをそのまま全額計上することは許されません。
さらに重要なルールとして、「通常の医療費控除」と「セルフメディケーション税制」は選択適用であり、同一年度に両方を併用することは絶対にできない点が挙げられます。年間の実質医療費負担が10万円(総所得金額等が200万円未満の場合はその5%)を超える場合は「通常の医療費控除」を、通院は少なかったものの対象医薬品の購入額が1万2,000円を超えている場合は「セルフメディケーション税制」を選択するのが鉄則です。どちらを選択するにせよ、対象レシートの原本を確実に5年間保存する義務は何ら変わりません。
【プロの結論】デジタル社会の落とし穴から資産を守る「境界線」と利用判断基準
国税庁のDX(デジタルトランスフォーメーション)推進は、確かに国民の確定申告の手間を劇的に軽減しました。しかし、家族社会学や税務行政の構造的な力学からこの変化を読み解くならば、そこには「国家による証明事務の効率化」と引き換えに「自己責任・立証責任の完全なる個人転嫁」が行われたという冷厳な事実が浮かび上がってきます。
かつては税務署側が窓口で領収書を受け取り、その場で形式的な目通しを行っていました。しかし現在の手続きでは、申告時は納税者の言い分をノーチェックでフリーパスにし、数年後のサンプリング調査で不備を突いてペナルティを科すという「事後監視型」の統制モデルへと完全にシフトしています。「システムが自動でやってくれるから安心」という盲目的なデジタル依存は、思わぬ落とし穴を招く引き金になりかねません。
自らの資産と信用を守るために、どのような姿勢で制度と向き合うべきか。以下に向いている人と慎重を期すべき人の判断基準を明確に提示します。
【マイナポータル連携のみで完結させてよい人】
・年間の医療費支出がすべて保険診療(病院窓口での3割負担等)のみで完結している世帯
・自由診療(高額歯科治療、自費リハビリ等)を一切利用していない
・通院に伴う公共交通機関の運賃や市販薬の購入額が極めて僅少で、控除額への影響がほぼない人
【紙の領収書原本を厳密に5年ファイリングすべき人】
・インプラント、歯科矯正、不妊治療、先進医療などの高額な自由診療費を支払った世帯
・持病の治療のため、定期的にドラッグストアで治療用医薬品を購入している人
・遠方の大学病院等へ長期通院し、多額の通院交通費を自己負担している人
・生計を一にする親族(離れて暮らす学生の子や高齢の親)の医療費をまとめて合算申告している世帯
家族の健康を守るために投じた貴重な支出を、制度の誤認によって追徴課税という名の損失に変えてはなりません。「確定申告の送信ボタンを押した瞬間から、5年間のカウントダウンが始まる」というプロフェッショナルの危機意識を持つことこそが、真の税務リテラシーと言えます。
【医療費領収書】に関するよくある質問(FAQ)
Q1:領収書の保管期間である「5年間」とは、受診した日から5年ですか?
A1:いいえ、受診日ではありません。正しくは「その年の確定申告期限の翌日」から起算して5年間です。例えば、2025年分の医療費領収書(申告期限:2026年3月15日)の場合、翌日の2026年3月16日から起算して2031年3月15日まで保管し続ける法的義務があります。
Q2:スマートフォンのカメラで撮影したレシートの画像データがあれば、紙の原本は捨てても大丈夫ですか?
A2:現行の所得税法における医療費控除実務では、電子帳簿保存法のスキャナ保存要件を満たした厳格な運用体制をとっていない個人事業主や給与所得者の場合、スマホ写真だけでは正規の証明書類として否認されるリスクがあります。原則として「紙の原本」を手元に残しておくことが最も安全な防衛策です。
Q3:ドラッグストアで買った風邪薬のレシートに日用品も一緒に印字されていますが、問題ありませんか?
A3:全く問題ありません。治療目的の医薬品に該当する行に蛍光ペンや赤ペンで下線を引き、その金額のみを医療費控除(またはセルフメディケーション税制)の明細書に正しく計上してください。レシートそのものを切り刻むと改ざんを疑われるため、レシート全体の原本をそのまま保管するのが鉄則です。
Q4:共働きの夫婦の場合、医療費の領収書はどちらの名前で集約して申告すべきですか?
A4:原則として「生計を一にする親族」の医療費であれば、実際に支払った側の申告に合算できます。所得税は累進課税が適用されるため、夫婦の中で「課税所得(税率)が高い側」がまとめて医療費控除を適用した方が、世帯全体としての還付額が大きくなり有利になります。
まとめ:今後の動向と失敗しないための判断基準
医療費領収書の提出不要化は、納税者にとって確定申告の物理的な負担を劇的に減らした歴史的な規制緩和です。しかし、その甘い利便性の背後には、「自己責任に基づく5年間の原本保存」という厳格な法的条件が課されている事実を見落としてはなりません。税務行政の完全ペーパーレス化が進む2026年現在だからこそ、画面上の操作だけで完結した気にならず、手元のエビデンスを確実に管理するアナログな几帳面さが資産防衛の要となります。
日頃から医療機関や調剤薬局の領収書を「年度別のジッパー付き袋」や「クリアファイル」に月別で放り込んでおくだけで、紛失リスクはほぼゼロに抑えられます。万が一の紛失時には、病院の支払証明書や決済ログを組み合わせたリカバリーを速やかに講じ、税務署からの突然の確認に対しても胸を張って即日提示できる体制を整えておきましょう。確かな制度理解と少しの手間が、あなたとご家族の大切な資産を将来のリスクから守り抜く最強の盾となります。 (出典: 医療 費 領収 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。