カードローンとフリーローンの違いとは?2026年最新金利と審査比較
まとまった資金が必要になった際、多くの人が比較検討する「カードローン」と「フリーローン」。どちらも使い道が原則自由な個人向け無担保ローンですが、両者の商品設計や資金管理における思想は根本から異なります。「名前が似ているから金利が低いほうを選べばいい」と安易に決め打ちすると、返済負担の増大や資金繰りの破綻といった深刻な落とし穴に直面しかねません。
日本銀行の金融政策修正に伴い、金利環境が大きく変化している2026年現在、各金融機関の融資条件や審査基準のアップデートが進んでいます。本稿では、大手銀行や信用情報機関の最新データ、実際の利用者の声を交えながら、金利の差、借入回数、審査難易度における決定的な違いと、絶対に損をしない使い分けの基準を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:カードローンは「限度額内で何度でも借入・返済が可能」、フリーローンは「契約時に一括借入して返済のみを行う」という借入形態の決定的な違いがある。
- 要点2:上限金利はフリーローンのほうが低めに設定されている傾向が強いが、短期返済であれば無利息期間のあるカードローンがお得になるケースも多い。
- 要点3:審査スピードは最短即日のカードローンが優位であり、フリーローンは資金使途の確認書類が必要となる場合が多く融資実行まで1〜2週間程度を要する。
【決定的な5つの違い】カードローンとフリーローンを徹底比較
融資商品を正しく選ぶ第一歩は、両者の構造的な相違点を正確に把握することです。金融機関の約款や商品概要書を精査すると、主に5つの重要項目において明確な境界線が存在します。
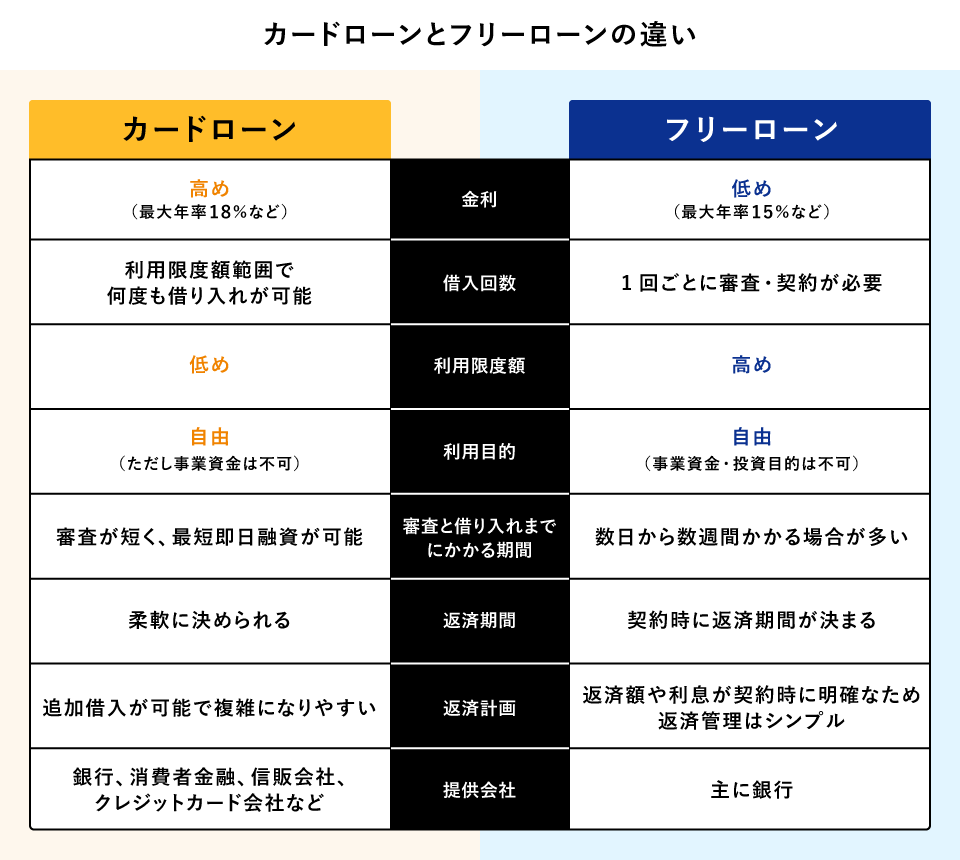
| 比較項目 | カードローン(極度額融資) | フリーローン(証書貸付) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 借入回数・形態 | 限度額の範囲内で何度でも借入・返済が可能 | 契約時に一括借入(追加融資は再審査が必要) | 突発的な支出にはカードローン、計画的支出にはフリーローンが適する |
| 金利水準(年率相場) | 年1.5%〜18.0%前後(銀行系:年1.5%〜14.5%前後) | 年3.0%〜14.0%前後(銀行系:年3.0%〜9.0%前後が中心) | 借入当初の上限金利はフリーローンが数%程度低く設定されやすい |
| 審査・融資スピード | 最短即日〜数営業日(消費者金融は最短20分融資も) | 数日〜2週間程度(仮審査+本審査の2段階が多い) | 緊急度が高い資金調達ならカードローン一択となる |
| 資金使途の確認 | 原則申告のみ(見積書等の提出は不要) | 見積書や請求書の提出を求められるケースがある | 事業性資金や投資目的はいずれも原則不可 |
| 借入方法 | ATM、インターネットバンキング、スマホアプリ振込 | 指定の普通預金口座へ一括入金 | 利便性の高さは随時引き出し可能なカードローンが圧倒的 |
最大の違いは、契約形態が「当座貸越(極度額方式)」か「証書貸付(一括融資方式)」かという点にあります。カードローン 限度額 借入方法の自由度が高く、コンビニATMや専用アプリから1,000円単位で借入ができるのに対し、フリーローン 一括借入 追加融資には対応しておらず、一度融資を受けたら後は毎月元利金を減らしていくだけの不可逆な契約になります。

「どっちが得?」金利比較と返済シミュレーションで見える真実
「金利が低いフリーローンのほうが常にお得なのか?」という疑問を抱く方は少なくありません。しかし、利息負担の総額は「適用金利」だけでなく「借入期間」と「返済方式」の掛け合わせで決まります。実質的な総支払額を検証してみましょう。
例えば、50万円を借り入れる場合を想定します。大手消費者金融のカードローン(年18.0%)で30日間の無利息サービスを活用して3ヶ月で完済する場合と、銀行フリーローン(年6.0%)で3年(36ヶ月)かけて返済する場合の利息総額を試算すると、驚くべき結果が得られます。
- 消費者金融カードローン(年18.0%・3ヶ月完済・30日無利息適用):支払利息総額=約7,500円
- 銀行フリーローン(年6.0%・36ヶ月均等返済):支払利息総額=約47,500円
このように、表面金利が3倍近く高くても、短期間で繰り上げ返済できる見込みがあるなら、無利息期間付きのカードローンのほうが総支払利息を大幅に抑えられます。一方で、100万円以上の高額融資を2〜5年の長期で返済していく場合、フリーローン 返済シミュレーションを行うと明らかな金利差による利息圧縮効果が発揮されます。2026年最新 低金利ローン 比較を踏まえると、返済期間が1年を超えるかどうかが「どっちが得か」の重要な損益分岐点です。
審査難易度と総量規制の真実|銀行と消費者金融の法的境界線
カードローン フリーローン 審査難易度を比較する際、法的な規制枠組みと金融機関の信用リスク評価ロジックを理解しておく必要があります。
消費者金融や信販会社が提供するローンには貸金業法が適用され、年収の3分の1を超える貸付を原則禁止する「総量規制」が課されます。一方、銀行が扱う商品は銀行法が適用されるため、法的には総量規制 対象外 銀行ローンに分類されます。しかし、「総量規制対象外だから銀行のほうが審査が甘い」と考えるのは危険な誤解です。
全国銀行協会加盟行は過剰融資防止の自主規制を徹底しており、年収に対する年間返済比率(返済負担率)を厳格に審査しています。さらに、フリーローンは一括融資であるため、金融機関側から見れば途中で融資枠を停止・減額するリスクヘッジができません。そのため、継続的な安定収入、勤続年数、信用情報機関(CICやJICC、KSC)に登録された過去の返済履歴に対する審査基準は、カードローン以上にシビアになるのが業界の実情です。
【目的別・おまとめとの違い】多目的ローンや一本化とどう使い分けるか
資金使途が限定されている他のローン商品との位置付けを整理することも、無駄な利息を払わないための必須知識です。
まず、目的別ローン フリーローン 違いに着目すると、マイカーローン、教育ローン、リフォームローンなどの目的別ローンは、使途を証明する領収書や請求書の提出が必須である代わりに、年1.5%〜4.0%前後の超低金利が適用されます。使い道が単一の目的に定まっている場合は、フリーローンよりも目的別ローンを最優先で検討すべきです。
また、多目的ローン 資金使途 自由を謳う商品の中には、フリーローンと同義のものもあれば、使途確認書類の提出を条件に金利を引き下げるタイプも存在します。さらに、複数社からの借入を1つに集約するおまとめローン フリーローン 違いについても注意が必要です。おまとめ専用ローンは「他社借入の返済」に用途が限定され、返済専用(追加借入不可)の契約となるのに対し、銀行フリーローン おすすめのプランを使って自ら他社を完済しつつ、余剰枠を生活資金に充てることも規約上は可能ですが、審査難易度は相応に高くなります。
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
現場の融資担当者や実際にローンを利用したユーザーの証言からは、商品スペックだけでは見えてこない現実が浮かび上がってきます。
大手掲示板やSNS、知恵袋の投稿を調査すると、カードローン利用者からは「枠があると思うと、つい自分のお金のような感覚になり、気づけば限度額いっぱいまで借りてしまっていた」「毎月の最低返済額だけを支払っていたため、元金がほとんど減っていなかった」という後悔の声が散見されます。これは行動経済学で言う「心理的会計(メンタル・アカウンティング)」の罠であり、手軽に入出金できる利便性がかえって借入期間の長期化を招く構造です。
対照的にフリーローンの利用者からは、「契約時に毎月の返済額と完済期日が完全に確定するため、家計管理が圧倒的に楽になった」という評価が目立つ一方、「引越し費用として80万円を借りたが、退去費用が想定を超えて追加で20万円必要になった際、即座に追加融資を受けられず苦労した」という声も上がっています。追加出費のリスクがある局面では、柔軟性の欠如がデメリットとして露呈します。

一般に知られていない盲点とネットの誤解
Web上の情報で頻繁に見受けられる「フリーローンはカードローンより必ず金利が安い」という言説は、正確ではありません。
フリーローンの金利表示は「年3.5%〜14.0%」のように幅を持たせて設定されている場合が多く、信用力や借入額が少ない場合は上限に近い金利(年10.0%〜14.0%程度)が適用されるのが一般的です。銀行カードローンの上限金利(年14.5%前後)と大差がないケースも珍しくありません。金利を比較する際は、必ず下限金利ではなく「上限金利同士」を比較しなければ、期待していたほどの利息削減効果は得られません。
もう一つの盲点は、住宅ローンや自動車ローンの審査に対する影響です。カードローンは「現在借りていなくても、契約している限度額そのものが他社借入として評価される」リスクがあります。将来的に大型融資を控えている場合、使っていないカードローン枠を放置しておくことはマイナス査定に繋がりやすいため、不要になった枠は速やかに解約手続きを行うのが鉄則です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
両者の特徴を踏まえた最適な選び方の基準は以下の通りです。
【カードローンが向いている人】
- 冠婚葬祭や医療費など、突発的かつ一時的な資金不足に対応したい人
- 数ヶ月以内のボーナスや臨時収入で一括完済できる見込みがある人
- 給与日前の立替資金として、数万円単位の小口借入を柔軟に使いたい人
- 申し込み当日にどうしても現金を手元に用意する必要がある人
【フリーローンが向いている人】
- 家具家電の一括購入、結婚式費用、歯列矯正など、必要な金額と使い道が明確に決まっている人
- 「いつでも借りられる環境」があると浪費してしまう懸念があり、返済だけに集中したい人
- 返済期間が2〜5年程度の中長期にわたり、少しでも上限金利を低く抑えたい人
- 融資実行まで1〜2週間程度の時間的猶予がある人
【カード ローン フリー ローン 違い】に関するよくある質問(FAQ)
Q1:銀行のフリーローンはカードローンより審査が厳しいというのは本当ですか?
A1:実質的な審査基準は厳格になる傾向があります。フリーローンは追加融資ができない「証書貸付」であり、途中で利用枠を止めるリスク管理が難しいため、金融機関は申込者の勤続年数や年収の安定性、返済比率をカードローン以上に精査します。また、使途確認書類の提出が求められる点も審査ハードルを高める要因となります。
Q2:フリーローンを契約した後、追加でお金が必要になった場合はどうすればいいですか?
A2:フリーローンは限度額内で自由に出し入れできる仕組みではないため、契約後の追加借入はできません。追加で資金が必要になった場合は、新たにフリーローンの追加融資申込(再審査)を行うか、カードローンなどの別商品を新規で申し込む必要があります。
Q3:どちらのローンを申し込むか迷った場合、同時に2つ申し込んでも問題ありませんか?
A3:短期間に複数のローンへ同時に申し込むことは避けてください。信用情報機関に申込履歴が記録され、金融機関から「資金繰りに深刻な窮境を迎えている」と判断される「申込ブラック」の状態に陥る恐れがあります。まずは資金の必要時期と返済計画を明確にし、どちらか一方に絞って申し込むのが安全です。
まとめ:今後の動向と失敗しないための判断基準
金利環境が正常化に向かう2026年以降、各金融機関は無担保個人向けローンの金利設定や審査モデルの精緻化を進めています。「借りやすさ」と「利息負担」のトレードオフは、これまで以上にシビアに見極めなければなりません。
突発的な支出への備えや短期的な資金繰りには「カードローンの利便性と機動力」が強みを発揮し、明確な支出計画に基づく着実な元金返済には「フリーローンの規律と低金利設計」が効果的です。目先の融資スピードだけに惑わされず、完済までのロードマップを明確に描いた上で、自身の生活設計に合致した最適な融資手段を選択してください。 (出典: カード ローン フリー ローン 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。