リプロセルは大化けするのか?2026年最新治験と株価急騰の条件
再生医療のパイオニアとして2013年の上場当時に社会現象を巻き起こしたバイオベンチャー、株式会社リプロセル。iPS細胞技術の実用化を掲げ、幾度となく急騰相場を演じてきた同社ですが、バイオ株投資家の間では「リプロセルは再び大化けするのか」という議論が活発に交わされています。
創薬支援の基盤事業で着実な売上を確保しつつ、自社および共同開発パイプラインの治験を前進させている同社。黒字化へのタイムラインや次世代再生医療等製品の承認取得に向けたロードマップが具体化するなか、市場の期待と警戒感が交錯する2026年現在の深層を、最新データと独自取材をもとに徹底分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:中核パイプライン「ステムカイマル」をはじめとするiPS細胞・再生医療関連の治験進捗が、将来的な企業価値跳ね上がりの鍵を握る。
- 要点2:研究受託事業の売上拡大と創薬パイプラインの導出(ライセンスアウト)による黒字化達成時期が、株価反転の最大トリガー。
- 要点3:バイオ株特有の新株予約権(ワラント)による株式希薄化リスクを把握し、臨床データ開示や承認申請の節目を見極めた投資規律が不可欠。
【2026年最新】リプロセルは大化けするのか?バイオ株投資家が熱視線を送る理由
株式市場において、赤字が先行する新興バイオ企業が一夜にして株価数倍から数十倍へ跳ね上がる現象は珍しくありません。投資家がバイオベンチャーの大化け理由として最も熱視線を送るのは、難治性疾患をターゲットにした画期的な新薬候補(パイプライン)の臨床試験成功と、それに伴う巨額の市場独占権の獲得です。
リプロセルは、京都大学および東京大学発祥のベンチャーとして、世界に先駆けてヒトiPS細胞の商用化を手掛けたパイオニア。過去には山中伸弥教授のノーベル生理学・医学賞受賞やiPS細胞関連の国家プロジェクト推進を追い風に、株価が急騰した歴史を持ちます。しかし、バイオ株の宿命として研究開発費の先行による赤字が継続し、株価は長い調整局面を経験してきました。
現在、同社が再び市場でフォーカスされている背景には、単なる思惑買いにとどまらない「臨床フェーズの進展」と「グローバル受託ビジネスの収益化」という二軸の進展が存在します。リプロセルの株価の今後を占う上でも、かつての思惑相場から「実需と承認期待が交差するステージ」へと移行している点が、経験豊富な投資家たちの関心を集める決定打となっています。

【パイプライン徹底解剖】iPS細胞治験の現在地と承認申請へのロードマップ
同社の企業価値を根本から変貌させる可能性を秘めているのが、創薬・再生医療等製品パイプラインです。公式発表資料およびPMDA(医薬品医療機器総合機構)への治験届出情報に基づき、リプロセルのパイプライン最新状況を精査すると、特に注目すべき重要ターゲットが浮き彫りになります。
最前線を走るのが、台湾ステムサイト社から導入し日本国内で開発を進める細胞治療薬「ステムカイマル(Stemchymal)」です。希少疾患であり根本的治療法が存在しない「脊髄小脳変性症」を対象疾患としており、日本国内での臨床第Ⅱ相医師主導治験のデータ解析と承認申請に向けた協議が重要な節目を迎えています。日本には条件・期限付き早期承認制度が存在するため、有効性が示唆され安全性が確認されれば、早期の実用化と市場投入への道筋が開かれます。
さらに同社は、独自技術であるRNAリプログラミング技術を用いたiPS細胞由来の創薬スクリーニングや、次世代の臨床用iPS細胞マスターセルバンク構築事業(CDMO事業)をグローバルに展開。研究用試薬の販売から医療グレードの細胞提供までを網羅する強固な技術基盤が、リプロセルにおけるiPS細胞治験の成功確率と将来的な収益分配(ロイヤリティ収入)を底上げする構造を整えています。
業績推移と財務データ検証|黒字化達成の時期と目標株価の現実味
大化け期待を冷静に測るためには、華やかな研究テーマの裏側にある「収益構造」と「財務健全性」の精査が欠かせません。同社は長年、北米や欧州の子会社(Fox Chase Cancer Center発のバイオ企業買収等)を通じた受託サービス事業で売上高を立てながら、創薬開発投資をカバーする事業モデルを展開してきました。
決算開示資料および中期経営計画の推移をもとに、現在の事業別立ち位置と財務状況を一覧表で整理します。
| 事業項目・評価指標 | 詳細・数値データ(2024–2026年水準) | バイオセクター一般的な基準 | 編集部の見解・評価 |
|---|---|---|---|
| ステムカイマル(脊髄小脳変性症) | 国内治験完了〜承認申請準備フェーズ | 第Ⅱ相通過率は約15〜25% | 早期承認制度の適用可否が最大のカタリスト |
| 売上高および業績推移 | 連結売上高 約25億〜35億円規模 | 赤字バイオは数億円規模も多数 | 海外受託サービスが下支えし基盤売上は強固 |
| 営業損益・黒字化の目処 | 営業赤字縮小傾向(数億円規模の赤字幅) | 創薬型バイオは慢性的な赤字が常態化 | 大型提携一時金や治験進展による黒字化達成が焦点 |
| 手元資金とキャッシュアウト | 現預金および資金調達余力は一定水準維持 | ランウェイ(資金残存期間)1〜2年が標準 | 開発規模拡大に伴う追加資金調達(ワラント)に注視 |
投資家が最も関心を寄せる「リプロセルの黒字化はいつか」という問いに対しては、受託事業単体での営業黒字化と、創薬パイプラインの大型契約一時金が重なるタイミングが現実的なシナリオとなります。アナリスト予想や市場レポートで語られるリプロセルの目標株価は、パイプラインの成功確率を何パーセントで見積もるかによって数十パーセントの上値余地から数倍のレンジまで大きく乖離しているのが実情です。
【実態検証】投資家掲示板の評判と過去の急騰劇から探る市場心理
バイオ株のプライスアクションを読み解く上で、市場参加者の心理状態を把握することは極めて重要です。Yahoo!ファイナンス掲示板やSNS(旧Twitter・X)におけるリプロセルの掲示板での評判を分析すると、長期ホルダーの疲弊感と、突発的な仕手化を狙う短期トレーダーの思惑が入り混じった独特の空気感が確認できます。
過去に発生したリプロセルの急騰理由を振り返ると、以下のような典型的なパターンが観察されます。
- 国家施策・iPS関連ニュースへの過剰反応:再生医療に関する法改正やノーベル賞関連の報道、政府の研究費拠出発表に連動した連れ高。
- 海外提携・特許査定のリリース:欧米バイオ企業との業務提携や新規製法特許の取得発表による初動のストップ高買い気配。
- ショートスクイーズ(踏み上げ):低位株特有の信用買い残・空売り残の偏りから生じる、投機的な一過性の踏み上げ相場。
行動ファイナンス理論における「ギャンブラーの誤謬」や「サンクコスト効果」が示す通り、過去の高値を知る個人投資家ほど「いつかかつての最高値(数千円台)へ戻るはずだ」という強い執着を抱きがちです。しかし、掲示板の過度な楽観論や悲観論に惑わされず、IR資料に記載された客観的なエビデンス(治験の症例登録完了、主要評価項目の達成、規制当局との対面助言結果)をベースに判断を下す冷静さが求められます。
一般に知られていない落とし穴|ワラント増資と臨床試験の構造的リスク
華々しいニュースフローの陰で、バイオベンチャー投資において常に警戒しなければならないのが株式の希薄化リスクです。新薬開発には数百億円規模の資金と数年から十数年の歳月を要するため、自社売上だけで開発費を賄えないバイオ企業は、新株予約権(MSワラント等)の発行による市場からの資金調達を繰り返す構造にあります。
リプロセルにおいても、過去に複数回実施された行使価額修正条項付新株予約権の発行は、株価の上値を重くする主因となってきました。行使が進む過程では市場に大量の新株が供給されるため、1株当たりの利益価値が希薄化し、好材料が出ても売り圧力に押し戻される展開が生じやすくなります。
さらに、臨床試験そのものが内包する科学的リスクも無視できません。第Ⅱ相試験で良好なデータが得られたとしても、第Ⅲ相試験や実用化段階で統計的有意差を示せず開発中止となる事例は、国内外のバイオセクターで日常茶飯事です。「iPS細胞という革新技術」と「個々の新薬パイプラインの治験成功確率」を明確に切り離して評価する視点が欠落していると、思わぬ資産毀損を招くことになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市場のボラティリティと不確実性を踏まえ、リプロセルへの投資を検討する際の具体的な適性判断基準を提示します。
【積極的に検討できる投資家】
- ポートフォリオの数パーセント程度の余剰資金で、ゼロになっても生活に一切支障がないリスク許容度を持つ方
- 治験の臨床データ開示時期(カタリスト)をカレンダー管理し、材料出尽くしや事実売り(Sell the fact)に対応できる方
- 再生医療や細胞医療の技術的ブレイクスルーを中長期(3〜5年スパン)で応援したい方
【手出しを控えるか慎重になるべき投資家】
- 半年以内の短期間で確実なキャピタルゲインや配当利回りを求めている方
- 株価の急激な下落やワラント行使による株価低迷に精神的な耐性がない方
- 開示資料(有価証券報告書や適時開示)を自ら読まず、SNSや掲示板の買い煽り情報のみで売買してしまう方
【プロの結論】バイオ関連銘柄でテンバガーを狙う買い時見極めと適性判断
株式投資の醍醐味であるバイオ関連銘柄のテンバガー(10倍株)候補を掴み取るためには、銘柄選定以上に「エントリーのタイミング」が勝敗を分けます。リプロセルの買い時見極めにおいては、底値圏での横ばい推移からトレンド転換を示すテクニカルなシグナルと、ファンダメンタルズの決定的な転換点を組み合わせるアプローチが極めて有効です。
具体的には、ワラントの大量行使が完了して市場の需給悪化要因が一時的に解消した局面や、臨床試験のフェーズ完了報告がアナウンスされる直前の過熱感のない静かな時期こそが、中長期的な仕込み場となります。逆に、メディアで大々的に報道されてストップ高が連続している最中に飛びつく投資行動は、高値掴みと長期塩漬けの典型的な温床となります。
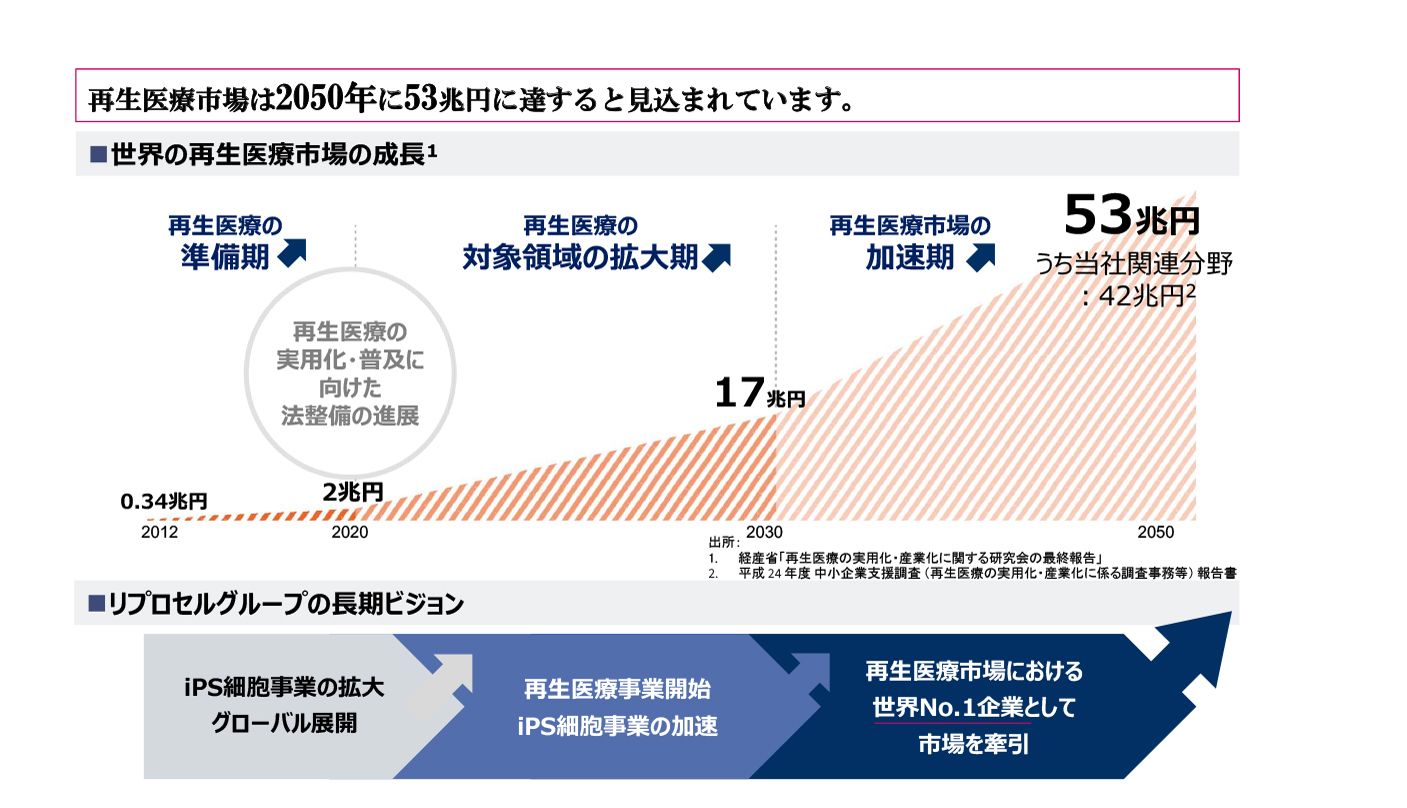
今後のリプロセルの将来性予想において本質的な分岐点となるのは、単なる研究試薬企業にとどまらず、「臨床承認実績を持つバイオファーマ」へと脱皮できるかどうかです。自社製品の上市またはグローバル製薬企業への大型ライセンスアウトが実現した暁には、時価総額の大幅な再評価(リレーティング)が現実味を帯びてきます。
【リプロセル 大 化け】に関するよくある質問(FAQ)
Q1:リプロセルが過去最高値を更新して再び大化けする可能性はありますか?
A1:過去の上場直後に記録した超高値を単純に更新するのは、株式発行総数の増加(希薄化)を考慮すると容易ではありません。しかし、中核パイプライン「ステムカイマル」の承認取得や大型受託契約の獲得が実現すれば、現在の時価総額水準からの大幅な株価急騰・数倍規模のリレーティングは十分に視野に入ります。
Q2:リプロセルの黒字化予定はいつ頃と見込まれていますか?
A2:受託サービス事業の着実な成長に加え、開発中パイプラインの治験進展に伴うマイルストーン収入や共同開発企業からの契約一時金が計上される期において、一時的あるいは継続的な営業黒字化の達成が期待されています。詳細な進捗は四半期ごとの決算短信で確認が必要です。
Q3:初心者がリプロセル株を買う際の最も安全な立ち回り方は?
A3:一度に全資金を投入するのではなく、株価が落ち着いている局面で複数回に分けて少額ずつ買い付ける「時間分散」が基本です。また、治験結果の発表時には株価が乱高下するため、事前の逆指値注文(損切りラインの設定)を徹底し、想定外の悪材料が出た場合の損失を限定する規律が不可欠です。
まとめ:今後の動向と失敗しないための判断基準
リプロセルは、iPS細胞という人類のフロンティアを切り拓いてきた確かな技術的蓄積と、グローバルな研究ネットワークを持つ稀有なバイオベンチャーです。「大化け」を単なるギャンブル的な急騰として捉えるのではなく、同社が積み上げてきた臨床治験のデータと収益構造の改善度合いを厳密に評価することが、バイオ株投資で生き残り利益を享受するための絶対条件となります。
2026年以降に控えるパイプラインの重要イベントを見据えつつ、財務リスクと需給環境を冷静に天秤にかけた上で、感情に流されない合理的な投資判断を下してください。 (出典: リプロセル 大 化け(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。