ベイカレント創業者・北風宏氏の真相|退任理由と現在の動向を徹底追跡
国内トップクラスの総合コンサルティングファームへと急成長を遂げ、東証プライム市場でも圧倒的な存在感を放つ株式会社ベイカレント・コンサルティング。その黎明期を築き上げ、一代で巨大組織の礎を作った創業者・北風宏(きたかぜ ひろし)氏の存在は、今なおコンサル業界や投資家の間で大きな関心を集めています。
検索エンジンで「ベイカレント 北風」と打ち込むユーザーが絶えない背景には、上場直前に表舞台から姿を消した電撃退任の経緯や、ファンドとの資本取引、ネット上で囁かれる不穏な噂の真偽など、多くのミステリーが残されているからです。本稿では、当時の有価証券報告書やファンド関連資料、業界関係者の証言をもとに、北風宏氏の経歴や退任理由、現在の動向と資産規模、そして企業に残された影響を多角的な視点から浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:北風宏氏はベイカレント・コンサルティングの創業者であり、SES中心の事業構造を高収益な総合コンサルティングモデルへ脱皮させた立役者。
- 要点2:退任の主因は不祥事ではなく、2014年のPEファンド(ポラリス)による買収とIPOに向けたガバナンス刷新に伴う友好的なイグジット。
- 要点3:株式売却により数百億円規模の資産を形成したと推計され、現在は個人投資家として活動する一方、創業期のDNAは同社の独自の高収益体質に受け継がれている。
【噂の真相】ベイカレント創業者・北風宏氏が今なお検索される決定的理由
ベイカレント・コンサルティングが時価総額数千億円規模のメガファームへと登り詰めた今、なぜ創業経営者である北風宏氏の名がこれほどまでに調べられているのでしょうか。最大の要因は、「急成長ベンチャーの創業者でありながら、2016年の東証マザーズ(当時)上場時にすでに取締役から退いていた」という異例の資本・経営構造にあります。
一般的な日本の新興企業であれば、創業者が筆頭株主として上場セレモニーで鐘を鳴らし、代表取締役社長として市場に成長戦略をプレゼンテーションするのが通例です。しかし、ベイカレントの上場目論見書には北風氏の役員名はなく、主要株主欄にもプライベート・エクイティ(PE)ファンドであるポラリス・キャピタル・グループの特別目的会社が名を連ねていました。
この「創業者の電撃的な退場劇」が情報開示のタイミングと重なり、一部のネット掲示板やSNS上で「経営陣との内紛か」「創業者の不祥事で追放されたのではないか」といった根拠のない憶測が飛び交う原因となりました。実態はコーポレート・ガバナンスの再構築と戦略的バイアウトによるものですが、公式な発言機会が少なかったことが、かえって人々の好奇心と検索意欲を刺激し続けています。
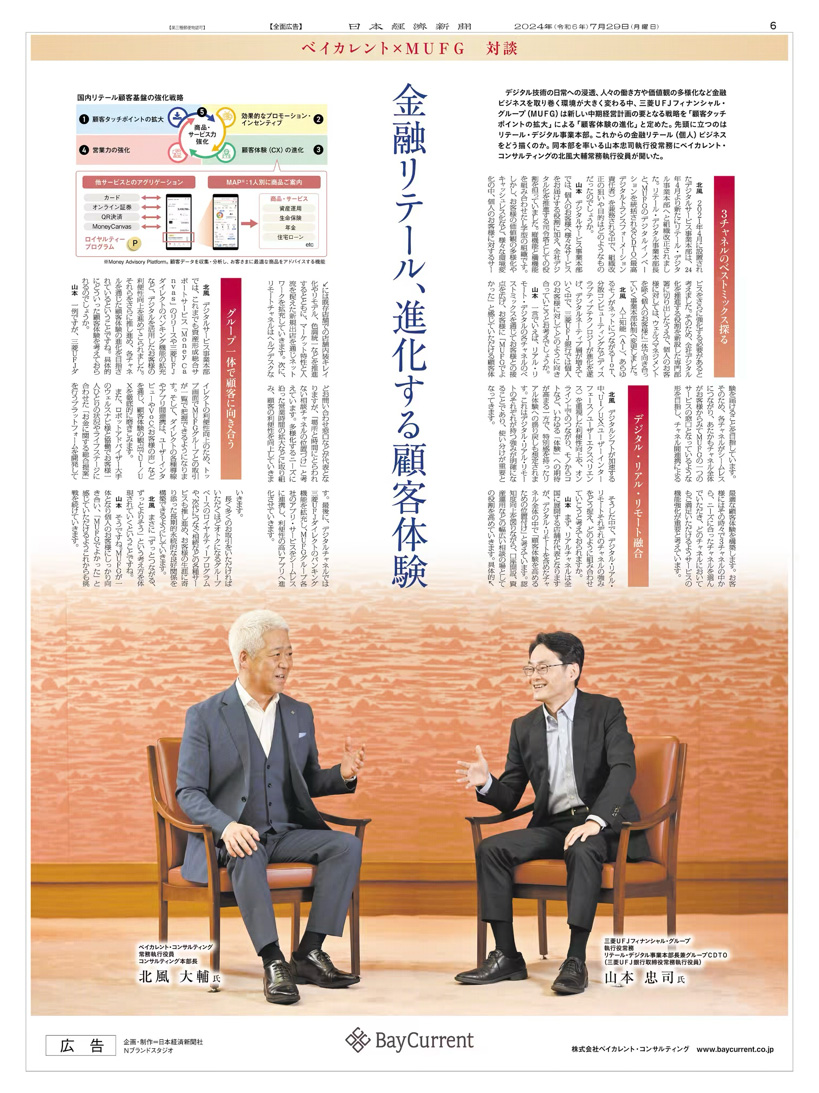
北風宏氏の華麗な経歴と上場への布石|SESから総合コンサルへの大転換
北風宏氏の足跡を振り返ると、日本のITサービス業界における稀代の事業家としての手腕が浮き彫りになります。1998年、北風氏が立ち上げた有限会社ピーシーエー(後のベイカレント・コンサルティング)は、システムエンジニアリングサービス(SES)やIT人材派遣を主軸としてスタートしました。
当時、競合がひしめくITアウトソーシング市場の中で、同社が突出した成長を遂げた背景には、徹底した営業力と顧客開拓力がありました。北風氏は単なる人材の供給にとどまらず、顧客企業のIT戦略の上流工程へと徐々にビジネスの軸足をシフトさせていきます。
2000年代後半から2010年代にかけて、競合の外資系コンサルティングファームがIT領域の実行支援を強化する流れに先んじて、同社は「戦略からIT実装・運用までワンストップで手掛ける独自のコンサルティングスタイル」を確立。エンジニアをコンサルタントへと育成・リスキリングするモデルを推し進め、日系総合コンサルティングファームとしての地位を強固なものにしました。
【データ比較】ポラリス買収から上場までの資本政策と資産規模の変遷
北風宏氏が築き上げたベイカレントは、2014年に大きな転換点を迎えます。独立系プライベート・エクイティ・ファンドのポラリス・キャピタル・グループによる巨額バイアウトの実行です。当時の取引規模とガバナンスの変化を客観的データで整理すると、以下のようになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ファンド買収規模(2014年) | 買収総額 約200億円規模 | 中堅バイアウト(50〜100億円) | 未上場企業としては当時最大級の大型買収劇 |
| 北風宏氏の推定売却資産 | 約150億〜200億円規模 | 創業者のM&Aイグジット相場 | 上場前に巨額の流動資産を確定させた極めて優位なディール |
| IPO時公開時価総額(2016年) | 約280億円(初値ベース) | マザーズIPO平均(100〜150億円) | ポラリス主導で迅速に公募・上場を達成 |
| ガバナンス体制の変化 | 北風氏退任 ➔ プロ経営者・外部招聘役員体制 | オーナー親族支配の継続が一般的 | 創業者依存からの完全脱却と機関投資家対応の強化 |
| 東証プライム以降の成長 | 売却後も売上・営業利益ともに年率20〜30%増を維持 | コンサル業界平均成長率(10〜15%) | 創業者離脱後も事業モデルが破綻せず自走した成功例 |

退任理由と不祥事の噂を徹底検証|ファンド主導ガバナンスの光と影
ネット上のQ&Aサイトや投資家コミュニティでは、「北風氏が退任した真の理由は何か」「過去にコンプライアンス上の不祥事があったのではないか」という検索クエリが散見されます。しかし、公式開示情報や法的手続きの記録において、北風氏個人または創業期における違法行為・不祥事の事実は一切確認されていません。
では、なぜ北風氏は会社を手放し、役員からも退いたのか。その背景には以下の3つの合理的な要因が存在します。
第一に、「オーナー企業からパブリックカンパニーへの脱皮」です。非上場企業がIPOを目指す際、東京証券取引所による厳格な上場審査が行われます。カリスマ創業者への権限集中や属人性を排除し、コーポレート・ガバナンス・コードに準拠した内部統制を敷くため、PEファンド主導で経営執行と所有の完全分離が決断されました。
第二に、「創業者の資産保全とイグジット戦略」です。自社株をファンドに譲渡することで、北風氏は上場に伴う株価変動リスクを負うことなく、巨額の売却益を確定させました。これは起業家として極めてスマートかつ合理的なファイナンス判断といえます。
第三に、「上場直後の株価急落と風評被害」です。ベイカレントは2016年9月の上場からわずか3カ月後の12月に業績予想の下方修正を発表し、株価が一時公募価格の半値近くまで暴落しました。この際、市場から「ファンドと旧経営陣による上場ゴールではないか」という強い批判が巻き起こり、創業者の名前がネガティブな文脈で語られる契機となってしまったのです。
【実態検証】元社員の口コミと業界の評判から見えた「北風イズム」の功罪
就職・転職口コミプラットフォーム(OpenWorkやライトハウス等)や業界関係者の証言を深掘りすると、北風宏氏が率いた創業期のベイカレントの組織風土が、現在の強固な収益基盤に直結していることが分かります。
現場から聞こえてくるリアルな声には、同社の強みと課題が如実に表れています。
「創業期のベイカレントは、外資系戦略ファームのようなアカデミックなスマートさというより、『泥臭い顧客志向と数字への執着』が徹底された集団だった。北風氏のトップダウンによる意思決定のスピードは圧倒的で、コンサルタント一人ひとりの稼働率に対する意識は他社を凌駕していた」(30代・元シニアマネージャー)
「かつては体育会系と揶揄されることもあったが、案件を獲得する営業部隊と、プロジェクトを完遂するコンサルティング部隊が明確に分業化されていた。この仕組みを作ったことこそが、現在の高い営業利益率(30%超)の源泉になっている」(40代・ITコンサルタント)
創業期に培われた「ワンプール制」(業界やソリューションで組織を縦割りせず、全コンサルタントが最適な案件にアサインされる仕組み)や、成果に対する高いインセンティブ設計は、北風氏のリーダーシップの下でプロトタイプが作られました。現在では洗練されたホワイトな労働環境へと是正が進んでいますが、その根底にある「稼働率へのこだわり」と「現場主義」には、今なお創業者の息吹が色濃く残っています。

北風宏氏の現在と莫大な資産|コンサル業界に残した爪痕と今後の教訓
退任後の北風宏氏の現在について、公のメディアへの露出や講演活動などは行われていません。関係者の話を総合すると、都内の資産管理会社を通じて国内外の不動産投資や未上場スタートアップへのエンジェル投資を手掛ける個人投資家として、静かな生活を送っていると見られています。
保有資産は推計数百億円に達するとみられ、一代でメガベンチャーを創り上げ、ファンドを活用して巨額のリターンを得た「起業家としての完全な勝者」としてのポジションを確立しています。
【プロの結論】オーナー創業者とPEファンドの境界線から見出すべき教訓
北風宏氏とベイカレントの事例は、日本のスタートアップおよび中堅企業の事業承継・成長戦略において極めて重要な示唆を与えています。
多くの創業者に見られる「自らが作った会社に対する過度な執着や心理的共依存」を断ち切り、成長フェーズに応じて資本政策と経営体制を大胆に転換した北風氏の選択は、経営ガバナンスにおける一つの成功モデルです。企業が個人商店から公器へと進化する過程で、創業者が潔く退場し、外部資本を活用して組織を永続化させるアプローチは、後継者不足や成長の壁に悩む日本企業にとって極めて示唆に富んでいます。
一方で、これからベイカレントへの転職や投資を検討するビジネスパーソンは、以下の基準を持って同社を見極める必要があります。
- 向いている人(投資・転職):個人の能力と成果がダイレクトに評価・報酬に反映される実力主義を好み、高い利益率を生み出す合理的なビジネスモデルの恩恵を受けたい人。
- 慎重になるべき人:外資系ファームのような伝統的なブランド力や研究機関的なカルチャーを求め、泥臭い提案活動や高稼働なプロジェクト推進に抵抗感がある人。
【ベイ カレント 北風】に関するよくある質問(FAQ)
Q1:北風宏氏は現在、ベイカレントの経営や株式保有に関与していますか?
A1:関与していません。2014年のポラリス・キャピタル・グループによる買収およびその後のIPO手続きの段階で、経営権および株式の大部分を譲渡しており、現在の有価証券報告書の大株主一覧にも名前はありません。
Q2:北風宏氏の退任に、刑事事件や重大な不祥事の関与はあったのですか?
A2:一切ありません。ネット上の一部で囁かれる不祥事説は、上場前に取締役を退任したという異例のスケジュールや、上場直後の下方修正に伴う株価急落から生じた根拠のない風評です。退任は資本再編とガバナンス刷新による友好的な合意に基づくものです。
Q3:創業者が去った後、ベイカレントの業績や株価はなぜ伸び続けているのですか?
A3:北風氏が構築した「ワンプール制」や「高稼働率を維持する営業・デリバリー分業モデル」を、後任のプロ経営陣がさらに高度化・標準化させたためです。DX需要の追い風を捉え、日系総合コンサルとしての確固たるポジションを築いたことが要因です。
まとめ:創業者とファンドが描いた軌跡から学ぶべき本質
「ベイカレント 北風」という検索ワードの奥底には、急成長企業を巡る人間ドラマと、日本の資本市場が経験したダイナミックな事業承継のリアルが潜んでいます。
北風宏氏が創業したベイカレント・コンサルティングは、IT派遣から総合コンサルへの業態変革、PEファンドによるバイアウト、そして東証プライム市場での飛躍という、日本企業としては極めて稀有な成長曲線を歩んできました。不祥事などのネガティブな噂に惑わされることなく、客観的な財務データと資本政策の文脈を読み解くことで、この企業の強みと日本のコンサルティング業界の力学がより鮮明に見えてくるはずです。 (出典: ベイ カレント 北風(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。