東南アジアGDPランキング最新比較|ベトナム急伸と日本の逆転危機
世界経済の成長センターとして存在感を増し続ける東南アジア。国際通貨基金(IMF)や世界銀行の最新データが示す通り、ASEAN(東南アジア諸国連合)各国の地殻変動はかつてないスピードで加速しています。かつて「発展途上地域」と一括りにされていた時代は完全に終わりを告げ、巨大な人口と内需を武器にするインドネシア、サプライチェーンの要所として世界中の資本を吸い寄せるベトナム、そして圧倒的な高付加価値経済を確立したシンガポールなど、各国の個性と経済格差は極めて鮮明になりました。
日本国内のビジネスパーソンや投資家にとっても、この東南アジアの勢力図変化はもはや対岸の火事ではありません。円安と長期の低成長に苦しむ日本と、平均年齢が若く急成長を続ける東南アジア新興国との間では、名目GDPや1人当たり豊かさの指標において決定的な「逆転劇」や「急速なキャッチアップ」が進行しています。2026年現在の最新データをもとに、東南アジア各国の経済力ランキング、成長の真相、そして日本が直面する構造的な課題を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ASEAN全体の経済規模(名目GDP合計)は約4兆ドルを超え、日本の名目GDPに肉薄・凌駕する巨大経済圏へと成長。
- 要点2:1人当たりGDPではシンガポールが日本の2倍以上の水準を独走する一方、ベトナムやインドネシアの急伸で中間所得層のパイが爆発的に拡大中。
- 要点3:「東南アジア=物価が安い」という常識は崩壊し、人口ボーナスとデジタル実装力の差が将来的な国力格差を決定づけている。
【2026年最新】ASEAN加盟国名目GDP推移と国別ランキング一覧
東南アジア経済の全体像を把握する上で、最も基本となるのがASEAN加盟国名目GDP推移と各国の規模比較です。ASEAN10カ国の中には、世界トップクラスの巨大経済から発展途上の国まで極めて幅広いグラデーションが存在します。
経済規模(名目GDP)の首位を独走しているのは、2億8,000万人近い人口を抱えるインドネシアです。それに続くのがタイ、シンガポール、ベトナム、フィリピン、マレーシアの中堅グループであり、この上位6カ国(ASEAN-6)が地域全体のGDPの9割以上を占めています。
| 順位・国名 | 名目GDP(推計値) | 1人当たり名目GDP | 主要な経済牽引要因・編集部評価 |
|---|---|---|---|
| 1位 インドネシア | 約1兆4,800億ドル | 約5,300ドル | 豊富な資源下流化政策(EVバッテリー等)と巨大な内需主導。 |
| 2位 タイ | 約5,400億ドル | 約7,700ドル | 自動車産業のEVシフトと観光復調。少子高齢化が今後の足かせ。 |
| 3位 シンガポール | 約5,200億ドル | 約88,000ドル | アジアの金融・貿易・ITハブ。1人当たり豊かさは世界最上位圏。 |
| 4位 ベトナム | 約4,900億ドル | 約4,800ドル | 「脱中国」の製造拠点として海外直接投資(FDI)が集中し急伸。 |
| 5位 フィリピン | 約4,700億ドル | 約4,100ドル | BPO産業と海外労働者送金が堅調。若年人口比率がASEAN最高水準。 |
| 6位 マレーシア | 約4,500億ドル | 約13,500ドル | 半導体パッケージングやAIデータセンター誘致で高所得国入り間近。 |
| 7位 ミャンマー | 約650億ドル | 約1,200ドル | 国内政情不安が長引き、外資流出と経済停滞が深刻化。 |
| 8位 カンボジア | 約340億ドル | 約2,000ドル | 縫製業と観光が主力。インフラ整備と対中依存度分散が課題。 |
| 9位 ブルネイ | 約160億ドル | 約35,000ドル | 石油・天然ガス依存型の小規模富裕国。脱炭素転換を模索。 |
| 10位 ラオス | 約150億ドル | 約1,900ドル | 電力輸出(水力)が軸だが、インフレと対外債務返済に直面。 |
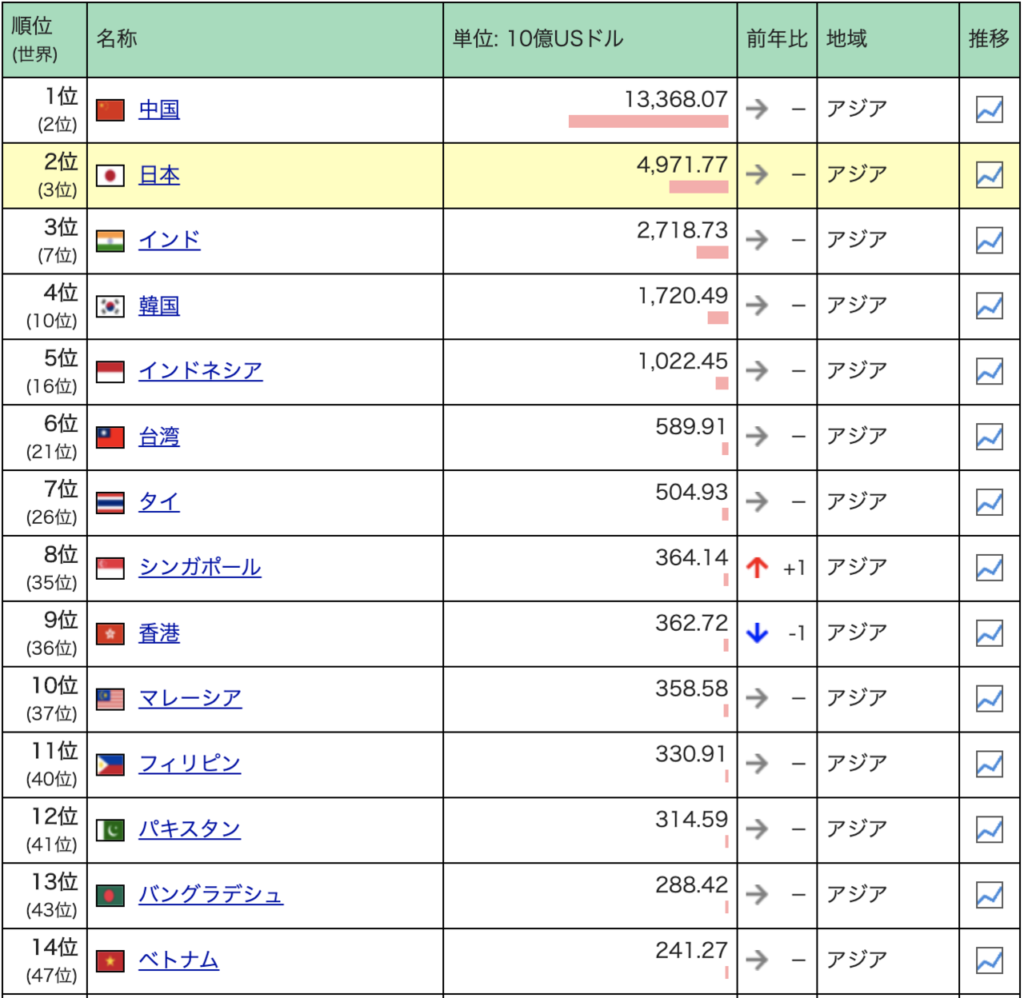
統計データから読み取れるのは、マレーシア名目GDPランキングの順位争いや、ベトナム・フィリピンの猛烈な追い上げです。特にベトナムは名目GDPでタイの背中を完全に捉えつつあり、ASEAN内の勢力図は数年前とは全く異なるフェーズに入っています。
経済急成長の裏側|ベトナムとインドネシアが放つ圧倒的な勢い
現在、東南アジアの成長エンジンとして国際機関や投資ファンドから最も熱い視線を浴びているのが、ベトナムとインドネシアの2カ国です。
まず注目すべきはベトナム経済成長率と将来予測の強靭さです。米中対立を契機とした「チャイナ・プラス・ワン」の恩恵を最も受けており、Appleのサプライヤーをはじめとする世界的ハイテク製造業の進出ラッシュが続いています。年率6〜7%前後の力強い成長を維持し、従来の単純労働集約型から半導体・電子部品の高度組立へと産業構造のアップグレードに成功しました。
一方、インドネシアGDP順位と経済規模の躍進は、国家主導のしたたかな資源戦略(川下産業育成)が牽引しています。ニッケルなどの未加工鉱石の輸出を禁止し、国内での精錬・EV用バッテリー工場の設立を義務付けたことで、中国や韓国、欧米からの直接投資が爆発的に増加しました。さらに、2024年の政権交代以降もインフラ整備と新首都(ヌサンタラ)移転計画が継続され、内需拡大が成長を底上げしています。
現地日系企業の支局長は取材に対して次のように語っています。
「数年前までは『人件費が安いから進出する』という感覚でしたが、現在のジャカルタやハノイは完全に『巨大な消費市場』であり『先端テクノロジーの実装実験場』です。消費意欲の旺盛さは、停滞する日本国内とは比較になりません」
東南アジア1人当たりGDPランキングの格差とシンガポール・日本の対比
国全体の経済規模だけでなく、国民1人ひとりの豊かさを示す東南アジア1人当たりGDPランキングに目を向けると、地域内に存在する極端な格差と、日本の国際的立ち位置の変化が浮き彫りになります。
トップを走るシンガポールは、1人当たり名目GDPが8万8,000ドル超に達し、世界でもトップ5常連の超富裕国です。これに対し、最下位グループのミャンマーやラオス、カンボジアは1,000〜2,000ドル台にとどまっており、域内トップと最下位の間には約50倍以上の開きが存在します。
ここで日本人にとって衝撃的なのが、シンガポール1人当たりGDP日本比較です。かつてアジアで圧倒的首位を誇っていた日本(約3万3,000〜3万5,000ドル前後)は、すでにシンガポールの半分以下の水準にまで引き離されました。さらに、資源国のブルネイに抜かれ、準先進国であるマレーシア(約1万3,500ドル)との差も着実に縮小しています。
東南アジア平均年収と物価水準比較においても、シンガポールの高度IT人材や金融パーソンの平均年収は1,500万〜2,500万円規模が珍しくなく、東京の同業種水準を大きく上回っています。東南アジア全体を「発展途上」と見下す固定観念は、データ上完全に崩壊しています。

【実態検証】タイ・フィリピンの明暗と購買力平価(PPP)で見える生活実感
東南アジア各国の経済情勢を読み解く際、名目GDPだけでは見えてこない「生活実感」を浮き彫りにするのが購買力平価(PPP)です。
かつて「東洋のデトロイト」と呼ばれ、ASEANの優等生だったタイは現在、難しい局面に立たされています。タイGDP成長率と今後の見通しは年率2〜3%台と低迷しており、急速に進む少子高齢化と家計債務比率の高さが内需を圧迫しています。中進国の罠(Middle-Income Trap)を突破できるかどうかの重大な岐路に立たされています。
対照的に活況を呈しているのがフィリピンです。フィリピン経済成長と購買力平価を見ると、物価水準を考慮した実質的な購買力ベースのGDPでは、すでにタイを上回る規模へと膨らんでいます。国民の平均年齢が約25歳前後と極めて若く、英語力を活かしたコールセンター・BPO(ビジネス・プロセス・アウトソーシング)産業が外貨を稼ぎ出しています。ショッピングモールは連日活況を呈し、中間層へのステップアップが急速に進んでいます。
SNSや現地在住者の間でも、この2カ国の空気感の違いは頻繁に話題となります。
「バンコクはインフラが整っている反面、物価上昇と賃金の伸び悩みに閉塞感が漂う。一方のマニラは交通渋滞や治安の課題が残るものの、街全体の熱気と若者の消費パワーが圧倒的」という生の声が、統計の数字を裏付けています。
東南アジアGDP日本逆転の理由|構造格差と私たちが直面する現実
「なぜ、これほど短期間で東南アジア経済が日本に迫り、一部の指標で逆転する事態になったのか」。その背景には、東南アジアGDP日本逆転の理由および東南アジア経済格差の決定的な要因となる3つの構造的ファクトが存在します。
第1に、人口動態と人口ボーナス期の存在です。日本が超高齢化と人口減少によって国内市場を縮小させているのに対し、インドネシアやフィリピン、ベトナムは生産年齢人口が継続して増加しています。消費と投資が自己増殖的に拡大するゴールデンサイクルの中にいます。
第2に、デジタル・リープフロッグ(カエル跳び型の進化)です。固定電話やレガシーな金融インフラが未発達だった東南アジアでは、スマートフォン普及とともに配車アプリ、スーパーアプリ(Grab、Gojek等)、QRコード決済が一気に社会インフラ化しました。既得権益の抵抗が少ない分、FintechやEコマースの普及速度が日本を遥かに凌駕しました。
第3に、外資誘致に向けた果敢な規制緩和と戦略的サプライチェーン構築です。サプライチェーンの脱中国・多極化が進む中、各国政府は税制優遇措置や自由貿易協定(RCEP等)を武器に世界的巨大テック企業を誘致しました。日本の産業界が内向きな調整に時間を費やす間、東南アジア諸国はグローバル資本を積極的に取り込み続けたのです。

一般に知られていない盲点とネットの誤解|「東南アジアは物価が安い」神話の崩壊
日本のインターネット上や一般的なイメージとして根強く残るのが、「東南アジアに行けば日本の数分の一の費用で贅沢な暮らしができる」という物価神話です。しかし、現在の現地実態は全く異なります。
確かにローカルの屋台や伝統市場に限れば依然として安価な側面は残ります。しかし、外国人や現地中間層・富裕層が利用するクオリティの高い住宅、医療、教育、カフェ、外食産業の価格はすでに東京と同等か、都市によっては東京を上回っています。
シンガポールの家賃や外食費は東京の2〜3倍に達し、バンコクやジャカルタの一等地のコンドミニアム賃料や輸入食材の価格も日本とほぼ変わりません。日本の長期デフレと近年の円安が重なった結果、「日本人の購買力が相対的に低下した」という現実を直視する必要があります。
【プロの結論】ASEAN市場で勝つ企業・個人と取り残される人の判断基準
激変する東南アジア市場と向き合う上で、日本企業や個人には明確なマインドセットの転換が求められます。単なる「安価な労働力」や「都合のいい下請け」として東南アジアを見る時代は完全に終焉しました。
▼ ASEAN市場で成長機会を掴める条件:
- 現地の文化・商習慣を尊重し、現地優秀層に大胆に経営権限を移譲(ローカライズ)できる企業。
- 人口規模とデジタルネイティブ層の購買行動に合わせたデジタルファーストのサービスを展開できるプレイヤー。
- 日本を「買われる側・学ばせてもらう側」と位置づけ、対等なパートナーシップを構築できる個人。
▼ 失敗・衰退リスクが高い条件:
- 「日本製品だから売れる」という昭和・平成的なブランド信仰から脱却できない組織。
- 安価な労働力だけを求め、付加価値や現地社会への還元を考慮しない進出モデル。
- 現地通貨高・円安の為替現実を受け入れられず、過去の金銭感覚のままビジネスを進める投資家。
【東南アジア gdp ランキング】に関するよくある質問(FAQ)
Q1:ASEAN全体のGDP規模は日本を超えているのですか?
A1:はい。ASEAN加盟10カ国の名目GDP合計額は約4兆ドルを超えており、ドル換算における日本の名目GDP(約4兆ドル前後)と同等、あるいは為替レートの変動次第で上回る規模に達しています。単一の巨大経済圏として見れば、すでに日本経済に匹敵するパワーを持っています。
Q2:1人当たりGDPで日本が東南アジア新興国に抜かれる可能性はありますか?
A2:すでにシンガポールやブルネイには大きく水準を離されています。マレーシアやタイ、ベトナムなどの新興国が短期的に日本の1人当たり名目数値を逆転する可能性は低いものの、PPP(購買力平価)ベースや主要都市部の高所得層に限定した比較では、実質的な生活水準や可処分所得の格差は急速に縮小しています。
Q3:2026年時点で最も将来性と投資価値が高い国はどこですか?
A3:製造業サプライチェーンの受け皿としては「ベトナム」、内需市場の規模と重要鉱物資源の成長性では「インドネシア」、先端半導体パッケージングや高所得市場としては「マレーシア」がそれぞれ異なる強みを持っており、分野ごとの投資妙味が高いと評価されています。
まとめ:2026年最新ASEAN経済動向から見据える日本の針路
2026年最新ASEAN経済動向まとめが物語る現実は、東南アジア諸国がもはや「日本の支援先」ではなく、世界経済の成長をリードする「対等かつ強力な競争相手・パートナー」へと昇華したという事実です。
インドネシアやベトナムをはじめとする力強い成長は、人口構造の若さと大胆な構造改革の賜物です。日本が過去の成功体験に固執することなく、この巨大な東南アジア経済のダイナミズムをいかに取り込み、共創関係を築けるかどうかが、今後の日本経済の浮沈を分ける決定的な鍵となります。 (出典: 東南アジア gdp ランキング(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。