医療費控除で診療明細書は必要か?提出不要の真実と最新保管ルール
病院の窓口で会計を済ませた際、領収書と一緒に手渡される「診療明細書」。受診した検査項目や処方された薬剤の点数が細かく並ぶこの書類を前に、「確定申告の医療費控除で税務署に提出すべきなのか」「捨てずに保管しておくべきなのか」と頭を悩ませる納税者は少なくありません。
結論から明かすと、確定申告において診療明細書の提出は一切不要です。それどころか、現在では医療費の「領収書」そのものも提出不要となっており、申告時に求められるのは「医療費控除の明細書」という別の集計書類の提出です。しかし、この制度改定の背景や書類の名称の酷似が原因で、現場では危険な勘違いが続出しています。書類の法的な保管義務や、万が一の税務調査で追徴課税を受けないための重要ルールを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:確定申告で「診療明細書」を提出する必要はなく、支払いを証明する「領収書」も申告時の提出は原則不要。
- 要点2:提出が不要な代わりに、領収書は確定申告期限の翌日から5年間の自宅保管義務が法律で課されている。
- 要点3:2026年現在の確定申告では「マイナポータル連携」を活用したe-Taxが最も確実であり、書類集計の負担を大幅に削減できる。
【2026年最新】医療費控除に診療明細書は必要か?提出不要とされる決定的な理由
病院や調剤薬局で交付される書類の中で、もっとも専門的で情報量が多いのが「診療明細書(調剤明細書)」です。初診料、医学管理料、検査名、投薬された薬品名と点数などが事細かに記載されています。この詳細さゆえに「これこそ税務署に見せるべき重要証拠ではないか」と思い込む方が後を絶ちません。
しかし、診療明細書は確定申告の提出書類ではありません。国税庁が求めているのは「誰が、どの医療機関に、いくら実質負担したか」という金銭の収支事実であり、どのような病気でどの検査を受けたかというセンシティブな医療記録そのものではないからです。
税務手続きにおいて診療明細書の提出が不要とされる構造的な理由は、大きく分けて2点存在します。
第1に、高度なプライバシーの保護です。診療明細書には病名に直結する検査内容や薬剤名が克明に印字されています。税務職員が所得控除の適格性を審査する上で、納税者の病歴や個人の機微情報まで閲覧・管理することは、個人情報保護の観点からも行政側の過剰なリスクとなります。
第2に、税制上の確認対象は「支払金額」に限定される点です。医療費控除の趣旨は、多額の医療費支出があった世帯の担税力(税金を納める経済的能力)の低下を考慮することにあります。したがって、金銭の授受を公的に証明する「領収書(受取証)」さえ存在すれば、細かな保険点数の内訳を税務署が1点ずつ精査する必要はありません。
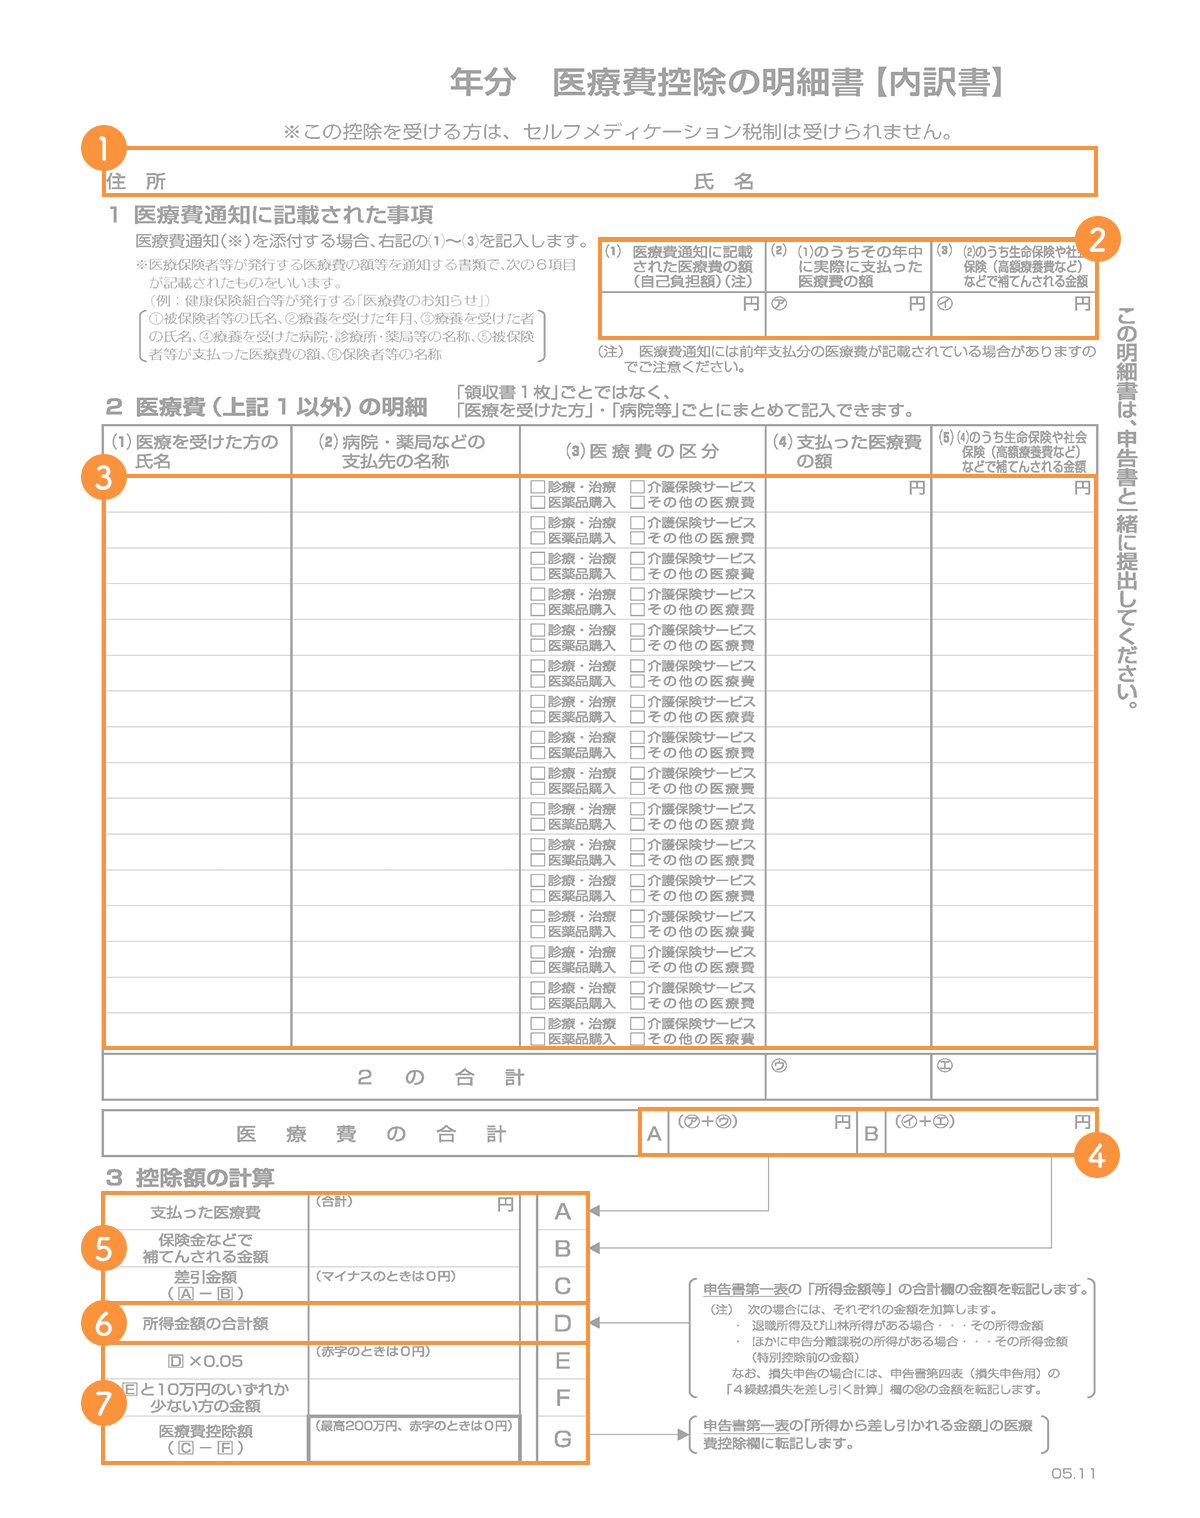
なお、名称がよく似ている「医療費控除の明細書」は、納税者自身が1年間の医療費を集計して作成する申告書様式であり、病院から受け取る「診療明細書」とは完全に別物です。この言葉の混同が、手続きの混乱を招く最大の要因となっています。
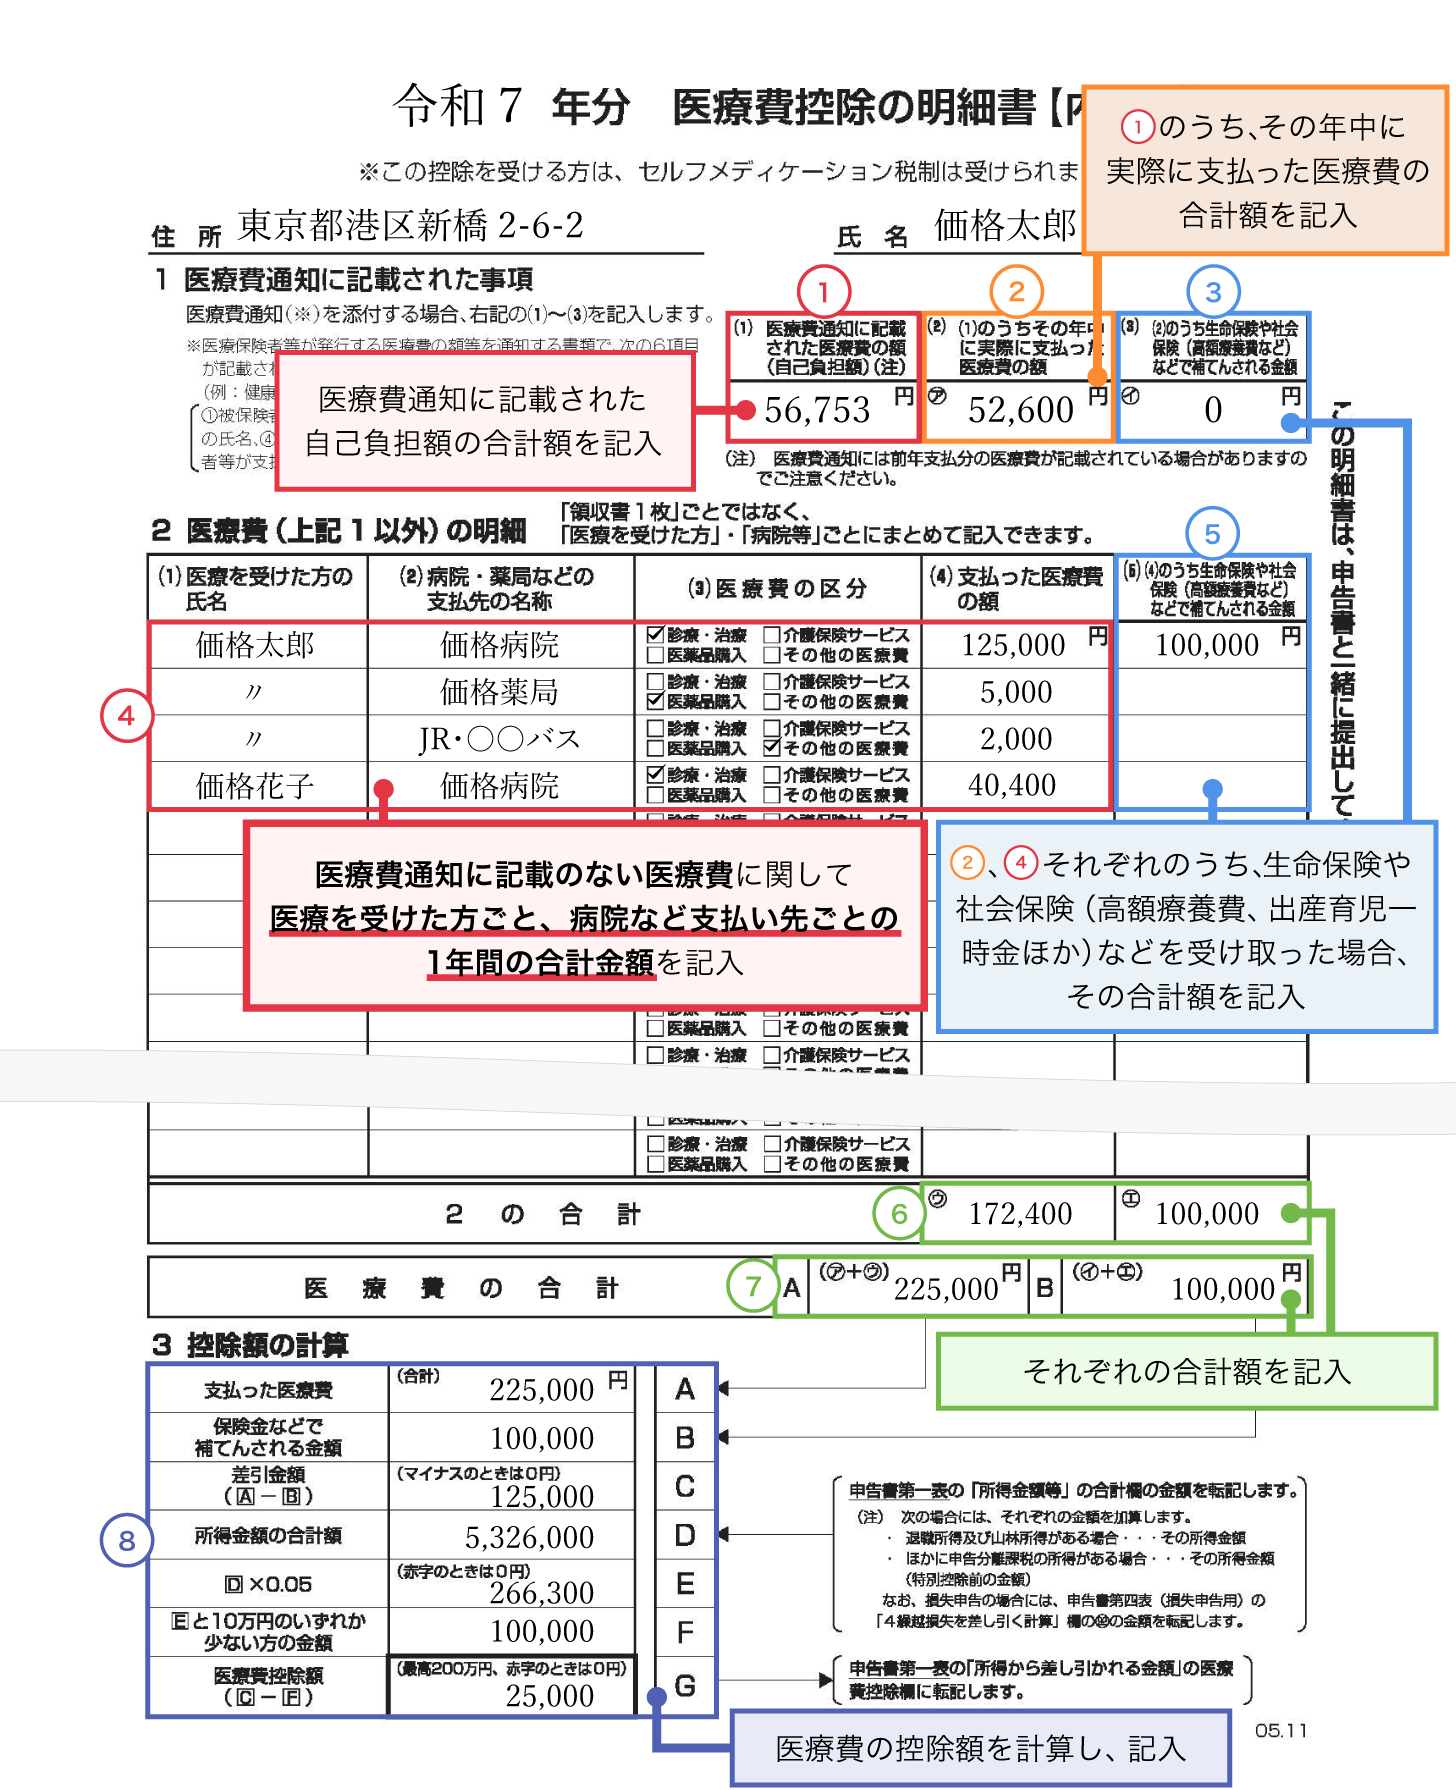
診療明細書・領収書・医療費通知の決定的な違い|確定申告における書類の役割比較
確定申告のシーズンになると、手元には「領収書」「診療明細書」「医療費通知(医療費のお知らせ)」という3種類の似たような書類が集まります。それぞれの法的な位置づけと確定申告での扱いを整理した比較表が以下となります。
| 書類の名称 | 確定申告時の提出 | 法定保管義務(年数) | 編集部の見解・実務上の役割 |
|---|---|---|---|
| 領収書(医療費の受取証) | 提出不要(添付義務なし) | 申告期限から5年間 | 金銭支払いの唯一の一次証拠。税務署からの提示・提出要求に応じるため厳重保管が必須。 |
| 診療明細書(点数・薬剤内訳) | 提出不要 | 税法上の義務なし(破棄可) | 領収書紛失時の支払事実の補強資料や、保険金請求の確認用として一定期間残すと安心。 |
| 医療費控除の明細書(申告書添付) | 提出必須(申告書に添付) | 申告書控えとして自己保管 | 納税者が自ら作成する計算書。医療機関名や支払額を集計して記載。e-Taxなら自動作成。 |
| 医療費のお知らせ(医療費通知) | 原本添付で領収書保管が免除 | 原本提出時は保管不要 | 健康保険組合等から届く通知。これを添付した記載分は、領収書の5年間保管義務が免除される。 |
平成29年(2017年)分の確定申告から税制改正が施行され、医療費の領収書を税務署へ郵送・持参して提出する方式は全廃されました。その代わりに導入されたのが、領収書を自宅で5年間保管することを条件に、集計結果のみを記載した「医療費控除の明細書」を提出する現行ルールです。
【実態検証】確定申告の現場で多発する書類トラブルと納税者のリアルな落とし穴
税務署の確定申告相談コーナーやWeb上のQ&Aコミュニティでは、毎年同じような書類トラブルに関する悲鳴が上がっています。実際に現場取材や納税者の相談実態から見えてきたリアルな事例を検証します。
トラブル事例1:「提出不要=捨てていい」と勘違いして全破棄したケース
会社員のAさん(40代・男性)は、税務署の「領収書の提出が不要になりました」という広報ポスターの文言面だけを鵜呑みにし、申告完了直後に1年分の医療費領収書をすべてシュレッダーにかけてしまいました。申告から2年後、税務署から「医療費控除の計算内容を確認したいので、当時の領収書を提示してください」との文書が届き、青ざめることになりました。
領収書の提示ができない場合、法的には医療費控除の適用が否認され、過去に遡って追徴課税(過少申告加算税や延滞税)が課されるリスクに直面します。提出が不要になったのはあくまで「申告時」の話であり、5年間の保管義務が消えたわけではないという基本原則が抜け落ちていた典型例です。
トラブル事例2:領収書を紛失した際に「診療明細書」は身代わりになるのか
「領収書をどうしても紛失してしまったが、手元に診療明細書だけは残っている」という切実な相談も頻発しています。結論として、診療明細書には通常「領収印」や「実際に金銭を領収した事実」が明記されていないため、単体で完全な領収書の代用とすることは税務署の判断として認められないケースが大半です。
ただし、現場の税務調査においては、診療明細書とともに銀行口座の引き落とし履歴、クレジットカードの利用明細、受診当日の家計簿記録などを併せて提示することで、支払いの事実を客観的に立証し、控除が認められた裁量事例も存在します。万が一領収書をなくした場合は、診療明細書を捨てずに手元に残し、支払いを証明できる副次的な証拠を集めることが防衛策となります。
一般に知られていない盲点とネットの誤解|「医療費のお知らせ」で代用する際の罠
ネット上の解説記事では「健康保険組合から送られてくる『医療費のお知らせ(医療費通知)』を添付すれば、領収書がなくても申告できて楽になる」と紹介されることが増えています。確かにこれは制度上認められている便利な代替ルートですが、実務上は大きな罠が存在します。
罠1:秋冬(11月〜12月)の受診データが間に合わない「タイムラグ問題」
各健保組合から紙で郵送される「医療費のお知らせ」は、診療報酬明細書の審査を経る関係上、通常2〜3カ月程度のタイムラグが発生します。1月〜2月頃に自宅へ届く通知書には、前年の「1月〜10月受診分」までしか記載されていないケースが珍しくありません。
この場合、通知書に載っていない11月・12月受診分の医療費については、従来どおり手元の領収書を見ながら「医療費控除の明細書」に自己追記し、その分の領収書は5年間自宅保管しなければなりません。「通知書が届いたから領収書を全部捨てた」という対応をとると、年末に支払った高額な医療費が控除できなくなるか、保管義務違反を問われる事態に陥ります。
罠2:セルフメディケーション税制との選択ミスと対象外費用の混入
ドラッグストアで購入した市販薬(OTC医薬品)のレシートを医療費控除に含める際、多くの人が「通常の医療費控除」と「セルフメディケーション税制(特例)」の区別で迷います。この2つの制度は完全な選択適用であり、重複して利用することは不可能です。
また、確定申告において医療費控除の「対象になるもの」「対象にならないもの」の線引きを誤ると、後々の修正申告を求められる原因になります。
- 医療費控除の対象になるもの:医師による診療・治療費、治療に必要な処方薬・市販薬代、通院のための公共交通機関の運賃(電車・バス代)、妊娠中の定期検診・分べん費用、医師の指示によるリハビリ費用など。
- 対象にならないもの:病気予防目的のビタミン剤・健康食品、審美目的の歯科矯正やホワイトニング、自己都合による差額ベッド代、通院時の自家用車のガソリン代・駐車場代、予防接種費用など。
【プロの結論】マイナポータル連携と手入力の分岐点|どちらを選ぶべきかの判断基準
行政のデジタル化が急速に進展した2026年現在、医療費控除の手続きは「紙の領収書を1枚ずつ電卓で叩く時代」から完全に脱却しました。しかし、すべての納税者が無条件に最新のデジタル方式を選択すべきかといえば、実情は異なります。個々の通院状況や世帯構成に応じた最適な選択基準を提示します。
圧倒的に「e-Tax × マイナポータル連携」を推奨するタイプ
- 年間の通院回数・薬局利用が多い世帯:家族全員分のマイナンバーカードを連携させておけば、1年間の保険診療データが一括でe-Taxに自動反映されます。手作業での入力や領収書の仕分け作業がゼロになり、計算ミスも根絶できます。
- 領収書のファイリングや保管が苦手な方:マイナポータル経由で取得した医療費通知情報は税務署とデータ連携されるため、連携対象となった公的医療費については、紙の領収書を5年間保管し続けるプレッシャーから解放されます。
あえて「従来の領収書手入力方式」を慎重に選ぶべきタイプ
- 通院交通費(電車・バス代)の支出が大きい方:マイナポータルには病院への移動にかかった交通費データは記録されません。公共交通機関の運賃を申告する場合、結局は移動記録を別途手作業で集計・入力する必要が生じます。
- 保険適用外の自由診療(インプラントや不妊治療など)が高額な方:公的医療保険の枠外となる自由診療はマイナポータル連携の対象外となるため、医療機関が発行した個別の領収書をもとに自身で明細書を作成・保管する必要があります。
- OTC医薬品中心で「セルフメディケーション税制」を使う方:市販薬の購入費は健康保険のデータには載りません。購入レシート(対象マーク記載)をもとに手入力で申告し、そのレシートを5年間保管する運用が基本となります。

【医療費控除 診療明細書 必要か】に関するよくある質問(FAQ)
Q1:診療明細書を誤って確定申告書と一緒に税務署へ提出してしまいました。返却してもらえますか?また、罰則はありますか?
A1:罰則は一切ありませんのでご安心ください。ただし、税務署に提出された書類は原則として返却されず、行政文書として処分されます。診療明細書は税務申告に必要な書類ではないため、申告内容の審査自体には影響しません。今後、自身の投薬履歴の確認などで手元に残しておきたい場合は、誤って提出書類に同封しないよう仕分けておくのが賢明です。
Q2:医療費の領収書を紛失してしまいました。病院に頼めば再発行してもらえますか?
A2:多くの医療機関では、不正利用や二重発行防止の観点から「領収書の再発行は不可」としています。ただし、窓口で事情を説明することで「支払証明書」や「領収証明書」(1通あたり数百円〜数千円程度の手数料がかかる場合あり)を有料で発行してくれる病院もあります。どうしても領収書が見当たらない場合は、病院の会計窓口へ証明書の発行可否を相談してみてください。
Q3:通院にかかった電車代やバス代には領収書がありません。どうやって申告すればよいですか?
A3:公共交通機関の運賃については、領収書が発行されないことが前提となっているため、領収書なしで医療費控除の対象に含めることが認められています。ノートや家計簿、エクセルなどに「通院日」「利用した交通機関の名称(路線名)」「乗車区間(発着駅)」「支払った運賃の金額」「受診者氏名」を記録しておき、その集計額を「医療費控除の明細書」に記載して申告してください。
まとめ:2026年確定申告で失敗しないための実践チェックリスト
医療費控除における書類の扱いは、「何を出して、何を保管するか」のルールを一度把握してしまえば決して複雑ではありません。改めて要点を整理すると、「診療明細書は提出不要(破棄しても税務上は問題なし)」「領収書も申告時は提出不要だが、5年間の保管義務がある」「提出するのは集計した『医療費控除の明細書』のみ」という3点に集約されます。
2026年現在の申告実務では、マイナポータル連携を活用したe-Taxがもっとも手戻りの少ない確実な手段です。手元の書類を整理する際は、医療機関の「領収書」だけを封筒やクリアファイルに年別でまとめ、申告完了後も5年間は破棄せず大切に保管してください。ルールに則った正しい知識で、スムーズかつ有利に確定申告を進めましょう。 (出典: 医療費控除 診療明細書 必要か(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。