年収600万の住宅ローン適正額はいくら?破綻を防ぐ2026年最新試算
不動産価格の高止まりと金利環境の転換期を迎えた2026年現在、年収600万円世帯のマイホーム計画はかつてない分岐点に立たされています。「銀行の事前審査で5,000万円以上の借入可能枠が出たから大丈夫」「現在の家賃と同じ返済額なら払えるはず」と安易に契約書へサインし、数年後に家計破綻の危機へ瀕するファミリー層が後を絶ちません。
金融機関が機械的に算定する「借りられる額」と、日々の暮らしのゆとりや教育費・老後資金を両立できる「返せる額」の間には、数百万円から1,000万円以上の危険な乖離が存在します。本稿では、大手金融機関の融資基準データや手取り月収の実態、2026年の最新税制・金利動向をもとに、年収600万円世帯が絶対に後悔しないための資金計画を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万円の借入限度額は最大5,500万円超だが、家計を守る安全な適正借入額は「3,500万〜4,200万円」が実質的な限界ライン。
- 要点2:手取り月収(約31万円)に対して毎月の返済額が11万円を超えると、固定資産税・修繕積立金や教育費の増加局面で貯蓄が完全に枯渇する。
- 要点3:2026年の利上げ局面における変動金利選択やペアローン利用は、返済比率と心理的バウンダリーを冷静に見極めた出口戦略が不可欠。
【限界と適正のギャップ】借入限度額と「本当に安全な返済額」の決定的な違い
住宅購入の現場において、最初に突き当たる落とし穴が「借入可能額(限度額)」と「適正額」の混同です。金融機関の審査基準では、年収600万円の場合、年間の返済比率(返済負担率)の上限を35%以内に設定しているケースが目立ちます。これを適用すると、理論上は5,000万〜5,800万円前後の融資枠が算出されることも珍しくありません。
しかし、審査基準で用いられる数値はあくまで「額面年収」に対する机上の計算に過ぎません。年収600万円の会社員の場合、健康保険、厚生年金、雇用保険、所得税、住民税が差し引かれた実際の手取り年収は約450万〜480万円まで目減りします。ボーナスを含まない月々の手取り額は約30万〜33万円程度であり、この現実のキャッシュフローから生活費を賄わなければなりません。
もし年収600万円で5,000万円のフルローン(35年返済)を組んだ場合、金利水準にもよりますが毎月の返済額は13万〜16万円に達します。月々の手取り31万円から15万円が住居費として差し引かれれば、残る生活費はわずか16万円です。ここにマンションの管理費・修繕積立金(月2万〜4万円)や固定資産税(年10万〜20万円)が上乗せされれば、教育費の積み立てや冠婚葬祭の出費だけで家計は容易に赤字へ転落します。現場のFP(ファイナンシャルプランナー)や融資担当者が口を揃えて「安全な返済比率は手取りの20%〜25%以内」と警告するのは、この現実があるためです。
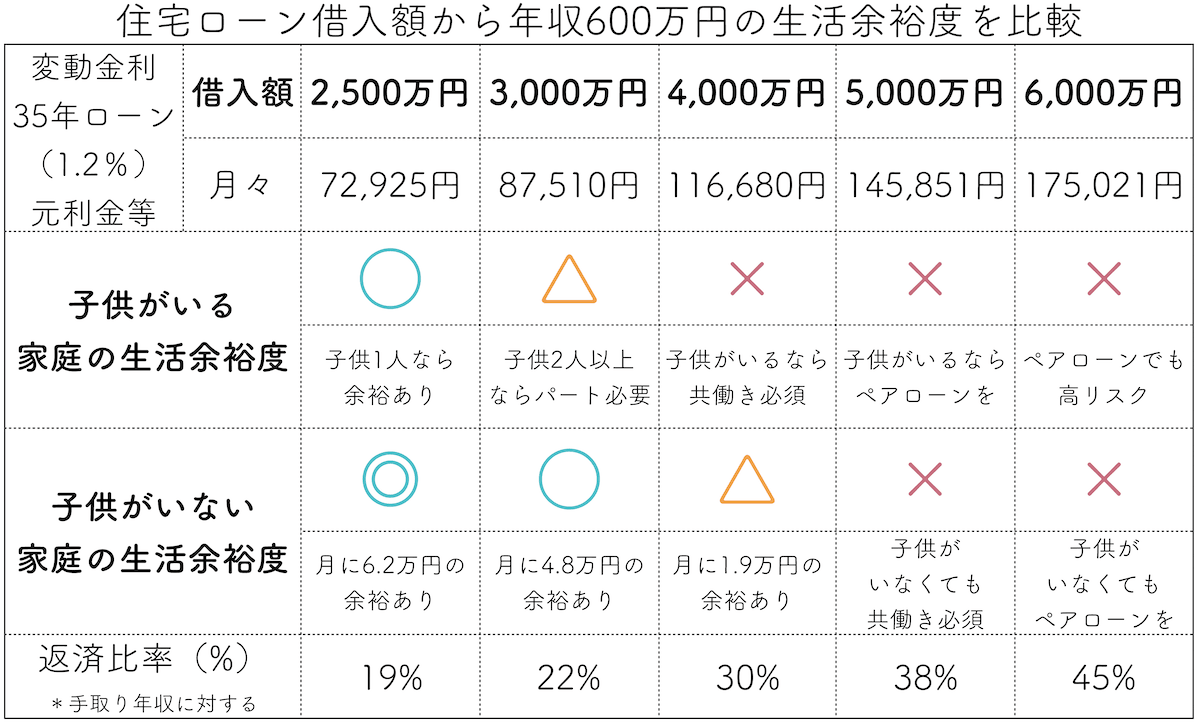
【徹底シミュレーション】借入額3,500万〜5,500万円の月々返済額と手取り比較
では、年収600万円(手取り月収約31万円・ボーナス年2回想定)において、借入金額ごとに家計の負担はどう変化するのでしょうか。元利均等返済・35年ローンを前提とした詳細な比較データを作成しました。
| 借入金額 | 変動金利(0.7%想定)月々返済 | 固定金利(1.9%想定)月々返済 | 手取り月収(約31万)に対する返済比率 | 編集部の診断・リスク評価 |
|---|---|---|---|---|
| 3,500万円 | 約93,900円 | 約114,200円 | 約30%〜36%(手取り基準) | 【極めて安全】貯蓄や教育費の捻出が容易で、金利上昇への耐性も高い理想的な水準。 |
| 4,000万円 | 約107,300円 | 約130,500円 | 約34%〜42%(手取り基準) | 【適正上限】一般的な共働きや無駄のない家計管理ができていれば無理なく維持可能。 |
| 4,500万円 | 約120,700円 | 約146,800円 | 約38%〜47%(手取り基準) | 【要注意】固定金利では家計を圧迫。子どもの進学時期や車保有時に家計が厳しくなる。 |
| 5,000万円 | 約134,100円 | 約163,100円 | 約43%〜52%(手取り基準) | 【危険域】単身年収600万円では生活維持が困難。ボーナス払いや配偶者の恒常的収入が前提。 |
| 5,500万円 | 約147,500円 | 約179,400円 | 約47%〜57%(手取り基準) | 【破綻リスク大】審査は通っても返済維持は極めて困難。予期せぬ金利上昇や減収で即破綻の恐れ。 |
上記データから明らかなように、単独年収600万円で組む場合の安心ゾーンは3,500万〜4,000万円です。4,500万円を超えると、手取り月収の4割近くが住居費へ消える計算となり、冠婚葬祭や家電の買い替え、車の維持費に対応できなくなります。特に変動金利と固定金利の比較においては、将来的な利上げリスクを織り込み、金利が1%上昇したとしても月々返済を継続できるかどうかのストレステストが欠かせません。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の住宅相談掲示板やSNS、家計再生の現場では、年収600万円で過大なローンを組んだ購入者たちの生々しい葛藤が数多く寄せられています。大手住宅ローンコンサルティング会社の相談記録やコミュニティのリアルな声を検証すると、共通する後悔のパターンが浮かび上がってきます。
都内の新築マンションを「年収600万円・頭金なしのフルローン5,200万円」で購入した30代男性の手記には、次のような痛切な現実が記されています。
「審査に通ったときは『自分も一人前になった』と高揚感でいっぱいでした。しかし入居後、毎月14万円超のローンに加え、管理費と修繕積立金で3万円、固定資産税の積み立てで月1万5,000円が消え、住居関連だけで月19万円近くが手取りから吹き飛びます。妻が育休に入った途端、毎月の貯金は完全にストップ。外食すら罪悪感を覚えるようになり、休日はお金を使わない公園巡りばかりです」
一方で、中古戸建てを「借入額3,600万円」に抑えた世帯からは、「月々の返済が約9万7,000円で済んでいるため、年1回の家族旅行や子どもの習い事にも気兼ねなくお金を使える。住宅ローンのプレッシャーに縛られない精神的ゆとりこそが最大の財産」という声が上がっています。物件自体のグレードをわずかに落とすだけで、35年間にわたる人生の幸福度が大きく左右されているのが現場の実情です。

一般に知られていない盲点とネットの誤解
住宅購入において広く流布している言説のなかには、2026年の現況にそぐわない危険な誤解が潜んでいます。特に注意すべき代表的な盲点を整理します。
第一の誤解は、「家賃と同じ月々の支払額なら購入した方が得」という論理です。賃貸住宅の場合、設備の故障修繕費や共用部の保全費用はオーナー負担ですが、持ち家の場合は給湯器の交換(15万〜30万円)、外壁・屋根の再塗装(100万〜150万円)といった維持費をすべて自己責任で積み立てなければなりません。実質的な住居維持コストは「ローン返済額+月2万〜3万円」と見積もる必要があります。
第二の誤解は、「年収600万円ならペアローンで7,000万円台まで伸ばせるから安心」という考え方です。夫婦合算により借入可能額は跳ね上がりますが、これには産休・育休による世帯年収の一時的激減や、万が一の離婚時における名義分割トラブルという致命的なリスクが伴います。片方の収入が途絶えた瞬間に返済が滞る過密な資金設計は、最も避けるべき選択肢の一つです。
【税制と優遇策】2026年における住宅ローン控除の正しい活用法
住宅購入を強力に後押しする「住宅ローン控除(減税)」ですが、近年の制度改定によりその要件は大きく変化しています。2026年の制度設計においては、省エネ基準への適合が控除適用の絶対条件となっており、一般住宅(省エネ基準を満たさない物件)では借入限度額の上限や控除期間が著しく制限されます。
長期優良住宅やZEH水準省エネ住宅など、高い環境性能を満たす物件を選定した場合、年末のローン残高に対して0.7%の控除(最大13年間)が適用されます。年収600万円世帯であれば、納めている所得税と住民税の一部から年間数十万円規模の税額控除を受けられるため、13年間の累計節税額は数百万円に達します。
ただし、税額控除を目的として無理な高額物件を購入するのは本末転倒です。戻ってくる還付金はあくまで日々の返済負担を軽減するためのバッファ(緩衝材)として位置づけ、将来の修繕費や繰り上げ返済用の元資として確実にプールしておく堅実さが求められます。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
住宅購入の可否は、単なる年収の数字だけでなく、家族構成やライフプラン、心理的な支出傾向によって決まります。行動経済学や家族社会学の知見を踏まえ、年収600万円で住宅購入を進めてよい人と、一度立ち止まるべき人の明確な基準を提示します。
【購入をおすすめできる人の条件】
- 借入総額を3,500万〜4,200万円以内に抑える現実的な物件選定ができている。
- 手取り月収に対する住居関連費(管理費・修繕費含む)の割合が28%以下に収まっている。
- 購入後も生活防衛資金(半年〜1年分の生活費:約200万〜300万円)を手元に残せている。
- 固定金利を選択しているか、変動金利でも金利上昇時に繰り上げ返済できる余力資金がある。
【購入に極めて慎重になるべき人の条件】
- 「せっかくのマイホームだから」と設備や立地を妥協できず、借入額が4,800万円を超えている。
- 頭金がゼロで、諸費用(登記代や仲介手数料)まで全額ローンに組み込もうとしている。
- 配偶者のパート収入や将来の昇給を過度に織り込んだギリギリの返済比率で組んでいる。
- 車を複数台所有しており、ローンの二重苦になる可能性が高い。
住宅購入の検討期には、「周囲が買っているから」「賃貸の家賃を払い続けるのはもったいない」という心理的焦燥感(FOMO:取り残される恐怖)や、モデルルームの美しさに魅了される「住宅ハイ」に陥りがちです。住まいは人生を豊かにするための器であり、住宅ローンの返済に追われて日々の生活や家族関係がぎくしゃくしては本末転倒です。自分たちの家計にとっての「心理的バウンダリー(健全な安全境界線)」を厳格に守り抜くことこそが、最大の防衛策となります。
【住宅 ローン 600 万】に関するよくある質問(FAQ)
Q1:年収600万円で4,000万円の住宅ローンを組むのは適正ですか?
A1:極めてバランスの良い適正範囲内です。変動金利であれば月々の返済額は約10万〜11万円、固定金利でも約13万円前後となり、手取り月収(約31万円)に対して無理のない支出割合を維持できます。教育費や予備費の積立も十分に継続可能です。
Q2:頭金なしのフルローンで5,000万円を組むのは危険ですか?
A2:単独年収600万円の場合、非常にハイリスクです。審査自体は通る可能性がありますが、返済額が手取り月収の半分近くを占めるため、将来の金利上昇や修繕積立金の値上げ、子どもの学費ピーク時に家計が破綻するリスクが極めて高くなります。
Q3:2026年の金利環境では変動金利と固定金利のどちらを選ぶべきですか?
A3:借入額を3,500万円程度に抑えられ、金利上昇時に一部繰り上げ返済ができる資金的余力があるなら「変動金利」の低コストメリットを享受できます。一方、4,000万円を超える借入で毎月の支出変動に不安を抱えたくない場合は、将来の返済額が確定する「固定金利(フラット35等)」を選ぶのが安全です。
Q4:車のローンやカードローンがある場合、住宅ローン審査にどう影響しますか?
A4:他社借入の年間返済額も返済比率(35%枠)に合算して計算されるため、住宅ローンの借入可能額が数百万円単位で削られます。住宅ローンの事前審査を申し込む前に、既存のオートローンやリボ払いは完済・解約しておくことが鉄則です。
まとめ:2026年の金利ある世界で勝ち残る資金計画の要諦
年収600万円という所得水準は、日本国内の平均給与を大きく上回る堅実なポジションです。しかし、不動産価格の高騰と金利環境の変化が重なる2026年においては、「銀行が貸してくれる金額」に寄りかかる姿勢は命取りになりかねません。
重要なのは、他人の豪華な新築事例や営業担当者の甘いシミュレーションに惑わされず、自身の手取り収入と将来のライフイベントに基づいた「3,500万〜4,200万円」の安全ラインを死守することです。確固たる資金計画に裏打ちされた住まい選びこそが、35年後の豊かな暮らしを支える真の土台となります。 (出典: 住宅 ローン 600 万(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。