19歳の車保険はなぜ高い?2026年相場と劇的安値へ導く裏ワザ
運転免許を取得し、念願のマイカーを手に入れた19歳の若者を真っ先に打ちのめすのが、自動車保険の見積もり金額です。手元に届いた見積書に「年間30万円超」「月額3万円弱」といった数字が並び、思わず目を疑った経験を持つ人は少なくありません。「若者の車離れ」が叫ばれて久しい日本ですが、車両本体の購入費やガソリン代以上に、この若年層を狙い撃ちにするかのような保険料の高さが大きな参入障壁として立ちはだかっています。
しかし、提示された金額をそのまま鵜呑みにして支払うのは得策ではありません。自動車保険の仕組みを構造的に紐解くと、保険料が高騰する明確な数理的根拠が存在する一方で、合法的に負担を半減以下へと抑え込む強力な選択肢が用意されています。2026年現在の最新市場データを基に、19歳の自動車保険料の実態と、世帯全体で劇的なコスト削減を実現する決定的なアプローチを検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:19歳が新規(6等級・全年齢対象)で加入した場合の19歳自動車保険相場は年額25万〜35万円に達するが、損害保険料率算出機構の統計が示す若年層特有の高い事故率がその主因である。
- 要点2:親の等級引き継ぎのメリットを活かし、親の20等級を子どもへ譲渡して親側が自動車保険のセカンドカー割引で新規加入する「等級スワップ」により、世帯全体の保険料を年間15万円以上圧縮できる。
- 要点3:自動車保険のダイレクト型おすすめ各社(SBI損保、ソニー損保、チューリッヒ等)の比較や19歳の車両保険の必要性に応じた免責金額・限定特約の適正化が、無駄な出費を徹底排除する鍵となる。
【2026年最新】19歳の自動車保険料相場|新規加入と年齢条件の厳しい現実
自動車保険において、19歳という年齢は保険料算出上、最も不利な条件区分に位置付けられています。自動車保険の年齢条件設定において「21歳以上補償」「26歳以上補償」といった年齢制限特約を適用できず、最も保険料率が高い自動車保険の年齢条件における全年齢対象(または年齢を問わず補償)を選択せざるを得ないためです。
2026年最新の自動車保険料相場を調査すると、一般的なコンパクトカー(排気量1,000〜1,500ccクラス)や軽自動車を新規(6等級または純新規の6S等級)で契約した場合、対人・対物無制限および人身傷害補償をセットにした基本補償だけでも年間保険料は約18万〜24万円に達します。ここに「一般型」の車両保険を付加すると、年間保険料は一気に30万〜40万円超へと跳ね上がります。
保険代理店が取り扱う大手損害保険会社(東京海上日動、損保ジャパン、三井住友海上、あいおいニッセイ同和など)と、インターネット専業のダイレクト型損保(ネット通販型)の間でも保険料に明確な開きが生じています。以下の比較データは、19歳新規契約における補償内容ごとの年間保険料相場をまとめたものです。
| 契約パターン・条件 | 年間保険料相場(2026年) | 一般的な基準・補償範囲 | 編集部の見解・評価 |
|---|---|---|---|
| ダイレクト型(車両保険なし) | 約150,000円〜200,000円 | 対人対物無制限 / 人身傷害3,000万円 / 弁護士特約 | 単独加入における最安ライン。自己車両の損害リスクを許容できる場合の現実的選択肢。 |
| ダイレクト型(エコノミー車両保険) | 約220,000円〜280,000円 | 車対車事故・盗難・自然災害を補償(自損事故対象外) | コストとリスクのバランスが最も優れており、初年度の契約として推奨度が高い。 |
| ダイレクト型(一般車両保険付) | 約300,000円〜380,000円 | 自損事故・当て逃げを含むフルカバー補償 | 手厚い安心感はあるものの、毎月の維持費負担が極めて重くなる点がネック。 |
| 大手代理店型(一般車両保険付) | 約400,000円〜500,000円 | 対面担当者サポート / 充実したロードサービス | 若年層新規では割高感が際立つ。特別な理由がない限り家計を圧迫するリスク大。 |

なぜ20歳未満の保険料は驚くほど高いのか?損害率データとリスクの正体
保険会社が19歳に対して高額な請求を行う背景には、単なる若年層への冷遇ではなく、綿密な統計データに基づいた保険数理上の理由が存在します。20歳未満の自動車保険が高い理由を解き明かす鍵は、損害保険料率算出機構が毎年公表している「自動車保険の概況」および警察庁の交通事故統計データにあります。
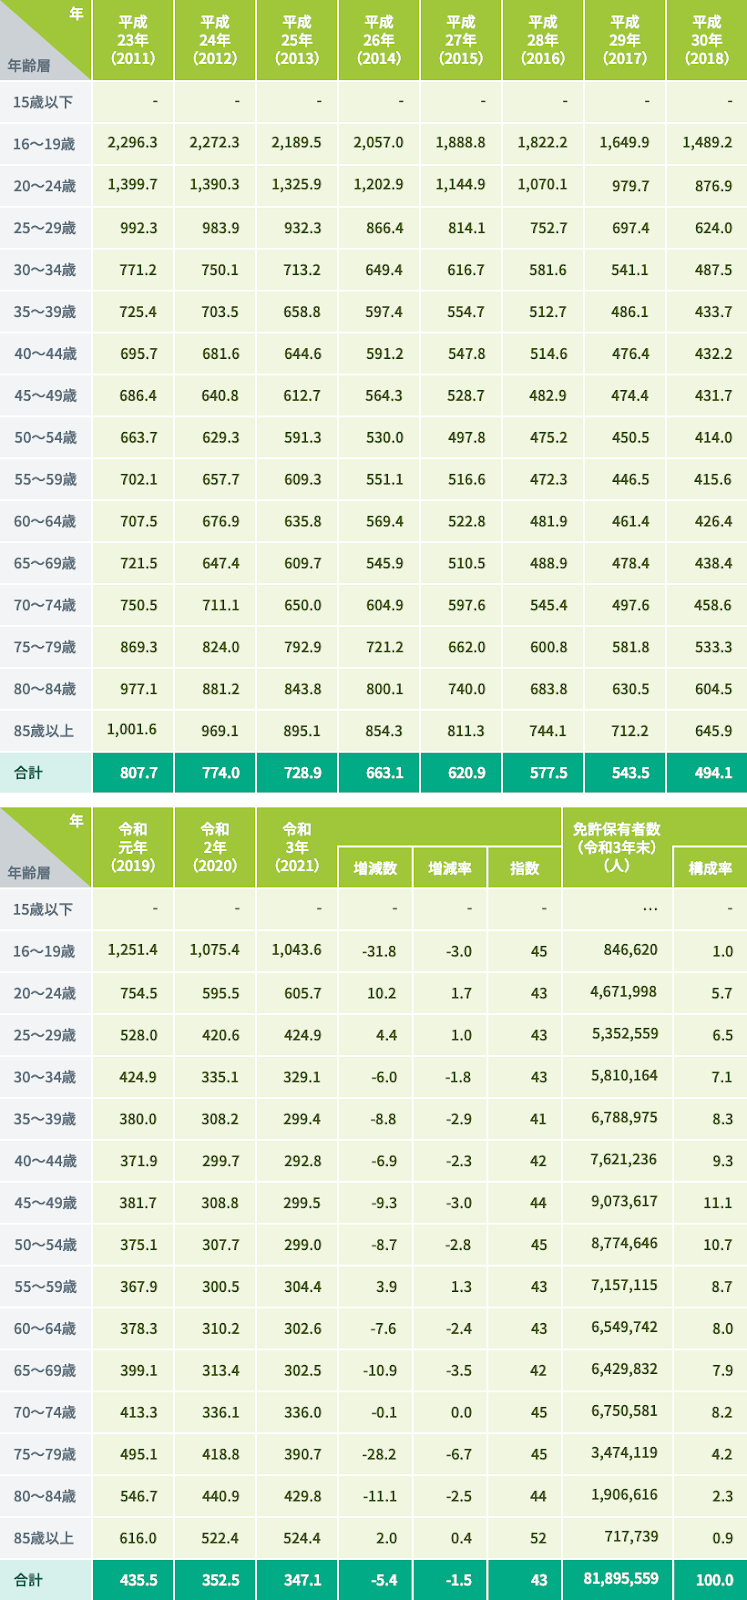
公的データによると、免許保有者10万人あたりの交通事故発生件数において、16〜19歳の区分は全年代平均の2倍以上、最も事故率が低い50代と比較すると約3倍という突出した数値を記録しています。さらに、死亡事故や重傷事故といった損害額が数千万円から億円単位に膨らむ重大事故の発生割合も若年層で顕著に高い傾向が示されています。
損害保険の料率は「純保険料率(将来の保険金支払いに充てられる部分)」と「付加保険料率(保険会社の経費・利益)」で構成されています。保険会社は加入者から集めた保険料の総額と支払う保険金の総額を等しくする「収支相償の原則」に従って運用されているため、事故発生率と損害率(支払保険金÷保険料収入)が極めて高い19歳のリスクプールには、相応に高い保険料を設定せざるを得ない構造的必然性があるのです。
運転経験が浅いことによる危険予知能力の不足、夜間走行比率の高さ、友人同乗時の注意力散漫など、若年ドライバー特有の行動特性がリスク数値を押し上げている現実を理解しておく必要があります。
【実態検証】19歳ドライバーが直面する見積もり格差と生の声
インターネット上のコミュニティやSNS(X、知恵袋、自動車系掲示板)には、初めての任意保険見積もりに直面した19歳ドライバーたちの切実な声が溢れています。
「中古の軽自動車を50万円で買ったのに、保険の見積もりが年間32万円と言われて頭を抱えた」「大学に通いながらのアルバイト代が、ガソリン代と保険料だけでほぼ吹き飛んでしまう」といった投稿は日常茶飯事です。大手ディーラーで新車購入時に提示された代理店型保険の見積もりが年間45万円を超え、契約を断念しかけたという事例も散見されます。
一方で、各損保会社の特徴を把握して賢く立ち回るユーザーは、保険料の圧縮に成功しています。主要なダイレクト型損保各社の若年層向け見積もり傾向を検証すると、それぞれに際立った特徴が見えてきます。
例えば、ソニー損保における19歳の保険料は、走行距離区分が細かく設定されているため、週末しか運転しない「年間走行距離3,000km〜5,000km」のドライバーであれば、他社よりも割安な水準に抑えられる強みがあります。また、SBI損保の自動車保険で見積もりを取得した場合、業界最安水準を標榜する保険料体系により、車両保険を付帯しても競合他社より2万〜4万円ほど安く算出されるケースが目立ちます。さらに、チューリッヒの自動車保険における若年層向けプランでは、ロードサービスの充実度とネット割引額の大きさが若年ユーザーから支持を集めています。
契約先を無批判にディーラー提携の代理店に決めるか、自らネットで見積もりを比較するかだけで、初年度から10万円以上の差が生まれるのが実態です。

【決定版】19歳の車の保険を安くする方法|知らなきゃ損する4大裏ワザ
19歳が新規で6等級から加入すると高額な保険料を強いられますが、制度の仕組みを正しく利用すれば支払額を劇的に削減できます。ここからは、19歳の車の保険を安くする方法として実効性の高い4つのアプローチを詳細に解説します。
1. 親の等級引き継ぎ(等級スワップ)とセカンドカー割引の併用
最も破壊的な節約効果を生み出すのが「等級の入れ替え」です。自動車保険では、同居の親族間であれば等級を無償で引き継ぐことが可能と定められています。
例えば、同居の父親が現在「20等級(最大約63%割引)」を所持しており、19歳の子どもが新しく車を購入する場合、以下の手順を踏みます。
- 父親の20等級保険を、子どもの車(車両入替)かつ子ども名義(記名被保険者:19歳)へと引き継ぐ。
- 父親は自身の車のために、新たに自動車保険のセカンドカー割引(通常6等級からのスタートが7等級からとなり、約38%割引が適用)を利用して新規加入する。
- 父親は「35歳以上補償」や「本人・配偶者限定」を適用できるため、7等級から新規加入しても年間保険料は5万〜7万円程度で収まる。
この「等級スワップ」を実行することで、19歳側は20等級の大幅割引を享受できるため、親の等級引き継ぎのメリットにより世帯全体の年間保険料は単体加入と比べて15万〜25万円前後も劇的に削減されます。
2. 車両保険の賢い見直しと免責金額の設定
保険料の約半分を占めるのが車両保険です。19歳の車両保険の必要性を精査し、補償範囲を絞り込むことが極めて効果的です。
自損事故(電柱への衝突や脱輪)もカバーする「一般型」ではなく、相手がいる車対車事故や火災・盗難等に限定する「エコノミー型(車対車+限定危険)」へ変更するだけで、車両保険料は約30〜40%安くなります。さらに、自己負担額(免責金額)を「1回目:5万円/2回目:10万円」や「1回目:10万円/2回目:10万円」に設定することで、保険料を数万円単位で引き下げることが可能です。
3. ダイレクト型(通販型)自動車保険への一括見直し
中間マージンや店舗維持費、人件費が上乗せされる代理店型から、自動車保険のダイレクト型おすすめ各社への切り替えは必須条件です。インターネット割引(最大1万〜2万円引き)や証券不発行割引、早割などをフル活用することで、初期費用を大幅に圧縮できます。
4. 運転者限定特約を正確に設定する
車を運転する人を「本人限定」または「家族限定」に絞り込むことで、割引が適用されます。友人に車を貸す頻度が極めて低い場合は「本人限定特約」を付帯し、万が一友人に貸す際は1日単位で加入できる「ワンデイドライバー保険(1日数百円〜)」を友人に契約してもらう運用が合理的です。
一般に知られていない盲点とネットの誤解|名義貸しの違法性と告知義務
保険料を安く抑えようとするあまり、ネット上の不正確な情報や誤った知恵を鵜呑みにして重大なトラブルに巻き込まれるケースが後を絶ちません。最も警戒すべきは「親を記名被保険者にして契約すれば安くなる」という名義偽装です。
記名被保険者とは、「その車を主に運転する人(日常的に最も多く運転する人)」を指します。実態は19歳の子どもが通勤や通学で毎日使っているにもかかわらず、保険料を安く見せるために「父親が主たる運転者」として虚偽の申告を行う行為は、保険法における「告知義務違反」または「通知義務違反」に該当します。
万が一重大な人身事故や車両損壊事故を起こした場合、保険会社専属のアジャスター(損害調査員)が事故状況や使用実態、ドライブレコーダーの履歴、ガソリンスタンドの利用記録などを綿密に調査します。名義偽装が発覚した場合、数千万円単位の保険金が一切支払われず契約も強制解除されるという、人生を破滅させかねない最悪の結果を招きます。
また、自動車保険の等級ダウンと事故有係数に関するリスクも正確に認識しておく必要があります。過去の制度改定以降、事故を起こして保険を使用すると、単に等級が3等級下がるだけでなく、「事故有係数適用期間」が設定され、同じ等級であっても通常より著しく高い保険料率が3年間課されます。19歳で少額のバンパー擦り傷程度で車両保険を使ってしまうと、翌年以降の保険料跳ね上がり分が修理代金を上回る「逆転現象」が起きるため、保険を使うか自費で直すかの冷静な損益分岐点の見極めが不可欠です。
【プロの結論】若年層ドライバーの自立と家計リスク管理の最適解
若年層の自動車保険を巡る問題は、単なる固定費削減のテクニックに留まらず、家庭内における経済的自立とリスク管理のバウンダリー(境界線)をどう設計するかという家族関係の課題でもあります。
親の等級を引き継ぐ「等級スワップ」は極めて有効な経済的防衛策ですが、これは親が築き上げた無事故の信用資産を子どもが一時的に借り受ける行為に他なりません。子ども側は浮いた保険料をただ消費するのではなく、安全運転を徹底して無事故を継続し、自らの運転履歴によって等級を守り抜く責任が求められます。
向いている人・おすすめできる人の条件
- 同居する親が15〜20等級の高等級保険を保有している人:等級引き継ぎの恩恵を最大化でき、年間十数万円単位の固定費削減が可能。
- インターネットでの契約手続きや約款の確認を自力で行える人:ダイレクト型損保のネット割引や限定特約をフル活用できる。
- 購入した車両が年式の古い中古車である人:車両保険をエコノミー型または付帯なしに割り切ることで、圧倒的な低コスト運用を実現できる。
慎重になるべき人・手厚い補償を優先すべき人の条件
- ローンで高額な新車を購入した人:万が一の全損事故時に残債だけが残るリスクを避けるため、免責金額を高めに設定した一般型車両保険の付帯が推奨される。
- 親と別居しており、等級引き継ぎの対象外となる一人暮らしの学生・社会人:純新規6等級での加入となるため、ダイレクト型の徹底比較と走行距離・運転者限定の厳密な絞り込みが最優先となる。
なお、19歳が初めての車保険を選ぶ際の選び方において絶対に忘れてはならないのが、「21歳の誕生日を迎えた直後の年齢条件変更」です。満21歳に達した時点で保険会社へ連絡し、「全年齢対象」から「21歳以上補償」へと契約変更を行えば、満期を待たずにその日から保険料が大幅に安くなり、残りの期間分の差額保険料が返還されます。この手続きをスケジュール帳に記録しておくことこそが、最も確実な防衛策です。
【車 保険 19 歳】に関するよくある質問(FAQ)
Q1:19歳で加入する場合、保険料の支払いは「年払い」と「月払い」のどちらが得ですか?
A1:一括の「年払い」がお得です。多くの損害保険会社では、分割の「月払い(口座振替やクレジットカード分割)」を選択すると約5%の割増手数料が上乗せされます。19歳の保険料は元本が高額なため、5%の差額だけでも年間1万〜2万円近く高くなります。まとまった資金が用意できる場合は年払いを強く推奨します。
Q2:親と別居している19歳の大学生ですが、親の自動車保険の等級を引き継ぐことはできますか?
A2:原則として引き継げません。等級の継承が認められる親族の範囲は「同居の親族」または「別居の未婚の子」ではなく、「配偶者」「同居の親族」「同居の配偶者の親族」に限定されています。ただし、「住民票を実家に残したまま一時的に別居している状態」等の特例や各社規定の詳細については、保険会社や代理店への事前確認が必要です。引き継ぎを狙う場合は、住民票の異動や生活実態の判定基準を慎重に精査してください。
Q3:19歳で中古の軽自動車に乗る場合、車両保険は本当に必要ありませんか?
A3:車両の市場価値とご自身の貯蓄状況によります。中古軽自動車の車両本体価格が30万〜50万円程度の場合、一般型の車両保険を付けると年間10万円以上保険料が上がってしまい、2〜3年で支払保険料が車の購入額を上回ってしまいます。万が一車が壊れた際に「買い直せる預貯金がある」または「車を諦められる」のであれば、車両保険を外して対人対物・人身傷害のみに絞るのが最もコストパフォーマンスに優れています。
Q4:19歳で友人の車を借りて運転する場合、親の保険でカバーされますか?
A4:親の保険に「他車運転特約」が自動付帯されていれば基本補償は適用されますが、親の保険の年齢条件が「35歳以上限定」などになっている場合、19歳の子どもが運転中の事故は補償対象外となるケースが一般的です。友人の車を運転する際は、スマートフォンから数百円で即日加入できる「1日自動車保険(ワンデイドライバー保険)」に必ず加入してからハンドルを握るようにしてください。
まとめ:賢い選択で若年期の高額な保険料負担を乗り切る
19歳の自動車保険料が高額である背景には、統計データに基づく客観的な事故リスクが存在します。しかし、仕組みを正しく理解し、親の等級引き継ぎ(等級スワップ)やセカンドカー割引、ダイレクト型損保の活用、そして車両保険の適正化を戦略的に組み合わせることで、家計への打撃を最小限に食い止めることが可能です。
提示された初回の見積もりに怯むことなく、複数のダイレクト損保で相見積もりを取り、家族で最適なリスク分散の形を話し合ってみてください。20歳、21歳と年齢を重ね、無事故で等級を積み上げていけば、保険料負担は確実に軽くなっていきます。正しい知識を武器に、安全で快適なカーライフへの第一歩を踏み出しましょう。 (出典: 車 保険 19 歳(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。