ルーズリーフ家計簿が続く理由|自作フォーマットと100均活用術
物価高が続く2026年現在、日々の支出を見直すために家計簿を再開する人が急増しています。しかし、市販の家計簿ノートを買っては途中で白紙になり、挫折してしまった苦い経験を持つ方も少なくないはずです。家計管理の現場でいま圧倒的な支持を集めているのが、ページを自由に入れ替えられる「ルーズリーフ家計簿」です。
なぜ既製品のノートや自動連携の家計簿アプリではなく、あえてルーズリーフを選ぶ人が増えているのでしょうか。本稿では、無印良品や100円ショップのアイテムを使った最強のセットアップ術から、行動心理学に基づいた挫折しないフォーマット設計、無駄な支出を削ぎ落とす集計ルールまで、その全貌を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:市販ノート最大の挫折原因である「書き損じによるモチベーション低下」や「不要な項目の余白」を、ページの抜き差しだけで完全に排除できる。
- 要点2:無印良品やセリア、ダイソーのバインダー・リフィルを組み合わせることで、初期投資わずか300円〜500円程度から自分専用の完璧な家計簿を構築可能。
- 要点3:支出項目を「固定費・食費・日用品・自由費・特別費」の5つに絞り、給料日合わせの締め日を設定することが、2026年の家計防衛において最も再現性の高い継続の秘訣。
【なぜ続くのか】市販ノートよりルーズリーフ家計簿が圧倒的に挫折しない決定的な理由
市販の家計簿ノートを購入した人の約68%が「3ヶ月以内に記帳を挫折した経験がある」と各種アンケート調査で回答しています。その根本的な原因は、利用者の意志の弱さではなく、ノートという構造自体が持つ「融通の利かなさ」にあります。
市販ノートは、あらかじめ印刷された項目や日付の枠に人間側が生活を合わせなければなりません。急な出費で欄が足りなくなったり、使わない項目が空白のまま残ったり、一度書き間違えて修正ペンだらけになると、それだけで心理的ハードルが跳ね上がります。これは心理学でいう「完全主義の罠(All-or-Nothing思考)」によるものです。
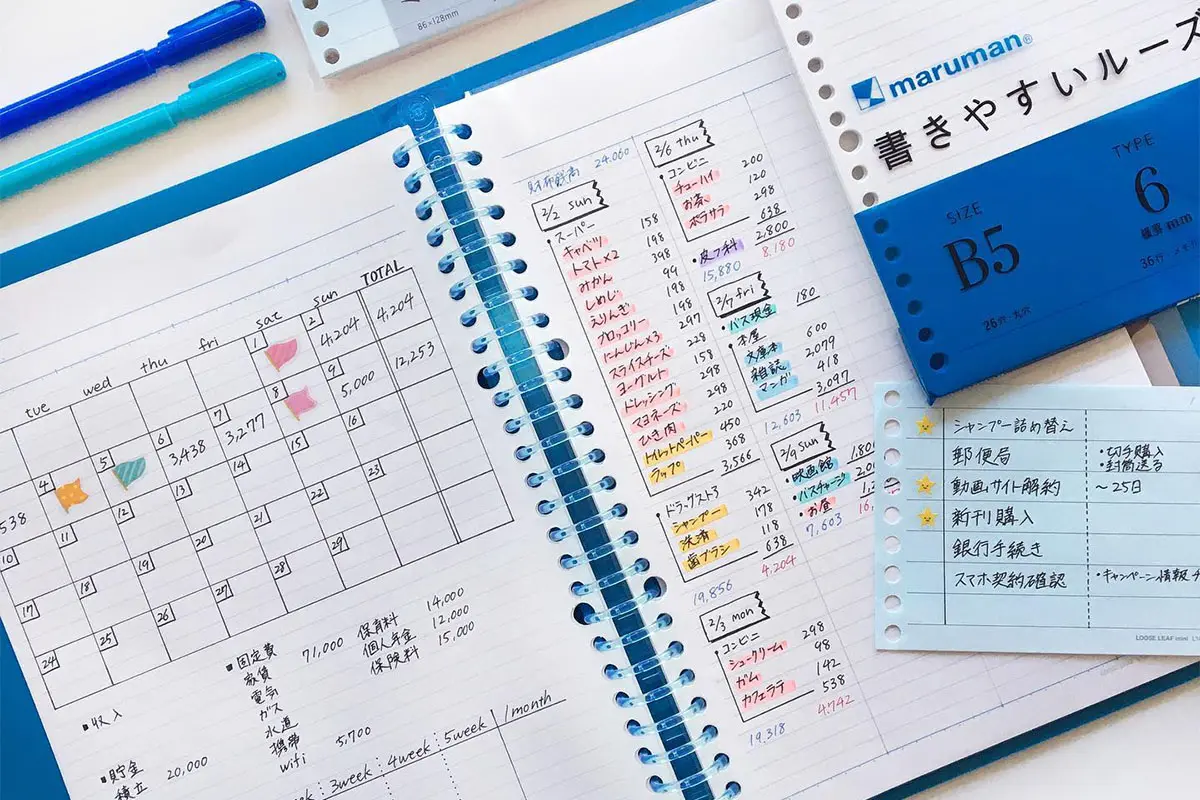
対して、ルーズリーフ家計簿が圧倒的に続く最大の理由は「やり直しとカスタマイズが完全に自由だから」です。書き間違えたページは捨てて新しい1枚に差し替えるだけで済み、今月は出費が多かったからページを増やそう、旅行の特別出費だけ専用シートを挟もうといった柔軟な運用が直感的に行えます。「失敗してもリセットできる」という心理的安全性こそが、継続率を劇的に高める決定的な要素です。
【徹底比較】手帳・アプリ・ルーズリーフ家計簿のメリット・デメリット
家計管理の主要な3つの手段である「市販ノート」「家計簿アプリ」「ルーズリーフ」の特徴を多角的に比較しました。
| 項目 | ルーズリーフ家計簿 | 市販の家計簿ノート | スマホ家計簿アプリ |
|---|---|---|---|
| 導入コスト | 約300円〜800円(100均や無印で揃う) | 約800円〜1,800円 | 無料〜月額500円前後(有料プラン) |
| 自由度・拡張性 | 極めて高い(ページの追加・破棄・順序入替自由) | 低い(レイアウト固定・ページ追加不可) | 中程度(設定変更は可能だが枠組みは固定) |
| 挫折リスク | 極めて低い(ミスした紙を差し替えるだけ) | 高い(白紙期間や書き損じが残る) | 中程度(自動連携による見落とし・放置) |
| サイズ展開 | A5/B5(ライフスタイルで選べる) | A4/B5/A5など(製品ごとに固定) | スマートフォン画面依存 |
| 編集部の評価 | 手書きの支出実感とデジタルの柔軟性を兼備 | 項目がライフスタイルに完全一致すれば有用 | 自動化により「使った実感」が薄れがち |
A5とB5はどちらを選ぶべきか?サイズ選びの基準
ルーズリーフ家計簿を始める際、最初の分かれ道となるのがサイズ選びです。
- A5サイズ(20穴):机の上で場所を取らず、カフェや職場へ持ち運ぶのにも最適。レシートを貼らずに支出合計だけをシンプルに記録したい単身者やミニマリストにおすすめ。
- B5サイズ(26穴):記入面積が広く、レシートの貼り付けや家族全員分の支出、光熱費の推移グラフなどを細かく記録したいファミリー世帯やしっかり書き込みたい派に最適。
【神コスパ】無印良品・セリア・ダイソーで揃える最強バインダー&活用術
ルーズリーフ家計簿の魅力は、手頃な文具店や100円ショップのアイテムで自分好みのシステムを構築できるコストパフォーマンスの高さにあります。
1. 無印良品:シンプルさと耐久性を極めた王道セットアップ
インテリアや暮らしに溶け込む上質感を求めるなら、無印良品のアイテムがベストチョイスです。
- ポリプロピレンバインダー(A5/B5):数百円で購入でき、耐久性が高く長年の使用でもへたりません。リングが邪魔になりにくいスリムタイプが人気です。
- インデックス&クリアポケット:月ごとの仕分けや、領収書・医療費明細の保管にクリアポケットを挟み込むことで、家計管理に必要な書類を一元化できます。
2. セリア(100均):デザイン性とカスタム性の宝庫
SNSで「かわいく家計管理ができる」と話題を集めているのがセリアの文具コーナーです。
- くすみカラーのカスタムバインダー:淡いトーンのバインダーやリフィルが充実しており、毎日の記帳が楽しくなるデザインが揃っています。
- スライダー付きEVAポケット:予算ごとに現金を袋分け管理する「スライドジッパーリフィル」がそのまま綴じられるため、現金派の予算管理に威力を発揮します。
3. ダイソー:実用的な方眼リーフと収納パーツが充実
機能性と入手性の高さならダイソーの右に出るものはありません。
- 2段ポケット・名刺ホルダーリフィル:クレジットカードの利用明細控えやポイントカードの整理に役立ちます。
- ドット方眼・マトリクスリフィル:定規を使わなくても綺麗な表や区切り線が引けるため、手書き自作フォーマットのベース紙として非常に優秀です。

【初心者向け】失敗しない自作フォーマットの作り方と項目・締め日の設計
自作フォーマットを作る際、最初から複雑な帳票を描こうとすると高確率で挫折します。最初は以下の3ステップで極限までシンプルに構成するのが成功の鉄則です。
ステップ1:支出項目は「5つ」だけに絞り込む
細かく「カフェ代」「書籍代」「美容代」などと細分化すると、記帳のたびに迷いが生じます。まずは次の5大項目だけで運用を開始してください。
- 固定費:家賃、通信費、保険料、サブスク(毎月金額がほぼ変わらないもの)
- 食費:自炊用の食材費、外食費
- 日用品費:洗剤、トイレットペーパー、消耗雑貨
- 自由費(やりくり費):交際費、衣服、趣味、カフェ代
- 特別費:冠婚葬祭、家電買い替え、旅行(年単位の支出用)
ステップ2:締め日は「給料日の前日」に設定する
家計簿をカレンダー通りの「1日始まり・月末締め」にする必要は一切ありません。最も予算管理が破綻しにくいのは、「給料日当日スタート・翌月給料日前日締め」です。入金された給与から貯蓄分を先取りし、残りの予算を日数で割って管理することで、給料日前の金欠を物理的に防ぐことができます。
ステップ3:無料印刷テンプレートの活用
「自分で線を引くのが面倒」「手書きの文字に自信がない」という方は、Web上で配布されているルーズリーフ家計簿の無料印刷テンプレートを活用するのが賢い方法です。PDFデータをダウンロードし、プリンターでルーズリーフ用紙に直接印刷するだけで、プロ仕様のフォーマットが数分で完成します。方眼紙印刷や月間ブロックタイプなど、多種多様なフォーマットを試しながら自分に合う型を見つけられます。
【実態検証】利用者の生の声と現場目線で見えた「失敗パターン」の真相
家計簿の運用現場において、ユーザーが直面しやすいリアルな課題と解決策を整理しました。
SNS・コミュニティで散見されるリアルな声
「市販の家計簿は1ヶ月サボると途中の空白を見るのが嫌になって捨てていたが、ルーズリーフなら『白紙の月』を抜き取って何事もなかったかのように再開できるので2年間続いている」(30代主婦)
「マスキングテープやシールで可愛くデコレーションしようと気合を入れすぎて、準備に1時間かかって力尽きた。結局、黒と赤のボールペン2本だけで書くスタイルに変えたら無理なく習慣化できた」(20代会社員)
ネットの誤解:1円単位まで毎日合わせる必要は一切ない
家計簿で最も多い誤解が「レシートの端数まで完璧に一致させなければ意味がない」という思い込みです。家計簿の本質は決算書の作成ではなく、「自分が何にいくら使い、無駄な支出がどこにあったかを把握すること」です。100円未満の端数は四捨五入して100円単位でざっくり記録する、あるいは週に1回まとめて集計するだけでも、資産形成の効果は十分に得られます。

【プロの結論】行動経済学から導く「お金が貯まる家計管理術」と向き不向きの判断基準
行動経済学において、人は「支払いの痛覚(Pain of Paying)」を感じることで無駄遣いを抑制できるとされています。キャッシュレス決済が主流の現代において、画面上の数値を見るだけでは痛覚が麻痺しがちです。ルーズリーフに自分の手で金額を書き出す行為は、脳に支出の現実を認識させ、衝動買いを根本から断つ強力なアンカーとなります。
ルーズリーフ家計簿をおすすめできる人
- 市販の家計簿を買っても、途中でページが空白になって挫折した経験がある人
- アプリに銀行やカードを連携しているが、結局いくら使ったか実感が湧かない人
- ライフステージ(結婚、出産、転職など)に合わせて記録フォーマットを柔軟に変えたい人
- 無印良品や100均の文具を使って、自分好みのノートを組み立てるのが好きな人
慎重に検討すべき人(アプリ等の方が向いている人)
- 机に向かってペンを持つ時間が週に5分すら取れないほど多忙な人
- すべての決済が完全キャッシュレスで、手書き作業そのものに強いストレスを感じる人
【家計簿 ルーズリーフ】に関するよくある質問(FAQ)
Q1:無料印刷テンプレートをルーズリーフに印刷すると穴の位置がズレませんか?
A1:多くのプリンターでルーズリーフ用紙への直接印刷は可能ですが、用紙の端にある穴の部分にインクが乗らないよう、印刷設定の余白を「やや広め(左右15mm以上)」に設定するのがコツです。また、無地のルーズリーフ用紙を使用すると印字ズレが目立たず美しく仕上がります。
Q2:キャッシュレス決済(PayPayやクレジットカード)の記入はどう管理すべきですか?
A2:利用した日に「買い物をした」として支出計上する方法が最も管理しやすくなります。引き落とし日基準で記録すると、支出の実感と時間差が生じて予算オーバーの原因になるため、「使ったその週のやりくり費」として計上するのが鉄則です。
Q3:何年分ものルーズリーフが溜まったらどう保管すればよいですか?
A3:普段使いのバインダーには「当月を含めた直近3ヶ月分」だけを挟み、過去の月別シートは100均などで手に入る安価なリングファイルや2穴ファイルへ年別に移し替えて保管してください。バインダーを常に薄く軽く保つことが、開くハードルを下げる秘訣です。
まとめ:自分だけの家計簿で無理のない資産形成をスタートしよう
家計管理で最も大切なのは、高価なノートを買うことでも、難解な複式簿記を覚えることでもありません。自分の生活サイクルに馴染み、ストレスなく自然に続けられる「仕組み」を手に入れることです。
抜き差し自在で失敗知らずのルーズリーフ家計簿は、忙しい現代人に最も適した柔軟なマネーツールです。まずは100均や無印良品でお気に入りのバインダーを1冊手に取り、5つの項目をメモすることから、無理のない資産形成への第一歩を踏み出してみてはいかがでしょうか。 (出典: 家計 簿 ルーズリーフ(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。